上周帮朋友核保,他填完信息直接被系统打回,以为是自己征信出问题,翻了半天才发现——他的职业类别填错了。
好多人投保的时候,看到“请选择您的职业”那栏,随便扫一眼选个最像自己的就提交,根本没当回事。真等被系统加费、甚至拒保的时候,才反应过来:哦,原来这几个选项,藏着这么多门道。
你填的“职业”,和保险公司认的“职业类别”根本不是一回事
你以为的职业,是你简历上写的title——比如互联网运营、广告公司老板、高中老师。但保险公司眼里的职业类别,跟你的名头半毛钱关系都没有。
我见过最冤的一个客户,自己开广告公司,平时天天坐办公室改方案,投保的时候填了“企业主”,结果被要求加费。后来才知道,他名下的公司接了不少户外搭建的业务,他自己每个月总要抽两三天去工地盯进度,按实际工作场景算,对应职业类别直接跳了两级。
职业类别的核心判定逻辑,从来不是你每天坐不坐办公室,而是你在工作中实际接触的风险场景有多少。行业里一般把职业分成1到6类,数字越大,代表对应的意外风险越高。1类是几乎没有外勤风险的纯内勤,比如办公室行政、银行柜员、普通文案;2类是偶尔需要外出但风险很低的,比如经常跑客户的销售但不涉及危险场景;3类是需要经常在外跑动但没有重型机械操作的,比如普通快递员、社区医生;4类就到中等风险了,比如货车司机、装修木工、电力巡检员;5、6类就是高风险了,比如高空作业人员、爆破作业人员、矿山开采人员,这类很多普通意外险是直接买不了的,得找专门的高危职业保障产品。
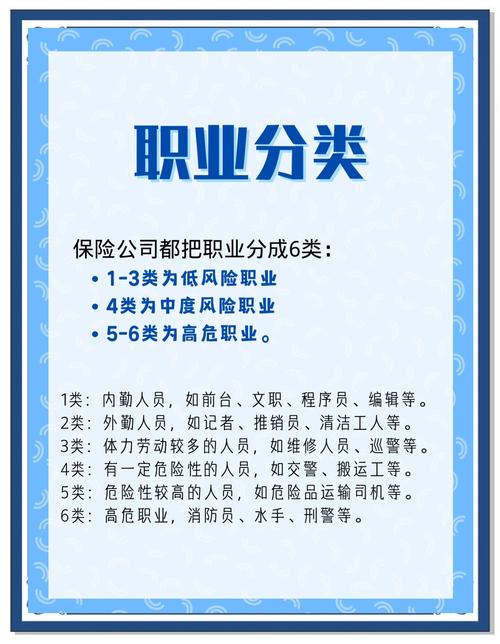
别觉得这是保险公司故意搞复杂。毕竟精算师算保费的时候,靠的就是海量的历史出险数据——哪类工作的人摔的概率高、被车碰的概率高、遇到意外的概率高,就对应定多少价格,总不能让天天坐办公室的人,掏跟高空作业人员一样的保费,对吧?
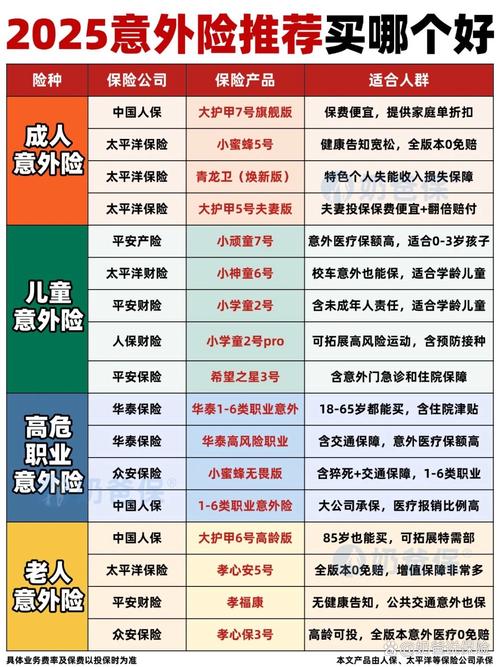
为什么同样买意外险,有人300块保50万,有人要交两倍钱还被除外
说白了,定价差就差在职业类别上。低风险职业的出险概率低,保费自然便宜。高风险职业的人,本来遇到磕碰、坠落、交通意外的概率就比坐办公室的人高一大截,定价自然要往上调。
说实话我特别理解很多人的委屈——平时90%的时间都在电脑前敲字,就每个月去一两次项目现场盯进度,凭什么算高风险?但规则就是规则,保险公司的职业类别判定,是按你工作内容里最高的风险项算的,不是按你待得最久的地方算。哪怕你一年只有10天在高风险场景里工作,剩下355天都在办公室,系统也会按最高的那个风险项给你定类别。
别觉得填错职业类别是无关紧要的小事。要是投保的时候把高风险职业填成低风险,真到理赔的时候查出来,是有可能被拒赔的——不是保险公司故意卡人,是你当初交的保费,本来就不覆盖你实际从事的高风险场景。
搞懂这几个误区,投保的时候根本不会被职业类别卡壳
第一个误区:自由职业就随便选“其他”?
别图省事。你是在家写稿子的自由撰稿人,就选文职类;你是接商拍的自由摄影师,天天扛着设备爬山上树找角度,就得选对应的户外拍摄类。要是笼统选“其他”,系统判定不了给你转人工审核,反倒耽误好几天时间。
第二个误区:退休了就不用管职业类别了?
很多人觉得退休了就无业,选什么都无所谓。其实要是退休后纯粹在家带娃、遛弯,没有从事任何有风险的工作,一般按最低的1类算就行。但要是退休后返聘去做小区保安、或者自己开个小装修队接活,还是得按实际从事的工作内容填,别图省事选“退休无业”,后续理赔的时候又要费半天劲举证。
第三个误区:换工作了不用告诉保险公司?
前阵子遇到个客户,之前是做财务的,1类职业,买了份长期意外险。后来辞职去做外卖骑手,他自己觉得反正保障已经买完了,不用特意报备。结果上个月骑车摔了,理赔的时候被问到当前职业,才知道要走报备流程,折腾了快两周才把材料交齐。要是换的工作从低风险跳到高风险,最好抽两分钟打个客服电话报备一下,该补保费补保费,该调整保障调整,别等真出了事才临时抱佛脚,两头麻烦。
其实职业类别这东西,真没大家想的那么玄乎。说白了就是保险公司给不同工作的风险打的标签,你搞懂标签怎么贴,投保的时候少踩坑,后续理赔也少折腾。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准