去年碰着个开社区连锁超市的老周。
他三年前碍于老同学面子,在对方的科技公司挂了个独立董事的名,每个月拿500块车马费,一年到头就开两次股东会,连公司主营啥业务都没太摸透。
结果去年那公司因为之前的一笔专利授权纠纷被合作方告了,法院的传票直接寄到他家里,要求所有在册董事承担连带赔偿责任。
前前后后跑法院、找律师,光律师费就花了18万。他一开始还觉得公司肯定会给兜着,结果翻了遍公司的所有保单,半份跟董监事责任沾边的都没有。最后这钱,全是他自己掏的。
谁懂啊,500块一个月的车马费,换回来18万的律师费支出,算下来倒贴了快四年的工资。换谁谁不闹心啊。
别拿“挂名”当免死金牌,这险从来不是上市公司高管的专属
很多人对董监事责任险的第一反应是:这不是那些年薪几百万的上市公司老总才需要买的东西吗?我一个小公司的挂名监事,凑什么热闹。
真不是。
这险的核心保障逻辑,从来不是给“贪腐的老板擦屁股”,是给所有在公司治理结构里,需要为履职行为承担个人责任的人,兜住那些非主观恶意的、突如其来的索赔风险。
不管你是上市公司的执行董事,还是没拿多少津贴的挂名独董,甚至是外聘的公司战略顾问、参与公司重大决策的核心技术人员——只要你在履职过程中,因为过失、疏忽,比如年报数据算错了、项目尽调漏了个风险点、开会的时候投票没注意到程序违规,被小股东、合作方、甚至监管部门追责,产生的法律费用、赔偿责任,只要在条款约定范围内,都可以走理赔流程。

别觉得“我又不参与经营,凭啥找我”。工商登记的信息是公开的,只要你在董事、监事的名单里,真出了纠纷,原告是有权利把你一起告上法庭的。哪怕最后法院判你不用承担赔偿责任,你为了应诉花的时间、找律师的钱,总得自己先垫着吧?
我见过太多人,当初抹不开面子答应亲戚朋友的邀请挂个名,觉得就是凑个数,从来没意识到,这点车马费,可能根本覆盖不了一次应诉的成本。
真到要掏钱的时候,才知道条款里藏了多少“不赔”的坑
说实话,这几年见过太多买董责险踩坑的案例。
有人买的时候只看总保额多少,觉得越高越好,结果真出险了才发现,条款里明确写着“监管部门的行政罚款不在保障范围内”,自己掏了十几万的罚款,半毛钱都报不了。
有人更离谱,买保险的时候连被保人名单都没核对,自己作为外聘的独董根本没在名单里,出事了找保险公司,人家直接说“你不在保障范围内,我们赔不了”。
先把最基础的边界说清楚:这险保的,从来不是你故意干的坏事。
比如你故意侵占公司资金、做虚假财报骗投资人、收了合作方的好处给对方开绿灯——这类主观恶意的行为,通常不在保障范围内,哪怕买了很高的保额,也没法获得理赔。
除此之外,常见的不赔情形还有:因为个人的非职务行为产生的索赔(比如你下班路上跟人发生口角被打了,反过来告人家,这跟你当董事的身份没关系,肯定不赔);还有你明知道某个行为违反了公司法或者公司章程,还硬着头皮签字同意的,这种也不在保障范围内。
反过来,真正属于保障范围内的,大多是那些你根本没预料到的、非故意的疏忽:比如你作为董事投票同意了一个项目,结果项目后来出了问题,被小股东告你决策不当;比如你签字确认的年报里,财务团队漏了一笔应收账款,导致投资者判断失误,要求赔偿;甚至是监管部门因为公司的合规问题找你问询,产生的律师咨询费——这些只要符合条款约定,都是可以申请理赔的。
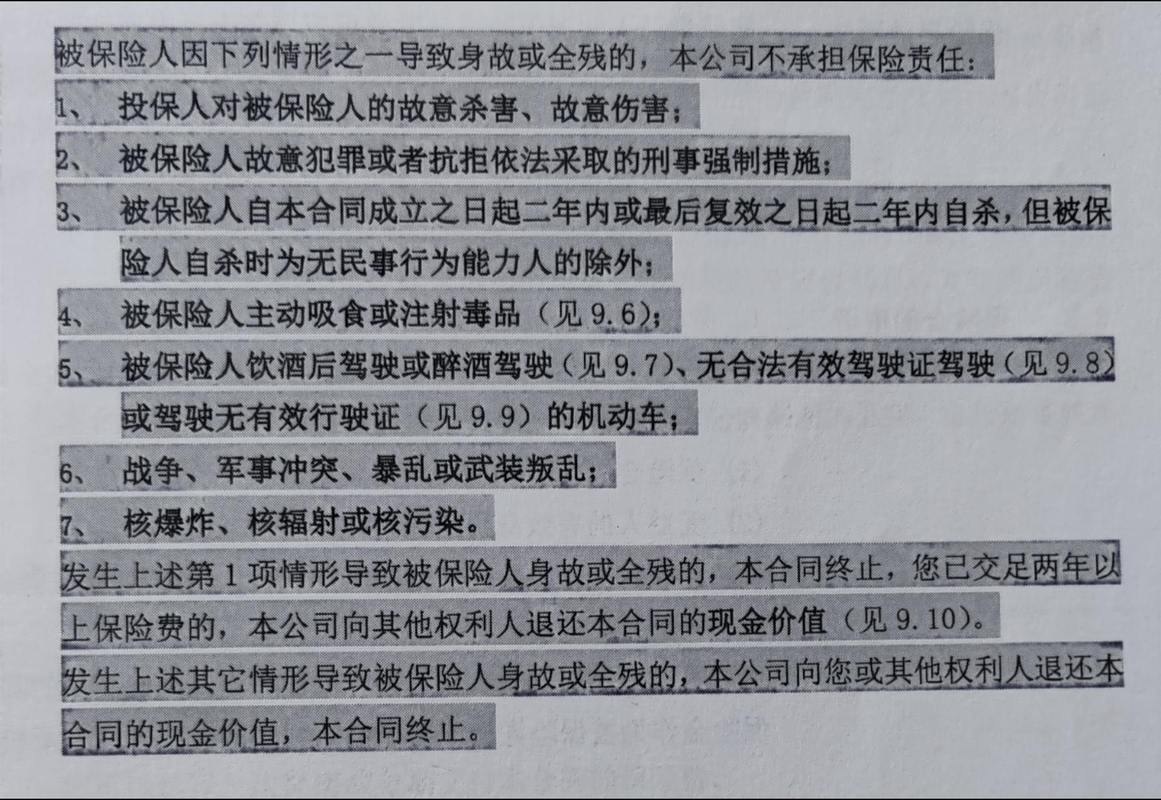
别听人瞎吹“买了董责险就万事大吉”。条款里的每一个免责项,都是真金白银踩出来的坑。买之前哪怕花十分钟翻一遍,都比出事了拍大腿强。
买之前别光比价,这几个细节比便宜几百块重要多了
我一般碰到问我董责险怎么买的朋友,都不会直接推荐哪个产品,只会提醒几个最容易忽略的细节。
最先要盯紧的,是保障的追溯期。
很多人不知道,董责险保的不只是投保之后发生的事,还会覆盖投保之前一段时间里,你履职过程中出的问题,只要这个问题是在投保之后才被人提出来索赔的。这个追溯期的长度,不同的产品差很多,有的是1年,有的是3年,有的甚至可以跟保险公司约定更长的追溯时间。别觉得这个不重要——很多公司的经营问题,都是两三年之后才爆出来的,要是追溯期太短,真出事的时候,可能根本不在保障范围内。
别光盯着高管的名单,所有需要保障的人员都得挨个核对清楚。
别光写公司的董事长、总经理,那些挂名的独董、监事,甚至是外聘的、实际参与决策的顾问,都要跟保险公司确认好,是不是在被保人的范围内。不然你花了钱,结果核心要保障的人不在名单里,这不纯纯浪费吗。
真到要理赔的时候,千万别自己随便跟对方签和解协议。
收到法院传票或者监管的问询函,第一时间要做的不是跟对方谈和解,是先联系保险公司的理赔专员,把整个事件的来龙去脉说清楚。很多人觉得自己能跟对方谈个低价和解,签了协议才找保险公司,结果因为没有提前跟保险公司沟通,和解金额不符合理赔要求,最后保险公司不认,钱还是得自己掏。
至于到底谁适合买这个险?
真不是只有上市公司需要。准备走IPO流程的公司,做股权激励让核心员工当董事的,家族企业让亲戚挂名当监事的,甚至是请了行业专家当独董的中小公司,都值得考虑。毕竟,谁也不想因为一份没拿多少薪水的头衔,最后把自己攒了半辈子的积蓄赔进去。对吧?
之前那个花了18万律师费的老周,后来在老同学的公司补买了董责险,自己也特意在独董的聘任协议里加了一条,要求公司必须把他纳入保障范围,还特意核对了追溯期和免责条款。
他说现在每次开股东会签字的时候,还是会多问两句项目的风险点,但至少不用再像之前那样,收到传票的时候整个人都懵了。
说到底,董监事责任险从来不是什么高不可攀的高管专属品,就是给所有在公司治理里担了责任的普通人,多留一层托底的保障而已。
作者|dananjin
排版|dananjin
审核|知知