上周在货运市场蹲了半小时抽烟,碰到跑广州专线的张哥。他蹲那骂了二十分钟。
去年他接了一票电子元件的货,路上在服务区被撬了车门偷了半车,货值12万。他之前买的是一年期的物流责任险,找保险公司赔,最后只报了4万。他想不通——我交了小两万保费,怎么赔这点?
先别拿货运险的逻辑套物流责任险
说实话,不少刚入行的专线老板,第一次买保险都会把这俩搞混。
物流责任险保的是”你作为承运方该担的责任”,不是某一票货的本身价值。 很多人之前接触的都是按单买的货运险,这票货值20万,就买20万的保额,出了事就按单核算损失。但物流责任险是按年投保的,管的是你这一整年所有合法承运的货物,只要属于你该承担的赔偿责任,在保单约定的单次事故限额、年度累计限额内,就可以按条款申请赔付。
举个最简单的例子,你一年交18000的保费,约定单次事故最高赔付50万,年度累计最高200万,那不管你这一年接了多少票货,只要单次损失没超限额,属于责任范围的,就可以按规则走理赔流程。不像货运险,买哪票保哪票,没买的票出了事完全没保障。
张哥之前的误区就在这。他以为物流责任险跟货运险一样,只要是自己拉的货出了问题,不管什么情况都能全赔。完全没仔细看条款里的责任边界。
这些情况,买了也白买
别觉得交了保费就万事大吉。我见过太多理赔卡壳的,全是踩了免责的坑。
比如你自己没有合法的营运资质,找了台没运营手续的黑车拉货,出了车祸货全碎了,这种情况肯定不在保障范围内。再比如你偷偷接了国家禁运的货品,被查扣产生的损失,保险公司不会担。还有那种货物本身的自然损耗——比如拉的散装水泥路上撒了点浮灰、拉的生鲜因为本身品质问题到港就坏了,这类正常的损耗,也不算在保障责任里。
如果货主自己在装货的时候就把货弄坏了,装车前就有破损,你没检查就签收了,最后货主找你赔,这部分如果条款里约定了”装车前已存在的货损”免责,那保险公司是不担的。

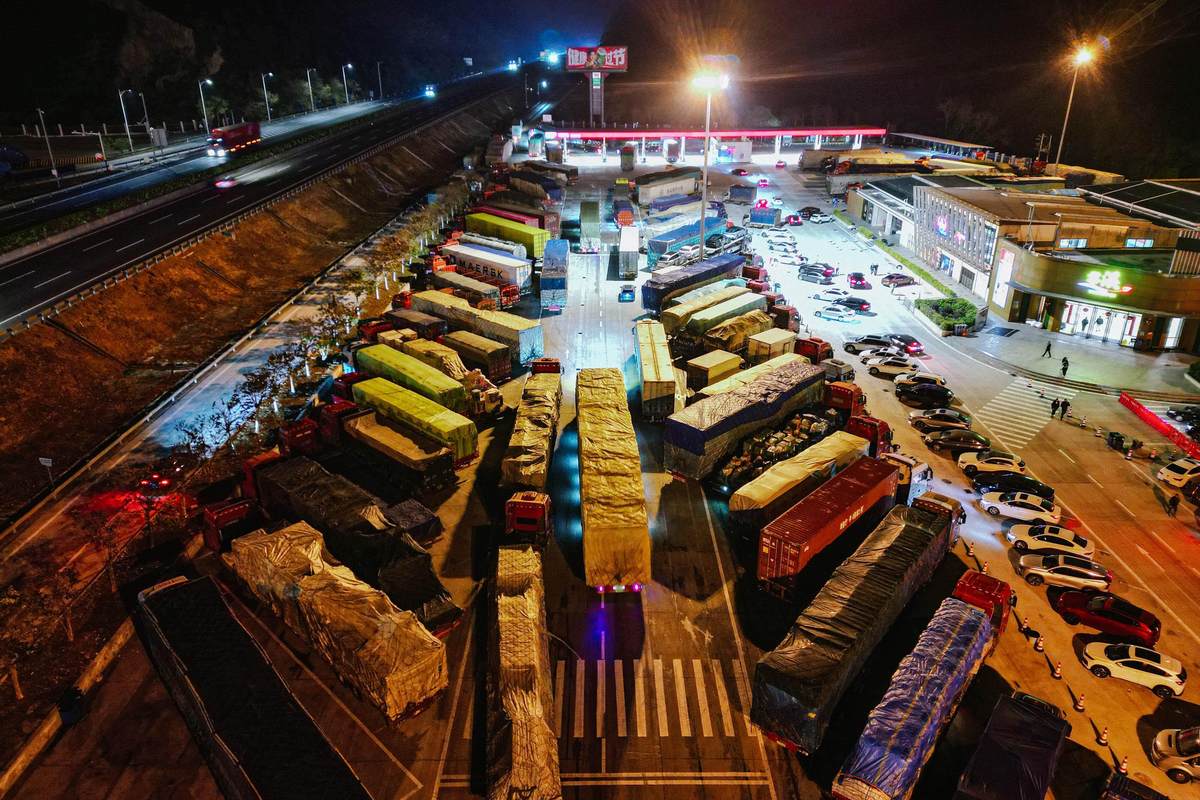
张哥上次的理赔为什么卡壳?他当时在服务区停了整整32个小时,没安排人守夜,条款里明确写了,承运车辆在非封闭停车场/服务区停留超过24小时发生的失窃,属于免责范围。最后保险公司扣掉了这部分的免责比例,算下来就只赔了4万,他自己掏了8万给货主。他说之前以为条款都是走个形式,谁知道真出事的时候,每一行字都算数。
真要投保,别光比保费谁便宜
我见过太多老板,买保险的时候拿着三家的报价单比,谁保费便宜就买谁的。等真出事的时候才发现,便宜的保单,免责条款能写满三页纸。
之前有个做同城配送的老板,去年买的物流责任险比别家报价低30%,结果有一次他的配送员骑三轮车把客户的整箱瓷砖碰碎了,找保险公司赔,人家说条款里写了”三轮机动车运输造成的货损不在保障范围内”,他当时翻保单才看到这行小字,只能自己掏了两千多赔给客户。
投保的时候别光盯着保费数字看,多花十分钟核对几个核心点:每次事故的免赔额是多少——是固定金额还是按损失比例算,哪个标准更高。你平时常拉的货类,在不在保障范围内——比如你常年拉精密电子元件,有的保单对易碎品、高价值电子类产品是有单独的赔付比例限制的,不是说你拉了就全赔。
真出事了别先忙着自己跟货主谈赔偿金额,第一时间给保险公司的理赔员打电话,把现场照片、货损清单、运输合同都准备好,别等跟货主签了赔偿协议才想起报保险,那样很容易因为你自己定的赔偿额太高,跟保险公司的核损标准对不上,最后自己掏差价。
其实这类一年期的物流责任险,更适合那种长期跑固定线路、一年到头货量稳定的专线物流公司,或者是做同城配送、仓配一体的团队。那种偶尔拉个一两票货的散户,其实没必要硬买一年期的,按单买货运险更灵活。
说实话,我见过太多物流老板,平时花大价钱换新车、装监控,一到买保险就抠抠搜搜,想找最便宜的买。真出个事,几万块的损失,可能小半个月的利润就没了。
上次跟张哥聊完,他把自己之前的保单翻出来,对着免责条款逐字逐句标了红。他说下次再买保险,再也不看谁报价低就选谁了。毕竟跑物流的,赚的就是个稳当钱。
说白了,物流责任险从来不是什么”买了就全赔”的万能保单,它是给你日常承运的风险兜个底,你自己得先把规则摸透,才能真的帮你扛住突发的损失。
作者|dananjin
排版|dananjin
审核|小北