上周三凌晨两点,我被朋友的电话炸醒。
他说车停在小区固定地库位,被楼上掉的半块空调外机壳砸穿了后挡风,连内饰的中控屏都裂了。
找物业。
物业说我们只管扫地,不管高空坠物。
找楼上业主。
人家说房子早就租出去了,跟我没关系。
找租客。
小伙子刚毕业,翻了翻支付宝余额说,哥我最多给你凑两千,剩下的我真拿不出来。
他本来都打算走自己的车损险,明年保费涨多少算多少。
我当时就骂他,你是不是傻?你保单里藏着个能帮你出气的东西,你不用?

你以为的“走保险”,和代位求偿根本不是一回事
说实话,我接触过的车主里,十个有八个分不清这俩的区别。
很多人碰到第三方全责但对方赔不起、耍赖的情况,第一反应是报自己的保险,让保险公司把修车钱打过来,然后看着次年上涨的保费骂骂咧咧,觉得自己倒了八辈子霉——但这其实是你走了常规的车损险理赔,不是代位求偿。
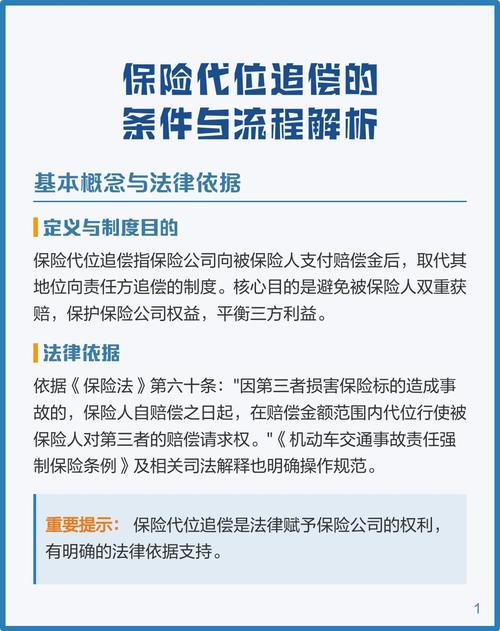
代位求偿的核心逻辑很简单:你的财产被第三方弄坏了,本来该第三方赔你,但对方赔不了或者不想赔,你可以找你的保险公司,让它先把钱给你,之后由保险公司出面,去找那个该负责的人要钱。
按多数财险公司的通用条款约定,这种无责情况下申请的代位求偿,通常不会计入个人的出险次数,也就不会直接影响你次年的保费。
哦,对了,还有个最常见的误区:很多人觉得代位求偿是保险公司给的额外福利,求着你用的。根本不是。这是你作为被保险人的法定权利,只要你买了对应的财产险,符合条款约定的情况,你提申请,保险公司没有正当理由不能拒。
不过话说回来,也别觉得这东西万能。要是你自己开车撞了墙,自己把家里的水管搞爆了泡了地板,这种没有第三方责任人的情况,你走常规理赔就行,跟代位求偿半毛钱关系都没有。
到底什么情况能用,什么情况碰都别碰
先讲能用的场景,其实比你想的宽得多。
除了最常见的车险被追尾、被刮蹭对方耍赖,家财险、企业财产险里也能用到。比如你家阳台被邻居家掉下来的花盆砸破了玻璃,你保了家财险,不用自己扯着嗓子跟邻居吵,直接申请代位求偿就行。再比如你租的办公室被隔壁租户失火烧了电脑、打印机,你保了企财险,也可以用这个功能。
但有些情况,你就算提了申请也会被拒,别白费功夫。
头一种,就是你已经放弃了向第三方索赔的权利。去年有个客户,车被别人刮了,对方说给三百块私了,他收了钱签了字,过了两天发现漆面下面还有钣金变形,修一下要两千多,再找保险公司申请代位求偿,直接被拒了。只要你已经签署了一次性了结的私了协议,就等于自动放弃了向第三方追责的权利,保险公司没法替你去要钱,自然不会赔。
第二种,你故意制造事故骗保的,别说代位求偿,常规理赔都拿不到。
第三种,损失是你自己的责任造成的,没有第三方责任人的,也用不上。
真要用到的时候,别踩这几个坑
很多人申请代位求偿被拒,不是不符合条件,是自己操作错了。
头一条,别随便私了。哪怕对方说得再好听,给的钱看着再诱人,只要你拿不准损失到底有多大,就别轻易收那个钱,更别签什么“一次性了结”的字据。真觉得对方有诚意,可以先让保险公司定损,确定了实际损失,再谈要不要私了。
再一个,证据别乱丢。事故现场的照片、视频,第三方的身份信息、联系方式(哪怕你只知道对方是几栋几楼的住户,或者对方的车牌号码),还有损失的相关凭证,比如修车报价单、家里被泡的家具照片,这些都要留好。现在很多公司只要你能提供基础的事故证明,剩下的第三方信息核实,保险公司会自己去跑,不用你挨个去敲门问。
还有个容易被忽略的点:代位求偿不是车险专属的功能。很多人买了家财险、企财险,压根不知道条款里有这个约定,碰到第三方造成的损失,要么自己认栽,要么跟邻居、跟隔壁租户吵得面红耳赤,完全忘了自己手里的保单能帮着兜底。
对了,还有人担心用了代位求偿,保险公司会嫌麻烦给你穿小鞋?真不至于。这是条款里明确写的权利,你按流程提交申请,该走的流程走完就行,跟你正常申请理赔没区别。
说白了,这东西就是给你托的个底——碰到耍无赖的、赔不起的第三方,不用你耗时间耗精力去扯皮,合理的损失能按条款约定得到补偿,你只要别乱签放弃权利的字,就不会吃暗亏。
作者|dananjin
排版|dananjin
审核|满满