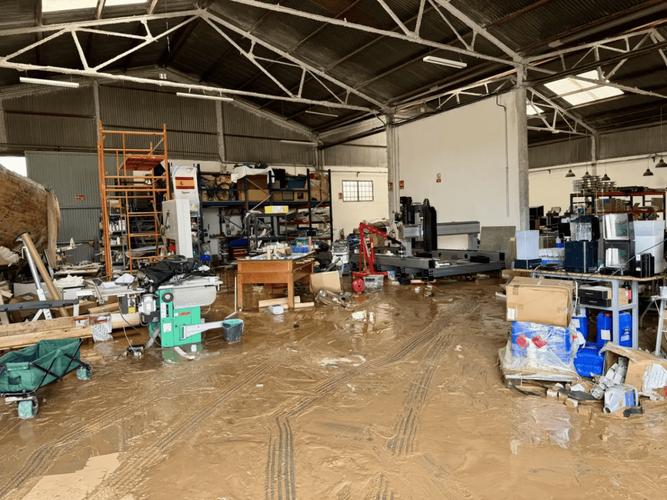
去年梅雨季他租的一楼仓库漏雨,三批待发的铜配件全泡了,算下来小四十万的货。之前他每年都交几千块的”公司综合保障费”,出事了找理赔才知道,那保单主险只保火灾爆炸,连最基本的暴雨、积水损失都没包含在责任里。
急得满头汗也没用。
他说早知道当初花半小时翻下条款,也不至于现在自己掏腰包赔客户的违约金。
很多人交了保费,连保啥都没搞明白
我平时跟不少开小厂子、做文创工作室、开街边店的老板聊得多,发现大家对企财险的误解,真的比我想象中多太多。
有人觉得这是资产几千万的大企业才需要买的东西,自己个十几个人的小团队,租的场地,设备加起来才几十万,犯不上花这个钱。
真的。
之前有个做手工香薰的姑娘,工作室在老小区一楼,去年夏天那场暴雨倒灌,浸坏了她攒了小半年的进口精油原料、打版的手工皂、还有那台两万多的自动灌装机。她当时蹲在积水里捞货,哭着说这是她辞了外企工作攒了三年的家底。要是有份匹配的企财险,这些损失根本不用她自己扛。
也有人觉得,我租的场地,房东肯定买了保险,跟我没关系。
错了。
房东买的企财险,保的是房东自己的房子、他置办的固定装修,你自己买的设备、堆在仓库的货品、你花钱做的店内装修、甚至客户寄存在你这待加工的原料,只要你对这些东西负有保管责任,都不算在房东的保障范围里。
说白了,企财险从来不是什么高大上的金融产品,就是给你那些实打实的、坏了要真金白银重新置办的家当托个底。常规的保障责任里,火灾、爆炸、雷击、暴雨积水、台风掀了厂房顶、外面的车失控冲到你店里撞坏设备,这些常见的意外损失,只要符合条款约定,都能在保障范围内。
当然,不是啥损失都能赔。
你自己故意纵火骗保,肯定不赔;明明知道电路老化有隐患,接到整改通知拖了大半年不修,最后短路着火,这种因为故意放任导致的损失,理赔的时候会有相应的扣减甚至拒赔;还有你把货堆在露天场地,没做防雨遮盖,被暴雨淋坏的,常规保单也不赔——毕竟保险是托合理的意外损失,不是给你所有的经营成本兜底。
买的时候别盯着“全险”俩字踩坑
之前碰到过个老板,被销售忽悠着买了份所谓的“企财险全险”,交了两万多的保费,结果去年仓库着火,把堆在里面的成品烧了大半,理赔的时候才发现,他那保单的主险就只保火灾和爆炸,什么水损、台风、第三方碰撞的责任,全是需要额外加钱买的附加险,销售当初根本没提。
踩这种坑的人,真的太多了。
买的时候别光听销售说“啥都能赔”,你得自己对着条款看:主险到底包含哪些责任?哪些是需要额外附加的?有没有把你最担心的风险覆盖到?
还有个最容易被忽略的点:投保的时候别为了省那点保费,故意把资产价值报低。
比如你实际有100万的设备和货品,为了少交保费,报成50万,真出事了全损,保险公司是按你实际投保的比例来赔的——也就是比例赔付规则,不会因为你买了保单就给你全兜着。之前那个做机械加工的老板,当初为了省三千多块保费,把120万的设备报成了60万,去年着火设备全损,最后只拿到了一半的赔款,他自己悔得不行,说当初真是捡了芝麻丢了西瓜。

还有人反过来,为了多赔故意把资产价值报得比实际高,这也完全没必要——理赔的时候是按你实际的损失金额算的,你多交的保费全是打水漂。
理赔的时候最容易卡壳的几个细节

我见过太多人,平时买保险的时候抠抠搜搜,真出事了又因为自己没注意细节,拿不到应得的赔款。
比如最常见的:出事了第一反应是赶紧收拾现场,把被泡的货搬出去,把烧黑的墙面重新刷了,啥证据都没留。之前那个被暴雨淹了的香薰工作室姑娘,当时急着搬货,连被泡的货品照片、当时的积水深度记录、气象部门的暴雨预警通知都没拍,最后折腾了快一个月,才凑齐理赔需要的材料。
真遇到事了,先别着急收拾。
拍好现场的照片、视频,留好对应的损失清单,及时打保险公司的报案电话,等查勘人员到了现场再开始整理,能省好多麻烦。
还有,平时该做的风控别偷懒。
比如仓库的防水坡该修就修,电路的年检该做就做,堆货的时候离消防通道远一点。这些小事,能从根源上减少你出意外的概率,真出事了理赔的时候,也不会因为你“没有尽到基本的维护义务”被卡。
很多人总觉得,买了保险就万事大吉了,等着出事了拿钱就行。其实不是的,保险是风险转移的工具,不是让你放松警惕的理由。
其实现在的企财险,真的没有大家想的那么贵。
几十万的资产,一年的保费可能就是你跟客户出去吃两顿商务餐的钱,就能给你攒了好几年的家当兜个底。不管你是开小加工厂的、做电商仓库的、开街边餐饮门店的、甚至是十几个人的文创小工作室,只要你有需要花钱重新置办的资产,都可以看看适不适合。
别等真的遇到事了,才后悔当初没花这点钱托底。
对了,最后提一句:买之前把条款里的免责条款逐字读一遍,比听销售吹十分钟有用。
作者|dananjin
排版|dananjin
审核|阿辰