上周帮朋友处理剐蹭事故,他开着刚提半年的纯电SUV,在小区门口蹭了送外卖的电动车,人擦破点皮,他的车保险杠裂了个口子,修完算下来总共要花3200。他当时拍着胸脯说自己只买了交强险,结果交强险赔对方的电动车损失加人伤医疗总共报了1800,剩下的1400全是他自己掏的。
真的。
很多人对商业车险的认知,还停留在“销售说买啥就买啥”的阶段,钱交了大几千,真出事了才发现自己根本没买对。
你以为的“全险”,可能根本兜不住风险
说实话,我见过最多的误区,就是把“全险”当成了“所有风险都能赔”。
哪有什么全险。
去年有个客户来咨询理赔的事,他下雨天过下穿隧道的时候积水漫过轮胎,他怕堵路硬着头皮开了过去,结果发动机直接进水趴窝。他翻出自己的保单,说自己买了“全险”,怎么保险公司拒赔?原因很简单——他在已经知道进水的情况下二次打火,直接触发了免责条款。
很多销售嘴里的“全险”,无非是把主险加几个常见附加险凑个套餐,根本不会跟你逐条讲什么情况不赔。比如你开车不小心撞了自己家停在车位的另一辆车,这种情况三者险是不赔的;比如你把车借给没有驾照的朋友开出去出事,保险公司赔完还会找你追责;再比如你私自把座椅拆了拉货,超载出了事故,也不在保障范围内。
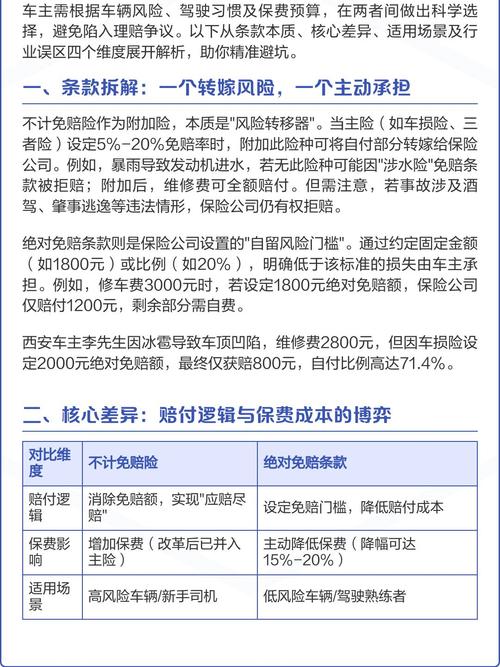
别嫌这些条款细碎。真等你出事了才翻,晚了。
掏出去的保费,到底换来了哪些实打实的保障
别被一堆名词绕晕,商业车险的核心逻辑其实特别简单——就是帮你兜住你自己承担不起的大额损失。
交强险是强制买的,只赔对方,而且额度低到根本不够应对稍微大点的事故。交强险的财产损失赔付限额只有2000元,要是你追尾了个奔驰C级,光修保险杠就得大几千,这超出来的部分,就得靠商业三者险来兜。
三者险说白了,就是你撞了别人、碰了对方的车、甚至造成对方人身损伤,需要你赔钱的时候,保险公司帮你出这个钱。现在路上的车越来越贵,人伤的赔偿标准也逐年上涨,要是你平时通勤的路段车流密集,或者经常跑快速路,三者险的额度真没必要省——毕竟真出个需要伤残赔付的事故,几十万上百万的支出,普通人真的扛不住。
剩下的主险就是车损险,很多人不知道,现在的车损险已经整合了绝大多数以前需要单独买的附加责任:比如车被偷了、停在路边被砸了找不到肇事者、挡风玻璃单独碎了、车停在地库被水泡了、甚至自燃了,这些情况都能走车损险理赔。别听销售忽悠你单独加钱买这些责任,翻开示范条款看看,基本都包含在内了。

当然也有不赔的情况:酒驾、毒驾、故意制造事故、改装车辆没提前通知保险公司、没办营运资质就跑滴滴拉活,这些情况不管你买多少险,都不在保障范围内。
投保和理赔时,别踩这些没必要的坑
说个很多人不知道的实用附加险——医保外用药责任险。这个是跟在三者险后面的,一年也就几十到一百多块钱,保的是你撞了人之后,对方治疗时用的不在医保报销目录里的费用,比如进口的钢板、靶向药这些。要是没买这个附加险,这部分钱是需要你自己掏的,之前有个案例,撞了个老人,对方换进口关节花了快8万,这部分全是车主自己出的,就因为没买这个几十块的附加险。
投保的时候也别盲目追求高保费。比如你开的是个已经开了10年的旧车,本身残值也就两三万,要是你每年买车损险就要交一千多,其实可以自己掂量掂量——要是你平时停车的地方很安全,开车也稳,其实不买车损险也没什么问题,毕竟真出点小刮小蹭,自己掏几百块修,可能比交好几年保费更划算。
理赔的时候更别犯傻。出了事故先拍现场:拍清楚两车的位置、车牌、碰撞的接触点、周围的交通标线,要是没有人员重伤,赶紧把车挪到路边别堵着路。别为了多赔点钱故意伪造现场,现在查勘的流程越来越细,假现场一查一个准,真被认定成故意骗保,后续再买保险都会受影响。
哦对,还有个很多人忽略的点:要是你去年没出过险,续保的时候是有保费优惠的,别一出险就觉得反正有保险,小刮小蹭自己掏点钱修更划算,毕竟后续的保费涨幅,可能比你修车花的钱还多。
其实商业车险从来不是买得越贵越好。
你只需要想清楚,你平时开车最怕遇到什么情况,把对应的风险兜住就行。没必要为了销售嘴里的“全面保障”,花一堆钱买自己根本用不上的责任。
一句话总结:好的商业车险配置,从来不是凑齐所有险种,而是用最少的钱,兜住最可能发生的大额风险。
作者|dananjin
排版|dananjin
审核|白杨