上周蹲在楼下水果店帮张姐理理赔材料的时候,她把泡得发皱的条款表拍在我膝盖上。
“你看你看,当初买的时候说啥都保,现在说我存店里的现金不算?这不是骗人吗?”
我翻了两页,指给她看印在条款第7页最下面那行字。
她凑过来一看,半天没说话。
那行字写的是:本保单不保现金、支票、有价证券及金银饰品的损失。
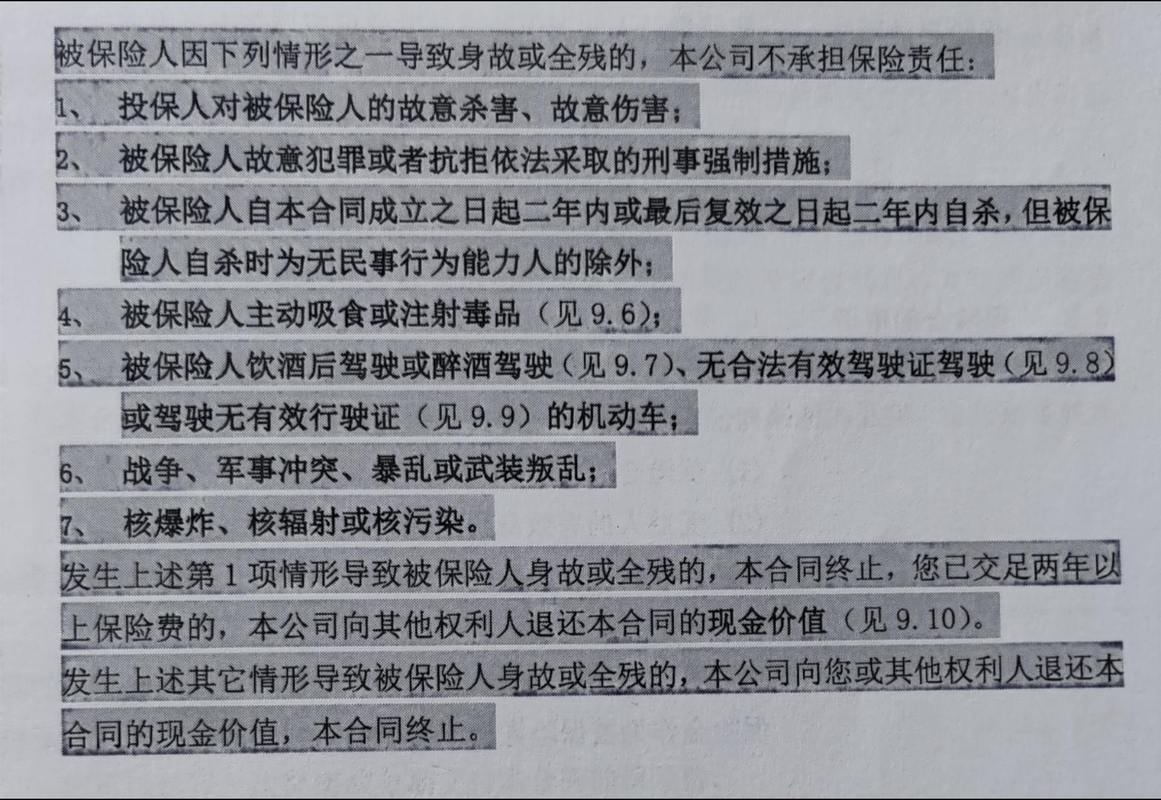
张姐后来也认了。当初暴雨淹店那天,她收完当天的营业款没来得及存银行,直接锁在店里的保险柜里,泡了水的八千多块,真不在保障范围内。她后来找保险公司加了个现金保障的特约,一年多交三十多块,以后再遇到类似情况,店里的现金损失就能按约定赔了。
你骂的那些“拒赔黑幕”,十有八九是没读懂免责条款的边界
说实话,我特别能理解这种落差。谁买保险的时候,都不是奔着“出事不赔”去的,谁都希望花出去的钱能兜住所有糟心事。
但架不住很多人买的时候,比买杯奶茶还随意。销售说“家财险啥都保,一年才一百多”,就爽快掏钱,连条款封皮都没拆过。真出事了,抱着一摞材料找过来,看到拒赔通知第一反应就是“保险公司耍赖”。
之前有个读者家里被盗,丢了二十多双攒了好几年的限量球鞋,找保险公司申请理赔被拒。他觉得自己的鞋都是日常穿的,怎么就不赔?翻了条款才看到,免责部分明确写了:不属于家庭日常生产生活资料的收藏品、单件价值远超普通日用品范畴的物品,不在保障范围内。
别不信。真的。太多人栽在这上面。
免责条款从来不是“找茬拒赔”,是提前把保障的边界划清楚
很多人总觉得免责条款是保险公司故意在合同里埋的雷,等你真出事了就掏出来炸你。可你仔细想想,要是一份保险不管你是故意纵火、还是把车停在危房底下被砸、甚至是你自己忘了关水龙头泡了全屋都能赔,那最后收上来的保费,根本覆盖不了这些损失,最后受损的还是其他老老实实交保费的普通人。
财产险的本质,是帮你兜住那些你没法完全预测、也没法靠一己之力完全规避的意外损失。那些本来就该你自己把控的风险,自然会写在免责条款里。
比如你把车停在正规划定的车位,被倒伏的树砸了,保险公司会按条款约定处理;你非要把车停在没人管的老小区墙根底下,明知道那片墙年久失修还硬要停,那这个风险本来就是你自己选的。要是连这种情况都赔,那大家都把车停在最危险的地方等理赔,最后保费涨得所有人都扛不住。
还有人遇到过,家旁边工地打桩把自家墙震裂了,找保险公司赔被拒。翻了条款才看到,周边施工导致的房屋损坏,确实在免责范围内。毕竟谁也想不到家旁边会突然冒出来个工地,可这个风险本来就不是普通家财险能覆盖的,真要想保,得单独加对应的特约责任。
真要抠懂免责条款,根本不用逐字啃完几十页合同
太多人拿到几十页的条款,看两页密密麻麻的字就头大,干脆直接扔一边。其实根本不用逐字啃完,拿到手先翻到免责那几页,盯着三类内容看就行。
第一类是明确列出来“不保”的物品清单。比如你买商铺财产险,要是店里常年放着大额现金、有客户寄存的贵重物品,那这些本来就不在常规保障范围内,真要想保,就得单独加对应的特约。别稀里糊涂买了个普通财产险,真遇到暴雨泡水、被盗了,才发现核心资产根本不在保障里。
第二类是你自己能控制的风险场景。比如很多家财险里都有一条,要是你出门长时间不在家,连续超过7天没人值守,水管爆了泡了地板、家电坏了,很多是不赔的。毕竟你出门的时候本来就可以顺手关了总水阀,要是连这个基本的防控都懒得做,那这个损失本来就属于你自己疏忽导致的免责范围。
第三类是涉及违法违规的场景。比如你把租来的房子改成不合规的群租房,被相关部门查处造成的损失,肯定不赔;你在店里私拉电线、放了不符合安全规定的易燃易爆危险品,着火了造成的损失,也在免责范围内。
其实说白了,免责条款从来不是用来卡你的,是在你买保险之前,就把“哪些钱保险公司能帮你出,哪些钱得你自己扛”说清楚。你愿意认这个边界,那这份保险就是你应对意外的兜底;你总想着花一百块钱兜住十万的风险,那最后失望的肯定是自己。
作者|dananjin
排版|dananjin
审核|小准