上个月帮楼下张姐整理理赔材料,她散步踩滑摔了胳膊,住了一周院,揣着一叠皱巴巴的发票就去找保险公司,结果没两天材料被退回来,一半的花费没报成。张姐气呼呼找过来,说保险公司故意坑人,我拿过来一看,哦,原来是她先去报了医保,原件被收走,她只留了没盖章的复印件,当然不行。
先搞懂:什么样的医疗发票才有效?
很多人看病拿了票,往信封里一塞就完事,根本没仔细看过票上印了啥。其实保险公司认的医疗票据,主要就两类。一类是公立医院开出的医疗收费票据,抬头会有财政部门的监制章,这是最标准的,没人会不认。另一类是私立医院、诊所开出的增值税普通发票,只要是正规开出,真实有效,保险公司也认,别听网上瞎扯说私立医院的发票都不认,那是不对的。
还有一个大家不熟的,叫保险分割单,如果你先报了医保或者其他商业保险,原件会被第一家收走,这时候你让收原件的机构开一张分割单,上面写清楚总共花了多少,已经报了多少,剩下多少没报,这张分割单的效力和发票原件一样,完全可以用来报第二家。
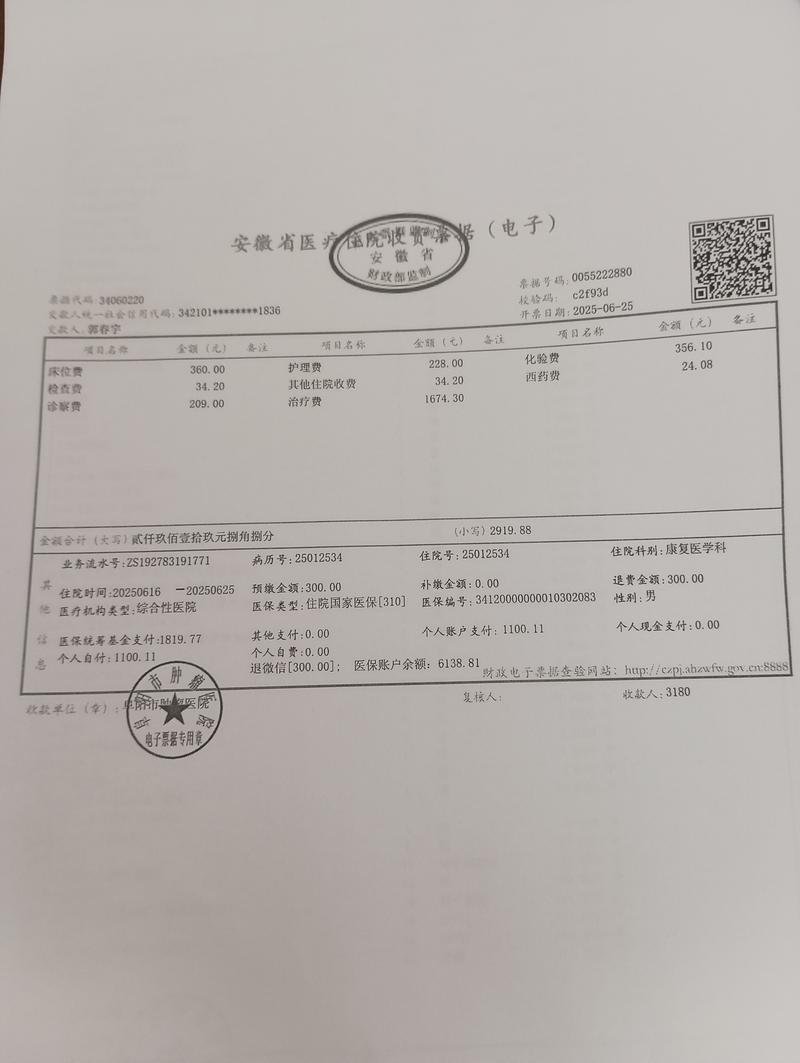
很多人问,我发票原件丢了怎么办?是不是铁定报不了?
还真不是。你带身份证去医院的档案室,调出当时开票的存根联,复印之后让医院盖上鲜章,这样的复印件,绝大多数保险公司都认。我之前帮一个大叔处理过,他把发票放钱包里被偷了,跑了一趟医院补了盖章复印件,顺顺利利报下来了。当然也不排除有个别公司要求必须要原件,这个就看具体合同要求了,对吧。
为啥发票金额全对,还是不能全额报?
这是最多人纳闷的事儿。我发票开了八万八,怎么保险公司只给报了五万?是不是坑我?其实这里核心得搞懂,报销型保险和给付型保险的区别。
像我们买的百万医疗险、住院医疗险,都是报销型的,遵循损失补偿原则——说白了就是,你花了多少钱,最多给你报多少,不可能让你拿着发票赚钱。你哪怕买了三份医疗险,总共报的钱也不会超过你实际花的自付部分。这个规则本质上是为了防范有人故意受伤骗保,对正常投保人没有影响,不用反感。
而重疾险、防癌险这类给付型的,其实根本不需要医疗发票。你确诊符合合同约定的疾病,直接给你赔钱,花没花,花了多少,都不影响,这个要分清楚。
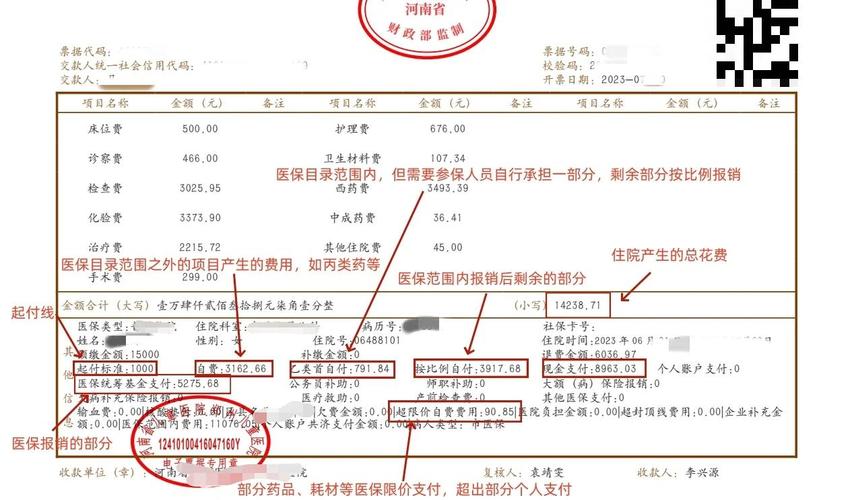
还有一个常见原因,发票上的钱,不是所有都能报。你翻一下你的发票,是不是上面会分“医保范围内金额”和“医保范围外金额”?很多医疗险,只报医保范围外的自费药,或者有约定的免赔额,那免赔额以内的部分,还有医保范围内已经报过的部分,当然就不能再报了。
举个例子,你住院总共花了3万,医保报了1万2,自己掏了1万8,买的百万医疗险有1万免赔额,那最后能报的就是8千,不是1万8,更不是3万。所以不是发票开了多少就要给你报多少,规则都写在合同里,早看早知道。
拿发票理赔,几个绝不能踩的小坑
第一个坑,千万不要自己改发票上的信息。我之前碰到过一个小伙子,医院开票把他名字写错了一个同音字,他嫌跑医院麻烦,自己拿笔涂了改上去,拿到保险公司直接被退回来,又折腾了两三趟回医院改,重新盖章,耽误大半个月。你说冤不冤?哪怕是医院写错了,也必须让医院改了之后盖公章,自己改的,一律无效。
第二个坑,先报医保别忘拿分割单。很多人去医保报销,工作人员收了原件,你别忘了主动要分割单。别觉得我有复印件就行,没分割单没盖章,保险公司真的不认,到时候再跑一趟,折腾的是自己。
第三个坑,不要把所有票据都订在一起。我见过不少人,为了整理方便,把发票、病例、费用清单全用订书钉订在一起,一不小心把发票上的金额或者章都订穿了,字迹模糊看不清,又要重新补,犯不上。拿个文件袋分开装,或者用回形针别就行,别乱订。
说实话,很多人理赔卡壳,真不是保险公司故意找茬,就是这些小细节没做好。我接触过的理赔里,八九成的发票问题都是可以提前避免的。
不过话说回来,要是你材料都齐了,发票也符合要求,还是有纠纷,那你也别慌,找保险公司的客服部门沟通,或者找相关监管部门反馈,合理维护自己的权益就行。
最后提醒,以上内容仅供学习参考,不构成任何投保建议、理赔结论,具体理赔要求、保险责任都要以你手里的保险合同和保险公司官方说明为准。本文仅做科普,不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|阿辰