旅行险到底保什么?别跟普通意外险搞混了
很多人出门买保险,一直把旅行险和普通一年期意外险搞混。其实俩根本不是一回事。 普通意外险保的是你一整年里,日常生活、工作里发生的意外,核心保人身,对财产啊行程相关的责任基本不覆盖。旅行险不一样,它只保你这次旅行的这几天,保障范围宽得多。 说实话,你出门碰到的绝大多数糟心事,它都能沾上边。 主要分三大块:人身保障类:意外身故伤残、意外医疗都不说了,最有用的是紧急医疗救援——你去偏远山区玩摔了,需要直升机转运,动辄几万几十万的转运费,普通保险根本不管,旅行险能帮你出这笔钱。哪怕你在国外突发急病,帮你联系医院、安排转运,这些服务都是旅行险才带的。 财产行程类:航班延误取消、行李丢了被偷了、行程临时因为生病去不了要取消,这些都能赔。前两年我朋友飞海口,遇上台风延误了快10个小时,本来已经做好自掏腰包住一晚的准备,结果理赔下来刚好cover了住宿费餐饮费,相当于白住了一晚。 第三者责任类:你旅途中不小心碰坏了别人的东西、伤了人,需要赔钱,这个也能帮你扛。比如租民宿不小心打碎了老板的装饰瓷瓶,比如骑共享电动车不小心蹭了别人的车,都能用得上。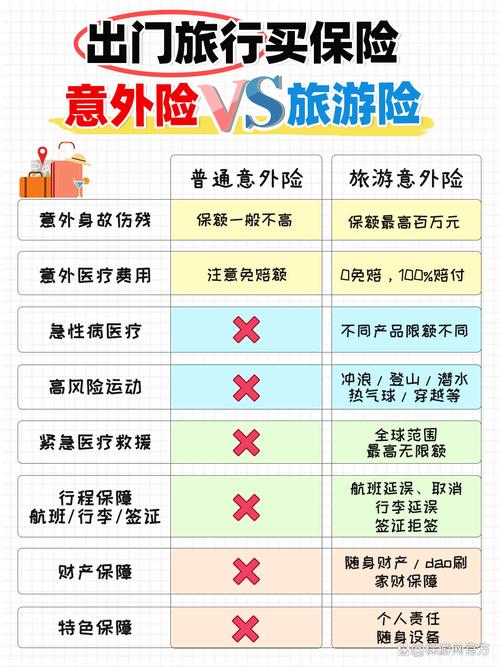
这些常见误区,九成的人都踩过
第一个误区:我有医保有百万医疗险,还要旅行险干嘛? 这话真不对。先说医保,你要是出境游,国内医保根本不报境外的医疗费用,真出点事,一趟下来几十万的医疗费谁扛?哪怕你就在国内玩,医保也不管航班延误、行李丢失啊,百万医疗险也不管这些,更不会给你提供直升机救援的服务。 第二个误区:短途游一日游没必要买。 意外这件事,真不分时间长短也不分距离远近。我前两年听同行说过一个事,有人去邻市泡温泉,当天去当天回,没买旅行险,结果滑倒摔成骨折,光手术费就花了好几万,虽然医保能报一部分,但如果有旅行险的意外医疗,能多报不少,何况要是摔了之后行程取消,也能赔一部分钱。一日游的旅行险也就三五块钱,买了不亏,不买也没人说你错,就是看你求不追求这个安心。 第三个误区:我去玩冲浪蹦极,买了旅行险就能赔。 别想当然。绝大多数普通旅行险,都把高风险运动列在免责里了。什么是高风险?攀岩、潜水、冲浪、蹦极、探险、登山,基本都在里面。你要是专门去玩这些项目,一定要仔细看免责条款,找能覆盖你要做的项目的旅行险,不然真出事了赔不了,哭都没地方哭。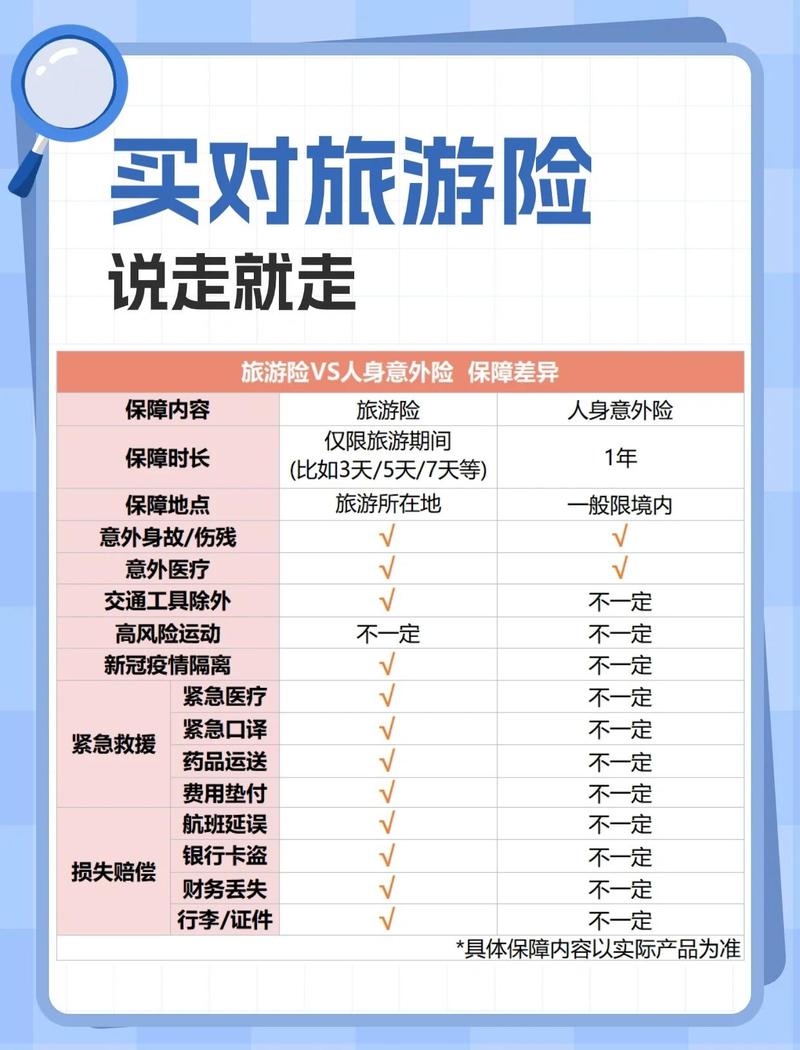
买之前多留个心,避开不必要的麻烦
本内容仅为保险基础知识科普,供学习参考使用,不构成任何投保建议、核保结论或理赔承诺。所有的保障范围、免责条款、理赔规则均以对应的保险合同以及保险公司官方说明为准。本文不推销任何具体保险产品,不评价任何保险公司或产品的好坏。
作者|dananjin
排版|dananjin
审核|满满