一文讲透责任险:原来你我日常都用得上它
2026-09-12 07:23:43
很多人第一次听到责任险,第一反应都是——这是给企业买的吧?跟我一个普通上班族有啥关系?
说实话,我之前也这么想,直到前阵子听到小区邻居的事儿:他家熊孩子踢球,把一楼住户的玻璃窗砸碎了,还划伤了主人,前前后后赔了小两万。刚好他家买家财险的时候附加了个人责任险,最后保险公司赔了一多半。
你看,这不就用到了?
责任险到底保的是什么?
直接给结论:责任险核心就一件事:你因为过失,依法需要给第三方(也就是别人)赔钱的时候,保险公司替你赔。
划三个核心关键词:
第一,必须是你的过失,也就是你不小心犯的错,故意坑人肯定不算。
第二,必须是依法你要赔的,法律说不该你赔的,保险公司也不会出这个钱。
第三,只赔第三方,也就是你之外的人的损失,你自己受伤或者自己东西坏了,责任险不管。
举个例子,你去奶茶店买奶茶,脚滑摔了,尾骨骨裂花了好几万。这个时候,奶茶店如果买了公众责任险,那就是奶茶店的责任,保险公司赔你的医药费。要是奶茶店没买,那就是奶茶店自己掏腰包。
对吧?
 餐厅公众责任险理赔场景示意图
我们日常会接触到哪些责任险?
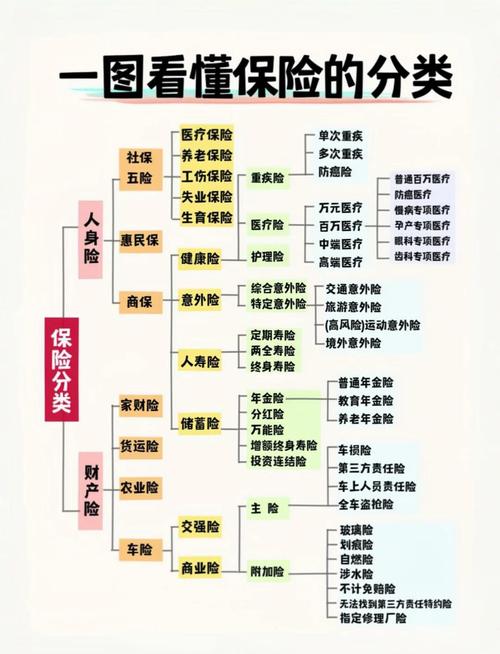
其实责任险的品类特别多,挑几个最常见的说:
1. 公众责任险:这是商场、餐厅、酒店、公园这些公共场所经营者最常买的,就是保客人在你这儿出事,经营者要承担的责任。
2. 雇主责任险:老板给员工买的,员工在工作时间出了意外,老板要赔钱,保险公司出。别和工伤保险搞混,工伤保险是社保必须交的,雇主责任险是老板额外买的,保障老板自己的风险。
3. 产品责任险:生产、卖东西的商家会买,如果你卖的产品有问题,把客人吃出问题,或者把客人的东西弄坏了,要赔钱的时候,它管。
4. 职业责任险:给医生、律师、会计师、设计师这些专业人士买的,要是工作出错,给客户造成了损失,要赔钱,它兜着。比如医生手术出了过失,律师整理证据出了错,都能保。
5. 个人责任险:就是开头说的,普通人最常用到的,一般都是附加在家财险里面。比如你家狗咬了人,花盆掉下去砸了车,熊孩子弄坏了别人的东西,甚至你出门旅游不小心弄坏了酒店的电视,都在保障范围内。很多人买了家财险都不知道自己有这个保障,太浪费了。
 日常常见责任险适用场景分类图
关于责任险的几个常见误解
 关于责任险的几个常见误解
一个个说,别踩坑:
第一个误解:责任险和普通人没关系,只有企业需要。
不对。刚才说了,个人责任险很多家财险都送,你平时生活里难免有个不小心,碰坏了别人的东西,伤到了人,都能用上。还有你买车的时候买的第三者责任险,本质上就是责任险啊,你开车撞到了别人,三责帮你赔,这不就是责任险吗?天天开车的人,哪个离得开?
第二个误解:我有意外险,就不需要责任险了。
完全两码事。意外险是保你自己出事,给你赔钱。责任险是你把别人弄出事,帮你给别人赔钱。方向完全不一样,谁也代替不了谁。
第三个误解:只要出事,责任险都赔。
当然不是。故意干的坏事肯定不赔,你故意把别人打伤,故意砸别人的车,这个别说保险不赔,法律也不护着你对吧?然后你自己的损失,也不赔,责任险只赔你要给别人的部分。还有很多常规免责情况,比如战争、核辐射这些,基本上所有保险都不保。
最后要提醒的几件事
 最后要提醒的几件事
说实话,责任险是非常实用的一类保障,不管是对企业还是对个人,都是转移风险的好工具。不过接触的时候一定要注意这几点:
1. 一定要看免责条款,哪些情况不赔,合同里写得清清楚楚,一定要提前了解。
2. 一定要看保障范围,有些责任险只保特定区域、特定行为,超出范围就不赔了。比如有的雇主责任险只保在工作场所内的意外,员工出去跑业务路上出事,说不定就不赔,这个要提前看清楚。
3. 保额要匹配自己的需求,不同场景需要的保额差很多,根据自己的实际情况选就可以。
本文仅做保险知识科普,不推荐任何保险产品,不构成任何投保建议。具体的保障内容、免责条款、理赔条件等,均请以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一文讲透责任险:原来你我日常都用得上它
文章链接:https://xinminbao.com/a/34.html