去年梅雨季,我家客厅被楼上邻居家漏出来的水泡了。新换的沙发泡开了皮,地板起了翘,修下来小一万。
邻居说,他买了家财险,最后大部分都走保险报了。
我那时候才反应过来——哦,原来这种小保险,这么管用。
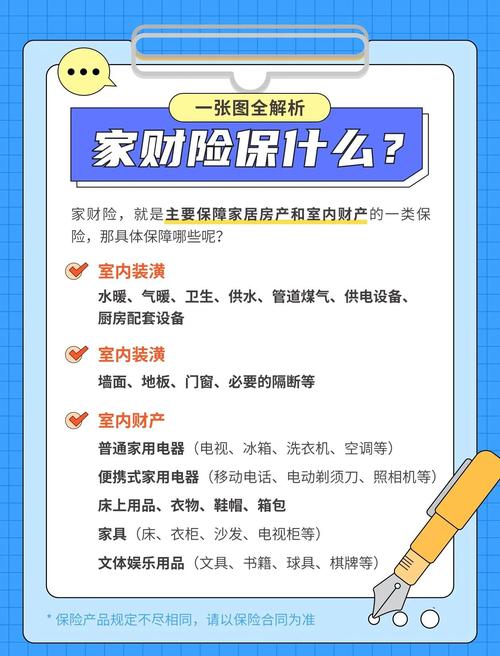
到底什么是家财险?都保些什么?
说白了,就是给你的房子和家里的财产配的保障。很多人一听名字,就觉得只有买了房的业主才能买,不对哦。
租房的朋友也能买,保你自己带进去的家电、家具、个人行李,一样有用。
一般来说,家财险的保障分两大块。
第一块是自身财产损失:比如暴雨洪水泡了家,火灾烧了东西,小偷进家门偷了电脑相机,甚至大风刮掉了阳台的防盗网砸坏了家里的东西,符合条件的都能赔。
第二块是第三者责任,这也是最容易被忽略,偏偏最实用的部分。你家水管漏了淹了楼下,要赔楼下的装修和家具;你家狗没牵住咬了路人,要出医药费;你家小孩玩闹不小心打碎了邻居家的玻璃,这些你需要承担的赔偿责任,家财险大多能帮你分担一部分。
就像我邻居那次,赔我家的一万多损失,就是走他家财险的第三者责任报的,他自己只掏了几百块零头。
这些误区,大半人买之前都没搞清楚
我跟身边朋友聊起家财险,发现好多人对它的误解真的挺深的。挑几个常见的说说。
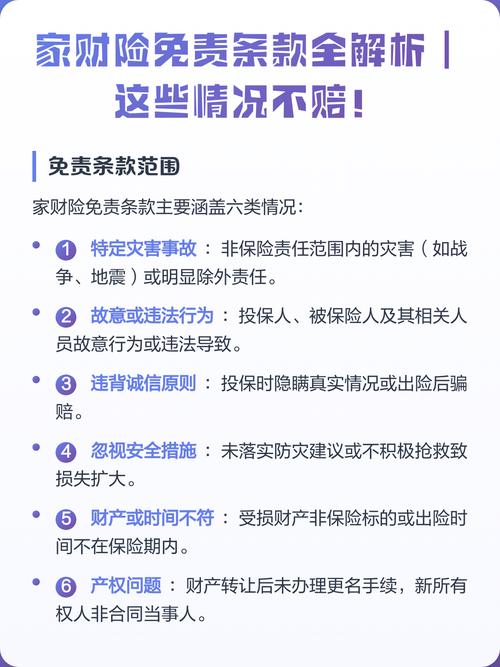
第一个误区:所有自然灾害都保。
不对。大部分普通家财险,地震、海啸默认是免责的,想要获得这部分保障,一般需要额外附加对应的责任。如果你住在地震高发区,这点一定要提前留意。
第二个误区:家里所有值钱东西都能赔。
不对哦。像金银珠宝、古董字画、有价证券这类特殊物品,普通家财险要么有额度限制,要么干脆不保。如果你家有价值很高的这类藏品,得提前看清楚条款,有需要的话可以做特别约定。
第三个误区:租房子没必要买家财险。
这真错得离谱。你想想,你租房子带进去的笔记本电脑、冰箱、自己买的衣柜,哪个不是花真金白银买的?万一发生火灾、水淹,房东的房子有房东的保险,你的东西人家可不赔。再说了,真要是你忘关水龙头漏了水,淹了楼下,房东肯定会找你赔啊,这笔钱难不成要自己全掏?
第四个误区:保额买越高越划算。
才不是。家财险是按实际损失赔付的,不是买多少保额就赔多少钱。你房子花五百万买的,真出了事要重建修复,根本花不了五百万,买太高保额纯纯多交保费,浪费钱。
最后说几句实在提醒
说实话,家财险真的算不上什么大开支,一年几十到上百块,一杯奶茶钱就能买一年的保障,门槛很低。
但你别因为它便宜就随便买,买之前一定要捋清楚这几件事。
第一,一定要把免责条款看明白。什么不赔,其实比什么赔更重要。比如有的家财险不保管道爆裂,有的不保楼上漏水导致的你的财产损失,这些都要提前弄清楚。
第二,保额别瞎填。房屋主体的保额按重建价格算就可以,不用按你买房的成交价填;室内财产就按你家里所有物品的实际价值大概估一个,不用虚高。
第三,不管你是从哪里了解的产品,所有信息都要以正式的保险合同为准,口头介绍、网上的宣传都不算数,一切以合同写的内容为准。
当然,家财险也不是万能的。它就是一个给家庭托底的小保障,花小钱解决大麻烦的事儿,仅此而已。
合规声明:本文内容仅供保险知识科普学习参考,不构成任何投保建议,不推荐任何具体保险产品,所有的保障范围、免责内容、理赔规则均以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨