别再被‘保险都是坑’带偏:普通人该掌握的保险基础常识
2026-11-02 22:30:05
说实话,我见过太多人一提保险就皱眉头。
要么是被熟人硬推过不合适的产品,要么是听了两句“理赔难”的传言就把所有保单全归为诈骗。
但真沉下心把最基础的规则捋明白,你会发现很多矛盾根本不是保险本身的问题——是大家连最基本的游戏规则都没搞懂就入场了。
真没那么玄乎。
买保险前先搞懂:你掏的钱到底换了啥?
别觉得那些名词是销售故意拿来唬人的黑话。
举个大家常碰到的场景:你自己掏腰包给家里娃买保险,你就是投保人——掏钱、跟保险公司签合同、后续负责交保费的人。
你家娃是被保人——合同里保障的对象,真出了合同约定的状况,能触发理赔流程的人。
受益人更好懂:万一被保人身故了,这笔理赔金要打给谁,谁就是受益人。
 保险合同核心主体关系示意图
这里要敲个重点:保费是你每年要交的钱,保额是真出事了保险公司按合同约定能赔付的金额。
别被“高保额”三个字冲昏头。
你得回头看合同里那堆触发理赔的条件,不是你交了保费就什么都赔。
好多人当初被销售说“一年交几千块保几百万”动了心,真到理赔的时候才发现,几百万的保额只覆盖某几种特定的重症,自己得的病根本不在列表里——这就是当初没搞懂核心概念的代价。
特别容易踩坑的3个基础条款,签字前一定要逐字看
别上来就翻产品宣传页的彩色广告,直接翻合同里标着责任、条款的那几页。
别偷懒。
第一个,等待期。
啥意思?就是合同生效之后,有一段不算短的时间(常见的是30天、90天、180天),这段时间里要是非意外原因出了合同约定的状况,保险公司是不赔的,最多退你已经交的保费。
为啥设这个?说白了就是防有人已经查出问题了才临时抱佛脚买保险。
对了,所有等待期的时长、理赔规则,全要以具体保险合同的文字说明为准,别听销售嘴上说啥。
第二个,健康告知。
好多人踩坑就踩在这。
销售说“你随便填,不用如实说,到时候都能赔”,真到理赔的时候一查病历,发现你买之前就有结节、高血压没说,直接给你拒赔,找谁说理去?
这里要讲清楚:健康告知不是让你把从小到大的所有毛病全列出来,而是问啥答啥,没问到的不用主动提。
我之前见过个大姐,买重疾险的时候把十年前得过一次急性肠胃炎的事都主动写上了,其实健康告知里根本没问这个,平白无故多了一堆审核流程,完全没必要。
但凡有不确定的,别自己瞎猜,直接找保险公司的官方渠道问清楚,留好记录。
别嫌麻烦。
第三个,免责条款。
就是合同里明明白白写着“这些情况我们不赔”的条目。
比如酒驾出事、故意犯罪导致的损伤,基本所有保险都不会赔。
别嫌这部分字多就直接跳过——你交了钱,总得知道哪些情况换不来赔偿吧。
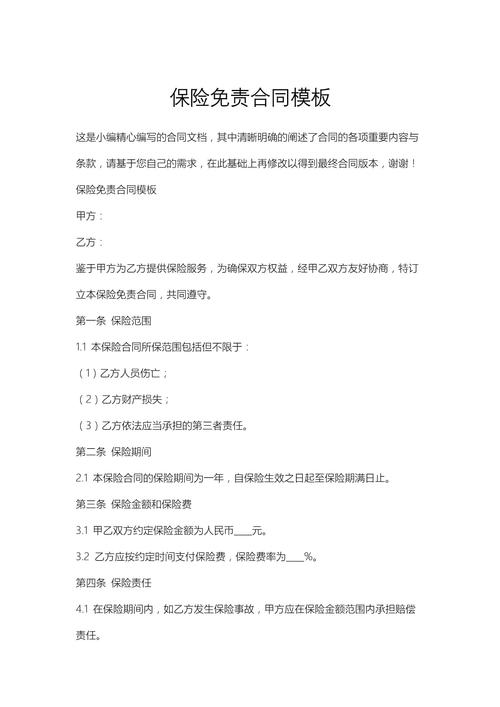 保险合同免责条款排版示例图
大家常碰到的理赔误解,今天一次性说透
 大家常碰到的理赔误解,今天一次性说透
先给个实在结论:只要你符合合同约定的理赔条件,准备的材料齐全,理赔流程没你想的那么难。
当然反过来,要是你提交的材料证明你不符合合同里写的理赔标准,那拒赔也是正常流程。
常见的误解真的挺多的。
第一个,觉得“只要住院就全赔”。
根本不是。
你得看你买的保险对应的责任:是报意外导致的住院?还是报疾病住院?有没有免赔额?是不是只报社保目录内的费用?这些全是写在合同里的硬规则。
第二个,觉得“小公司买的保险理赔不了”。
别拿对公司大小的刻板印象套到合同上。
只要是正规备案的保险合同,理赔的依据全是合同条款,跟公司规模没有直接的绑定关系。真有纠纷,也有银保监会的投诉渠道可以走,这点大家不用太慌。
第三个,觉得“理赔要找熟人托关系才能拿到钱”。
现在绝大多数常规理赔,你把材料上传到官方渠道,符合条件的几个工作日就到账了。真遇到材料不齐的情况,工作人员也会一次性告诉你要补啥,根本不需要托关系。
最后必须把合规的话说在前头:
1. 以上所有内容都是通用的保险常识科普,不针对任何具体保险产品,不构成任何投保建议。
2. 涉及到健康告知、等待期、免责条款、理赔流程的具体规则,全以你手上的保险合同、保险公司的官方正式说明为准。
3. 如果你遇到拿不准的核保结论、理赔纠纷,别信网上的零散攻略,直接联系保险公司的官方客服,或者通过银保监会的官方渠道咨询。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别再被‘保险都是坑’带偏:普通人该掌握的保险基础常识
文章链接:https://xinminbao.com/a/2615.html