上周在楼下冰粉摊等老板加芋圆的时候,碰到同小区的王姐蹲在小塑料凳上,手指划得个税APP屏幕哒哒响。一会儿拍大腿笑,说今年退了427块的税,够买两箱牛奶;一会儿又皱着眉头划朋友圈,说对门邻居去年买了份带抵税的健康险,比她多退了一千多,追着问我是不是自己漏报了,平白亏了钱。
我当时跟她聊了快20分钟,发现好多人对这个能抵税的健康险,误会真的太大了。
先给你浇盆冷水:90%你以为能抵税的保险,系统根本不认
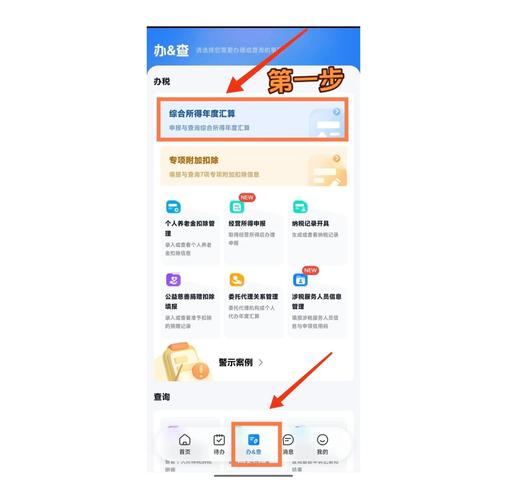
好多人之前被销售忽悠,说买重疾险、买百万医疗、买意外险都能抵个税,兴冲冲把保单号填到汇算系统里,结果等了半天收到个系统提示:无有效税优识别码。白忙活一场不说,甚至可能因为填错信息导致本来该退的税延迟到账。
这里说的能抵税的健康险,全称是个人税收优惠型健康保险,跟咱们平时在网上随便买的商业健康险根本不是一个体系。它是带政策属性的产品,每一份保单都会有专属的18位税优识别码,直接印在保单的显眼位置——没有这个码,不管销售说的天花乱坠,你填到个税系统里都是无效的。
我去年就碰到个刚毕业的小伙子,把自己每年320块买的百万医疗保单填进去,结果系统直接打回,本来该退的300多税没及时到账,还因为汇算逾期补了120多的滞纳金,气得找之前卖他保险的人吵了快半小时。
算完账你就知道,这几百块的抵税额,根本不是谁都值得凑的
首先得把抵税的规则说透:税优健康险的抵扣额度是每年最高2400元的税前扣除,摊到每个月就是200块。注意哦,是税前扣除,不是直接减你的个税金额,能省多少钱,完全看你适用的个税税率档次。
比如你每个月扣完社保、租房、赡养老人这些专项附加扣除之后,应纳税所得额本来就没到个税起征点,那这个抵扣对你来说完全没用——你本来就不用交税,抵不抵的有啥区别?之前碰到个小姑娘,每个月到手才4300,扣完租房的1500专项附加,本来就不用交个税,为了凑这个抵扣,硬花2300买了份所谓的“抵税险”,最后算下来一分钱税都没省,相当于多花两千多买了个小额医疗险,亏得直撇嘴。
要是你收入高一点,抵扣的金额才会有点存在感:年收入10万左右的,适用3%的最低税率,一年大概能省72块的税;年收入30万的,适用20%的税率,一年能省480;年收入百万以上的,适用45%的最高税率,一年大概能省1080。
当然,也不能只盯着抵税那点钱算,得看这个保险本身的保障到底值不值。现在在售的税优健康险,普遍的特点是对既往症人群比较友好,不会因为你有高血压、糖尿病、长期甲状腺结节这些问题就直接拒保,续保的规则也是明确写在合同里的。但它也有很明显的短板:保额普遍不算高,不像普通百万医疗动辄几百万的住院保额,它的保额大多是几十万的水平,报销的范围、既往症的报销比例,也都是有明确合同约定的,不是啥费用都能报。

几个被问爆的问题,我一次性给你说透
第一个问题:我个人能直接买这个险吗?
真不是想随便买就能买到的。现在不少税优健康险是走单位团险渠道发售的,面向个人开放投保的产品数量不算多,想了解的话直接找保险公司的官方客服问清楚投保规则,别听朋友圈的代理瞎忽悠。
第二个问题:买了之后理赔会不会很麻烦?
所有的理赔流程、免责范围、既往症认定标准,都要以正式的保险合同条款为准,不存在“买了就全报”的说法。投保之前一定要把条款里的关键内容读明白,别听销售拍胸脯给你承诺。
第三个问题:我已经买了普通的百万医疗,还有必要考虑这个吗?
真不一定。如果你身体健康,普通百万医疗的保费便宜、保额充足,完全能覆盖你平时的住院风险,没必要特意为了那点抵税额换产品;如果之前因为身体原因,买普通健康险被多次拒保,那这个带政策属性的产品,可能是个可以纳入考虑的选择。
说实话,我真的看不惯有些博主把这个险吹得神乎其神,好像不买就是亏了一个亿。真不是。它就是个带点税收优惠的政策性健康险,有它的优势,也有它的短板,适合的人用着刚好,不适合的人买了就是纯浪费钱。就像你夏天买冰粉,别人说加酸梅汤多送一勺芋圆,你本来就不爱吃酸梅汤,总不能为了那勺芋圆硬加吧?
最后也得提醒一句:以上内容都是我平时跟邻居、社区朋友聊天攒的实用常识,不构成任何投保建议。所有产品的保障责任、投保规则、理赔标准,都要以保险公司的官方合同和正式说明为准。大家要是真有投保的想法,一定要多核对条款,别冲动消费。
作者|dananjin
排版|dananjin
审核|小准