上周三晚在小区门口的便利店碰着张阿姨,她攥着打折的购物袋,看见我就招手,说前阵子老伴胆囊炎急性发作住了一周院,本来以为职工医保能兜住大半,结果出院结账的时候,单是自费的进口抗炎药、术后的一次性医用耗材,就掏了一万八。她蹲在便利店门口叹气,说之前社区来做宣传的时候,提过住院医疗相关的保障,她当时觉得自己有医保,用不着,现在悔得肠子都青了。
我当时也没好意思多劝,毕竟谁都有觉得“这种事落不到自己头上”的时候。但真的聊多了身边的住院案例才发现,十个人里有八个,连住院医疗到底能报啥、不能报啥都没搞清楚,稀里糊涂买了,真到要用的时候才发现这也不赔那也不赔;还有的人完全没配置,真碰到大额支出的时候,只能硬着头皮掏积蓄。我当时听着都替她堵得慌——那笔钱本来是老两口准备入秋了去青岛看儿子的路费啊。
你住院花的钱,到底哪部分能被住院医疗覆盖?
很多人对住院医疗的第一印象,就是“只要住院就能全报”。
真不是。
咱们先把一次住院的账单拆解开就懂了。通常你交的住院总费用,首先会走基本医保的报销流程,扣掉医保统筹已经付的部分,剩下的钱其实分三块:第一块是医保目录内,按比例报销之后需要你自己掏的钱,比如起付线以下的部分、报销比例没覆盖到的自付段;第二块是医保目录内,但超出医保限额标准的部分;第三块是完全在医保目录外的费用——比如进口的特效药、超出普通病房标准的单间费、一些新型的手术耗材,这部分医保是一分钱都不会报的。
而市面上常见的住院医疗类保障,本质上就是帮你覆盖上面这几块医保报完之后的剩余支出。多数产品的逻辑是:你先经过医保报销,剩下的符合合同约定范围的费用,扣掉合同约定的免赔额,再按比例给你报销。
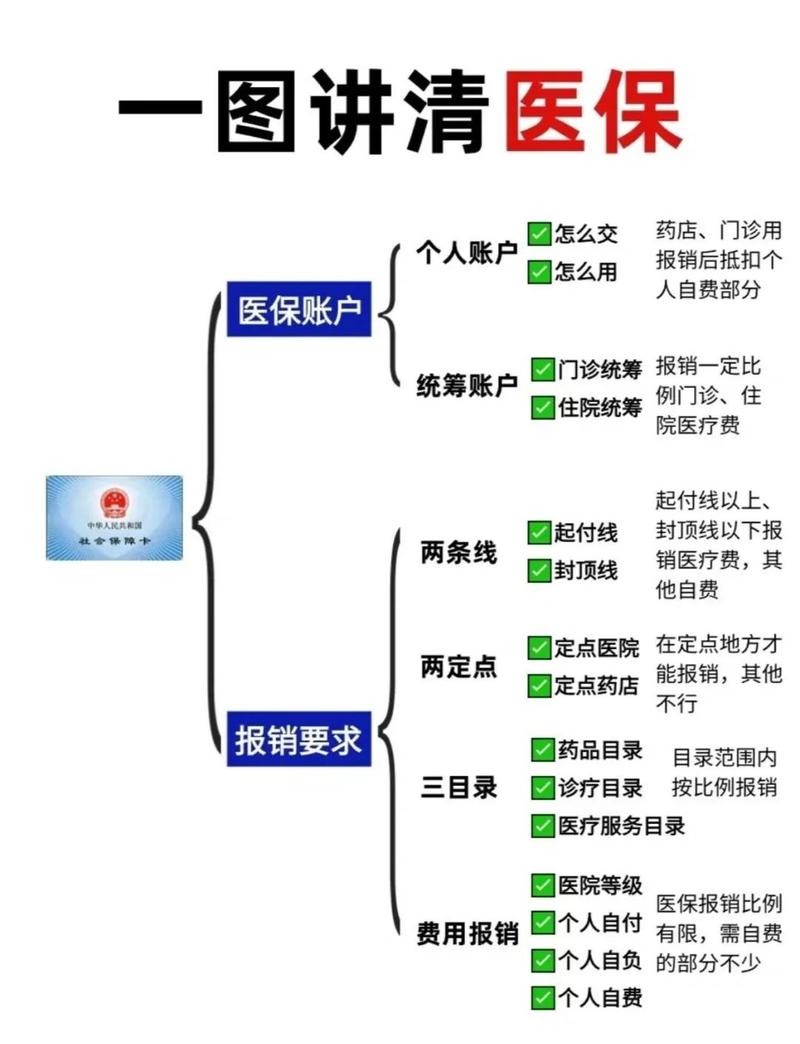
举个很实在的例子,比如一次住院总花费10万,医保统筹报了6万,剩下4万里,2万是目录内自付段,1万是目录内超限额部分,1万是全自费的进口耗材。如果对应的住院医疗合同里,免赔额是1万,报销比例100%,那符合约定的3万目录内费用,扣掉1万免赔,能报2万,剩下那1万全自费的耗材,要是合同里没写能报目录外费用,那这部分就得你自己掏。
真的别嫌麻烦。搞懂这个拆分逻辑,你就不会在买的时候被人一句“啥都能报”给忽悠了。
那些没人提前跟你说的“隐形门槛”

很多人买完住院医疗就把保单往抽屉里一塞,再也没翻开过,真到要理赔的时候才发现,原来合同里藏着好几个关键的门槛,踩中一个,可能就报不了。
第一个是等待期。绝大多数的住院类保障,都不是你今天买了,明天住院就能报的。一般会设置30天到90天不等的等待期,等待期内因为非意外原因住院产生的费用,保险公司是不承担理赔责任的。之前碰到过个小伙子,买完没到两周就因为急性肠胃炎住院,找过来问能不能赔,翻了合同才知道等待期是30天,最后只能退了保费,自己掏了住院费。
第二个是健康告知。这真的是很多人踩坑的地方。好多人填投保信息的时候,觉得“我这点小毛病不算啥”,比如之前有过高血压、甲状腺结节、住过院做过小手术,全都不填,就等着真出事的时候能赔。但实际上,保险公司在理赔的时候是会查你的过往就诊记录的,如果投保的时候没有如实告知合同里问到的健康情况,真到理赔的时候很容易出现纠纷。说真的,我见过太多人因为嫌麻烦,投保的时候随便点几个“否”,最后理赔的时候闹得一肚子气,真的太不值了。这点真的要记牢:健康告知是问啥答啥,别夸大,也别隐瞒,有疑问就找官方渠道确认,别抱着侥幸心理。
第三个是续保规则。很多人觉得买一次就能管一辈子,其实不是。绝大多数一年期的住院医疗保障,每年到期的时候都需要重新申请续保,部分产品会在条款里写明,不会因为你之前的理赔记录或者身体变化就拒绝续保,但也有很多产品是每年都要重新审核健康状况的,要是上一年住过院,或者这两年体检查出来点异常,第二年可能就没法再续了。这部分内容全写在合同的续保条款里,别光听销售口头承诺,逐字逐句看清楚更稳妥。
大家容易走偏的几个认知误区
聊多了就发现,很多人对住院医疗的认知,要么太极端,要么太理想化。
比如有人说“我有职工医保,根本不需要别的保障”。这话真的站不住脚。就像开头说的张阿姨家的情况,医保是保基本的,它的设计初衷是覆盖大家的基础医疗需求,对于那些目录外的、价格比较高的特效药、特殊耗材,报销力度是很有限的。真碰到需要长期治疗的大病,光是目录外的费用,可能就够普通家庭攒好几年的积蓄。
还有人觉得“住院医疗就是花得越多报得越多,保额买得越高越好”。真没必要。比如一个普通工薪家庭,一年能承担的保费预算本来就不多,要是为了追求几百万的虚高保额,多掏一倍的保费,反而挤压了其他必要的生活开支。其实重点是看保障范围能不能覆盖常见的大额住院支出,免赔额是不是符合自己的承受能力,没必要为了数字好看多花钱。
更有人觉得“只要我住院了,不管啥情况都能报”。其实不然,保险合同里的免责条款写得明明白白:比如故意行为导致的受伤住院、酒驾、吸毒、美容整形、既往症未如实告知的情况,这些都是不在保障范围内的。真到要理赔的时候,这些条款就是合同里明确的判定依据,没人会因为你“不知道”就给你通融。
其实我做社区科普这么久,从来不会劝大家急急忙忙买什么保障,毕竟每个人的身体情况、家庭预算都不一样,适合的东西也不一样。但我总觉得,你至少得先把这些基础逻辑搞明白,别稀里糊涂被人忽悠着买了不符合自己需求的产品,也别完全裸奔,真碰到大额住院支出的时候手忙脚乱。
以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有涉及保障范围、免责条款、等待期、续保规则、理赔流程的内容,均以对应保险合同条款及保险公司官方正式说明为准。大家有具体疑问时,可通过保险公司官方客服渠道核实信息。
作者|dananjin
排版|dananjin
审核|柚子