上周帮朋友整理理赔材料,他盯着出院结算单愣了三分钟。
他住院前后总共花了8200,社保报了2100,剩下6100全是自己掏的。他当初买百万医疗险的时候,特意看了宣传页上的”几百万保额”,想着这点钱肯定能全报。结果保险公司的理赔通知发过来,他一分钱都没拿到。
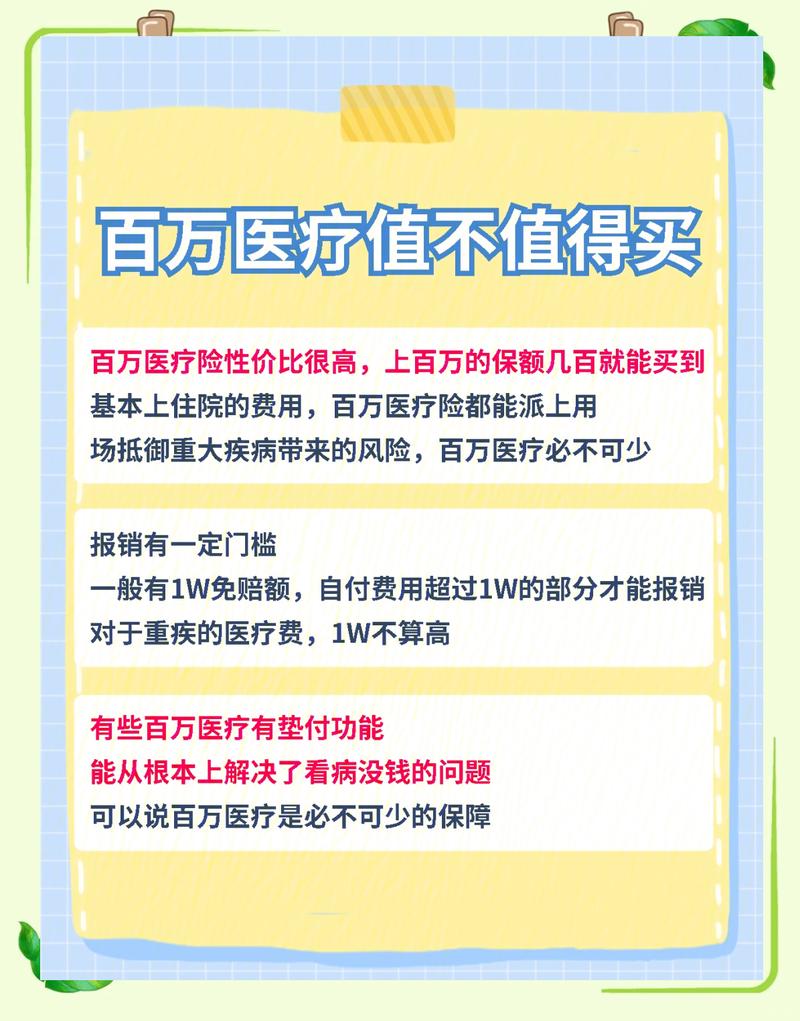
我凑过去翻了翻他的保单。哦,年度免赔额1万。离理赔线还差3900。
真的亏。
说实话,这真不是个例。我接触过的人里,十个有八个第一次看医疗险条款,都会直接跳过免赔额那栏——总觉得这是无关紧要的小字,真到要申请报销的时候,才反应过来这三个字卡了多少人。
别把免赔额当成保险公司的”故意刁难”
很多人刚看到免赔额规则的时候,第一反应是”保险公司真抠,我花了钱还要自己先垫一部分”。
真不是。
免赔额的本质,是投保人和保险公司提前约定的、需要个人自行承担的医疗费用阈值,只有实际花费超过这个阈值的部分,才会按照合同约定的规则申请报销。
设置这个门槛,本质上是帮所有投保人降低保费的——如果没有免赔额,哪怕你感冒发烧去医院花了几百块都能找保险公司报,那理赔申请会堆成山,最后算下来,每个人每年要交的保费至少是现在的两三倍。把高频的小额理赔筛掉,把保费集中起来应对真正的大额医疗支出,这才是免赔额存在的核心意义。
道理懂了,坑还是有人踩。
高频出现的3个免赔额认知坑
第一个坑:默认”所有花出去的钱都能算进免赔额累计”。
很多人以为,只要是自己看病掏的钱,不管是社保报的、还是自己付的、不管是自费药还是常规检查费,都能凑起来算进免赔额里。
不对。
绝大多数医疗险的免赔额累计,只计算社保报销之后、个人自付的合规医疗费用。什么是合规?就是符合当地医保目录范围的费用。你自己掏的自费药、自费项目,很多时候是不算进累计额度的。甚至有的产品约定,从其他渠道(比如单位福利、其他商业保险)已经报销过的费用,也不能算进免赔额的累计范围。
第二个坑:以为”没用到的免赔额额度会过期,完全没用”。
市面上绝大多数一年期的医疗险,免赔额都是按自然年度计算的,当年1月1日到12月31日之间的医疗费用,累计够了免赔额就可以申请报销,当年没累计到的部分,到年底就清零,不会自动结转到下一年。
但注意,这不是通用规则。少数产品会约定年度内未达到免赔额的部分,可以结转到下一年度累计,具体结转多久、哪些费用可以结转,全看合同怎么写,别自己默认所有产品都是年底清零。
第三个坑:觉得”超过免赔额的部分就能全报”。
举个通俗的例子,假设合同约定年度免赔额1万,报销比例是经社保结算后按约定比例赔付,你今年住院总共花了1万2,社保报了3000,剩下9000是个人自付的合规费用——离1万的免赔额还差1000,那这9000块都是要自己承担的,保险公司不会赔。
就算你合规自付的部分真的到了1万1,那也不是赔1万1,是只赔超过1万的那1000块。而且如果这部分费用里有不符合医保目录的项目,还要再扣掉对应的自费部分,最后算出来的金额才是实际能申请报销的额度。
差一点,都不行。
理赔前一定要核对的两个细节

第一个:先搞清楚你买的是”年度免赔额”还是”单次免赔额”。
年度免赔额很好理解,就是一整年的医疗费用累计达到约定额度就可以申请报销。很多意外医疗类的保障,用的是单次免赔额——也就是每一次意外导致的门诊、住院费用,都要先自己承担约定的额度,超过的部分才可以报,哪怕你一年里因为意外跑了五次医院,每次都要单独扣一次免赔额,和年度累计的规则完全不一样。
第二个:翻到条款里的”保险责任”章节,找到免赔额的那部分小字,逐字读。
别听销售口头说”我们免赔额特别低””什么费用都能累计”,口说无凭。你要自己看清楚:免赔额是多少,哪些费用可以累计,哪些不算,有没有其他特殊约定,这些全部写在合同里。
我之前碰到过一个用户,住院花了快2万,最后只报了几千块,他气冲冲找过来要说法,翻完条款才发现,他买的那款产品,免赔额累计只算社保内的自付费用,他那2万里有1万多是自费的靶向药,根本不算在累计范围内,离1万的免赔额还差3000多,能报的部分其实已经是符合规则的了。
合规提示
1. 以上所有关于免赔额的解释,均为行业通用概念说明,具体的免赔额额度、累计范围、计算方式、结转规则、报销比例,全部以您所持有的保险合同条款、以及保险公司官方发布的理赔规则为准。
2. 本文仅做保险知识科普,不推荐、不代理任何具体保险产品,不构成任何投保建议、核保结论或者理赔承诺。如果对条款内容有疑问,请直接通过保险公司官方客服渠道咨询,不要轻信非官方渠道的口头承诺。
3. 涉及理赔申请时,请按照保险公司要求准备对应材料,最终理赔结果以保险公司的官方审核结论为准。
作者|dananjin
排版|dananjin
审核|阿辰