是连自己要啥都没搞清楚。
很多人刚接触保险就被各种”返还型””终身型””高端医疗”的名词砸懵,销售说啥好就跟着买,最后交了好几年钱才发现,真出事的时候赔不了,或者交的钱占了家庭收入一大半,连日常周转都成问题。
说白了,买保险的第一步从来不是挑产品,是先把自己的需求摸透。
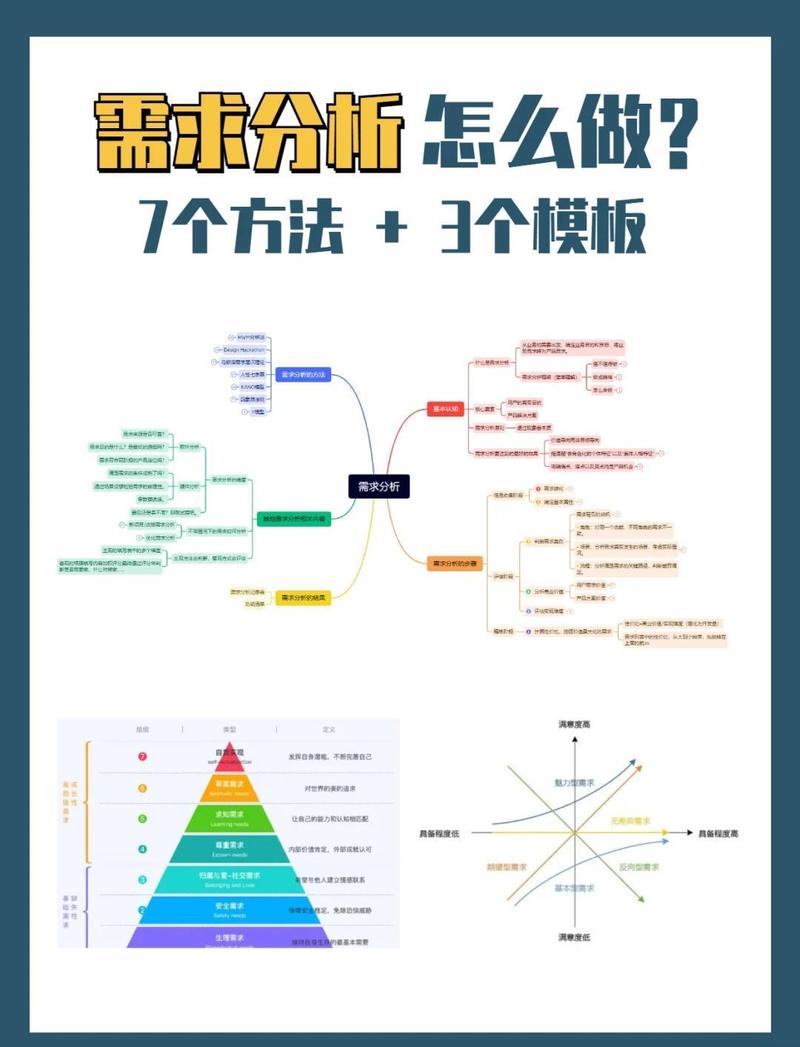
先搞懂:需求分析到底是在分析啥?
很多人以为需求分析就是销售拿着计算器,算你一年要交多少钱、能领多少钱。错。真正的需求分析,核心是找你家藏着的”风险窟窿”——就是一旦出事,你家自有的钱兜不住的那些缺口。
具体要拆两层:
第一,算清楚家庭的刚性负债。
比如房贷剩多少,孩子还有多少年要交学费,老人有没有固定的赡养支出,万一家里的经济支柱突然没了收入,这些固定要花的钱要谁来承担?

这张表算明白,你就知道一旦风险发生,你需要补的财务缺口有多大。
第二,区分”真风险”和”伪焦虑”。
真风险是什么?就是一旦发生,会直接把家庭拖进财务绝境的事:比如经济支柱得重疾要花几十万治疗费还没法上班,比如家里顶梁柱出意外失去劳动能力,剩下的人要扛着几十年的房贷过日子。
伪焦虑是什么?就是那种”万一中了个小磕碰要不要赔个几千块”,这种你自己家里的备用金完全能cover的事,根本没必要专门买保险来覆盖。
说实话,很多人花大价钱买的那种一年赔个几百块的门诊险,算下来交的保费比能拿到的理赔金还多,纯纯给保险公司做贡献。
很容易踩的坑:把”产品功能”当成”自己的需求”
我见过太多人做需求分析的时候,顺序完全搞反了。不是先找自己的风险缺口,是先看哪个产品吹得好,再倒推自己是不是需要这个产品的功能。
听人说返还型的好,交满几十年能把钱拿回来,就不管自己每年能不能拿出这么多保费,硬着头皮买;
听人说高端医疗能去私立医院,就不管自己平时连三甲医院的专家号都抢不到,根本不会去私立看病,硬上。

这种反向推导的结果,往往是两个错配:
一是预算错配。普通家庭一年拿出来交保费的钱,本来就只占家庭年收入的5%-10%,非要硬挤出来买那种年交几万的终身型产品,结果交了两三年就交不动了,退保只能退回来一点点钱,亏得要死。
二是人群错配。比如给刚出生的孩子买了一大堆终身寿险,却把家里赚钱更多的顶梁柱啥保障都没配。
真的。
你想啊,孩子的风险就算发生了,家里的收入来源还在,最多是花点治疗费;但顶梁柱的收入断了,整个家的经济来源就没了,这才是核心的风险啊。
做需求分析时,一定要卡的3个硬标准
第一,先保大风险,再保小风险。
就是先把那种能让你家财务崩盘的风险兜住,再考虑小的、能自己承担的风险。比如先把能覆盖大额医疗支出、重疾收入损失的保障配好,再去考虑那种小病小痛的小额报销。
第二,先保经济支柱,再保其他家庭成员。
谁赚的钱更多,谁承担的家庭责任更重,就先给谁配保障。这个逻辑很简单,经济支柱是家里的”印钞机”,印钞机不能停,停了整个家都转不动。
第三,保费支出不超过家庭年收入的10%。
这个是通用的参考值,要是保费交得太多,挤占了日常的生活开支,反而会变成家庭的负担,最后交不起断保,反而得不偿失。
大家对需求分析的常见误解
不对。年轻的时候没有家庭负担,保费更便宜,就算要配保障,成本比年纪大了再买低很多,而且年轻的时候健康状况好,能通过健康告知的概率也高,等年纪大了有点小毛病,可能想买都买不了。
还有人说,我钱够多,根本不需要保险。
其实就算是高收入家庭,需求分析的核心也不是”赔多少钱”,是万一发生风险的时候,不用动自己的存量资产,不用卖房子卖股票凑治疗费,把风险转移给保险公司,自己的钱该怎么花就怎么花。
最后要提的合规说明
以上提到的所有比例、配置逻辑,都是通用的保险科普参考,不构成任何投保建议。所有涉及到健康告知、保障责任、免责条款、等待期、续保规则的内容,都要以具体的保险合同条款和保险公司的官方说明为准。如果有不确定的地方,不要听任何第三方的口头承诺,直接打保险公司的官方客服电话核实。
另外,不存在”买了就一定能赔”的情况,理赔的前提完全是符合合同约定的条件,任何承诺100%理赔的说法都是不合规的。
作者|dananjin
排版|dananjin
审核|满满