先掰扯清楚:意外险保的“意外”,到底是啥
意外险的理赔判定,从来不是看你“是不是不小心”,而是要同时满足四个核心条件:外来的、突发的、非疾病的、非本意的。 举个很直白的例子。你走路没注意踩了香蕉皮摔了,四个条件全中,属于保障范围;你本身有癫痫病史,发病时失去平衡摔了,伤害的根源是疾病,不在保障范围内;你在高温天连续走了半小时中暑晕倒,这个是长期高温暴露下的身体应激反应,不是瞬间外来的突发伤害,大部分意外险也不会赔。 之前碰到个小伙子,跑半马冲到终点的时候突发横纹肌溶解,住院花了小一万,申请理赔被拒,在柜台坐了半天叹气——谁能想到跑个步还不算意外啊?我帮他翻了合同,确实写了“非突发的运动性损伤不在保障范围”,他买的时候根本没注意这行小字。
翻合同别只看保额:这几栏内容,直接决定理赔顺畅度
很多人买意外险的时候,第一反应是看保额高不高,价格便不便宜,翻到合同里的具体条款就跳过,真出事的时候才发现,那些写在小字里的规则,才是影响理赔的关键。 先找免责条款。凡是列在免责里的情况,不管你觉得多冤,都不在保障范围内。比如酒驾后摔了、打架斗殴受伤、参与高风险运动(比如没做防护爬野长城、无资质参与潜水跳伞)导致的伤害,基本都在通用免责范围内。当然,不同保险合同的免责范围有差异,别拿别人的合同套自己的,所有内容以你自己的合同原文为准。 看意外医疗的报销规则。很多人以为意外医疗就是花多少报多少,根本不是。首先看有没有免赔额——常见的是100块,意思是100块以下的医药费不赔,超过的部分才按约定比例报销。然后看报销范围,是只报社保目录内的费用,还是社保内外的费用都能报。张姐上次缝针用的是美容缝合线,属于社保外的自费项目,这部分钱是没法走社保内报销的,再扣掉100块的免赔额,最后赔的钱自然少了一大截。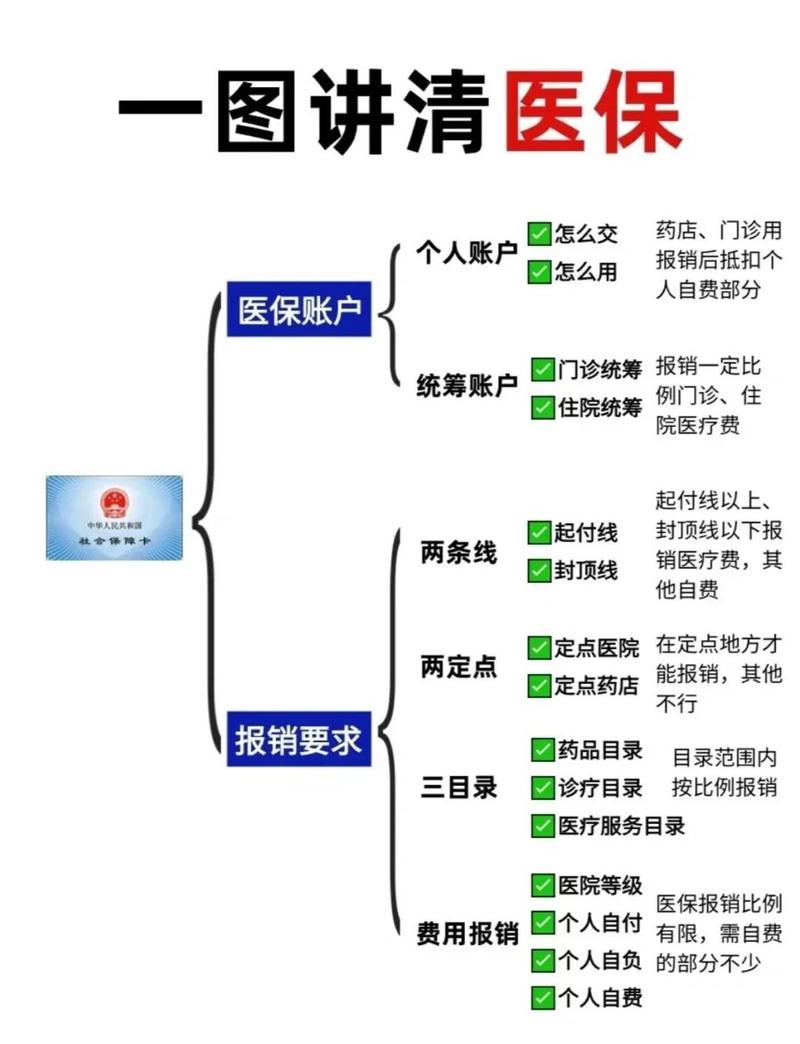
三个传了好几年的认知误区,别再当真
第一个误区:意外险买了就一劳永逸,不用管。 不对。意外险的保障期限大多是一年,到期了如果没及时续保,这期间出的事是不赔的。还有些短期意外险是跟特定场景绑定的,比如坐航班买的航意险,只保你那趟航班的飞行时间,落地出了机场就不在保障范围内了。 第二个误区:只要是意外导致的伤残,就按全保额赔。 不对。意外险的伤残赔付是按等级划分的,从一级到十级,对应不同的赔付比例,不是你只要留了疤就按全保额给。这个伤残等级的判定是有统一行业标准的,不是你自己觉得伤得重就算。 第三个误区:年纪大了买意外险肯定不划算。 其实不用急着下结论。不同年龄段的意外险,对健康状况、理赔规则的要求不一样,比如针对老年群体的意外险,通常会对骨折责任有专门的约定,但同时也会对既往疾病导致的意外有免责。至于适不适合自己,得对着合同条款一条一条看,别听网上的人云亦云。 最后得说句实在的。 以上所有内容,都是整理的通用保险常识,不构成任何投保建议、核保结论或者理赔承诺。所有涉及健康告知、免责条款、理赔流程、续保规则的内容,都请以你持有的保险合同原文,以及保险公司的官方说明为准。拿不准的问题,直接打保险公司的全国官方客服电话咨询,别信零散的网络传言,也别找所谓的“内部关系”走捷径。作者|dananjin
排版|dananjin
审核|知知