上周陪我姐去政务大厅打医保缴费凭证,她突然凑过来问:”我去年买的那几百块的医疗险,是不是以后只要住院,花多少钱都能全报啊?”
我愣了三秒。
真不是。
太多人买医疗险的时候,只听一句”住院能报”,翻都没翻合同就签了字。真到要理赔的时候才懵——要么是等待期没到,要么是得的病在免责里,钱花出去了,报不下来。
医疗险的核心逻辑,是补医保报不了的缺口
别把医疗险想成万能报销卡。
它核心的规则,是实报实销。意思是你先自己掏钱付医疗费,拿着医院开的正规发票、病历、费用清单,按合同约定的范围和比例申请报销,保险公司不会多给你一分钱。
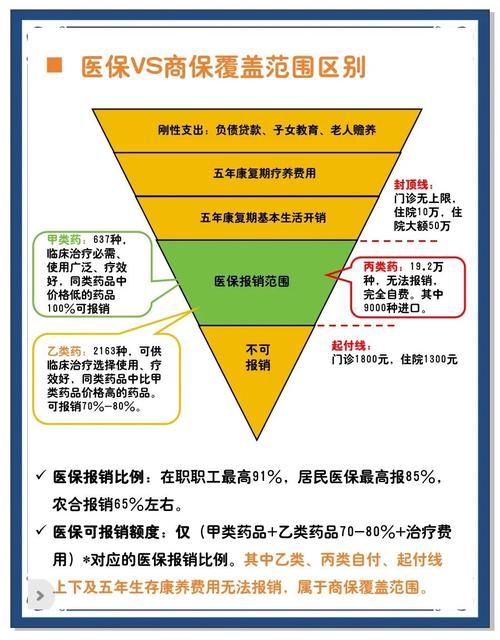
举个很直白的例子:你住院总共花了1万块,医保统筹报了6千,剩下4千如果全部在医疗险的保障范围内,保险公司就按合同约定,给你报这4千块里符合要求的部分。不会额外给你补营养费、误工费,也不会像重疾险那样,确诊了就直接打一笔钱到你账户。
很多人搞混医疗险和重疾险的区别,本质上就是没搞懂这个实报实销的规则。重疾险是”收入损失补偿”,医疗险是”医疗费用补偿”,完全是两个东西。
买之前必须抠明白的几个条款细节
说实话,医疗险的坑,十有八九都藏在合同的小字里。买之前别光看保额多高,这几个点一定要逐字核对。
第一,等待期约定。
不是你今天买完医疗险,明天住院就能报的。大部分产品会设置30天到90天不等的等待期,等待期内因疾病产生的住院费用,保险公司是不承担报销责任的。当然,意外导致的住院一般没有等待期,具体规则全部以合同条款为准。
第二,健康告知要求。
我见过太多人买保险的时候,健康告知那栏直接全勾”否”,觉得反正甲状腺结节、慢性胃炎这种小毛病没人查。
别侥幸。
保险公司核赔的时候,是能调取你在公立医疗机构的过往就诊记录的,哪怕你三年前在社区医院拍的一张结节B超单,都能成为拒赔的依据。
第三,免责条款范围。
不同医疗险的免责范围差异很大。常见的免责内容一般包括既往症治疗、美容整形、生育相关费用、非必要的体检支出、既往慢性病的常规门诊治疗等等。这些项目产生的费用,不管你花了多少,都不在报销范围内。
第四,续保规则。
很多人问”买一次医疗险是不是就能保一辈子?”真不是。你需要仔细看合同里的”保证续保”约定——是保证续保6年,还是20年,还是根本不保证续保。如果是不保证续保的产品,明年产品停售了,你就没法再续了。要是那时候你刚好体检查出了点小问题,再换别的产品可能就过不了健康告知。
这里要提醒一句,“保证续保”是合同约定的特定期限内的权益,不是终身承诺,所有规则都要以合同原文为准。

理赔时容易踩的认知误区
等真到要申请理赔的时候,很多人会因为认知偏差,觉得保险公司”故意不赔”,其实大多是自己一开始没搞懂规则。
第一个误区:只要住院就一定能报。
不对。如果你买的医疗险只覆盖住院责任,那你因为感冒发烧在门诊花的钱、做个小手术的门诊费用,是报不了的。要是合同里没写包含特殊门诊,那你做癌症放疗、透析这些门诊治疗的费用,也不在报销范围内。
第二个误区:所有的医药费都能报。
也不对。你在医院开的自费药、进口耗材,能不能报,要看合同里有没有把这些纳入保障范围。不是所有医疗险都覆盖自费医疗费用的。
第三个误区:小金额的理赔不值得申请。
我之前有个朋友,急性肠胃炎住院总共花了2300,医保报了1500,剩下的800多他一开始觉得钱少,懒得走流程申请理赔。后来被我提醒,在手机上拍了发票和病历上传,三天理赔款就到账了。
真的,别嫌麻烦。只要在保障范围内,哪怕报100块,也是你应得的权益。
最后碎碎念几句。
第一,所有的保障范围、免责条款、核保要求、理赔流程,全部以保险合同原文、保险公司官方发布的说明为准,别信销售的口头承诺。
第二,这篇内容只是通用的科普整理,不构成任何投保建议,也不推荐任何具体的保险产品。
第三,如果对某份合同的条款有疑问,直接打保险公司的官方客服电话问,比在网上搜各种零散的测评靠谱得多。
作者|dananjin
排版|dananjin
审核|满满