她蹲在台阶上,攥着手机,脸皱成了放了三天的橘子。
我凑过去问咋了,她把屏幕怼到我脸上,声音都带哭腔:”你快给我看看!我那重疾险是不是白买了?”
原来她儿子去年给她买的重疾险,本来该10号交保费,上个月她去外地帮刚生娃的女儿带外孙,换了本地的手机卡,原来留的那个号直接停了,根本收不到保险公司的提醒短信,昨天回到家翻旧短信才看到跳出来的逾期通知,当场就慌了神,觉得之前交的三万多保费全打了水漂。
我给她算了算日子,离约定的缴费日才过了18天。我说阿姨你别急啊,这哪是白买,你赶上宽限期了啊。
她当场愣了:”啥宽限期?我买保险的时候怎么没人跟我说过?”
宽限期?说白了就是给你忘性留的缓冲带
好多人第一次听到这个词,第一反应是”保险公司怎么这么好,还允许我晚交保费?”
真不是发善心。
这是监管对长期人身险的硬性要求——只要是缴费期超过1年的重疾险、终身寿险、长期年金险这类产品,条款里必须写清楚宽限期规则。绝大多数长期人身险的宽限期时长是60天,从你约定的保费缴费日当天开始计算。
啥意思呢?就像张阿姨这种,离缴费日过了18天,还在60天的圈里,这时候她把欠的保费补上,保单的效力跟之前半毛钱区别没有。哪怕是在这60天里,她真的出险了,符合合同里的理赔要求,保险公司该赔还是赔——只是会把欠的那期保费,从最终的理赔款里直接扣掉而已。
我当时给张阿姨算完日子,她当场拍了下大腿,差点把手里的布袋子甩出去:”我刚才在楼梯间都给我儿子拨电话了,准备骂他买的什么破保险,连个提醒都没有!”
你说要是她没碰到我,说不定真的就急出病来,平白无故把之前的保障扔了,多可惜。
别踩坑!宽限期不是“无限拖”,这几个错我见太多人犯过
我在社区帮大家解答问题快两年了,碰到过太多对宽限期有误解的人,说出来的话能吓你一跳。
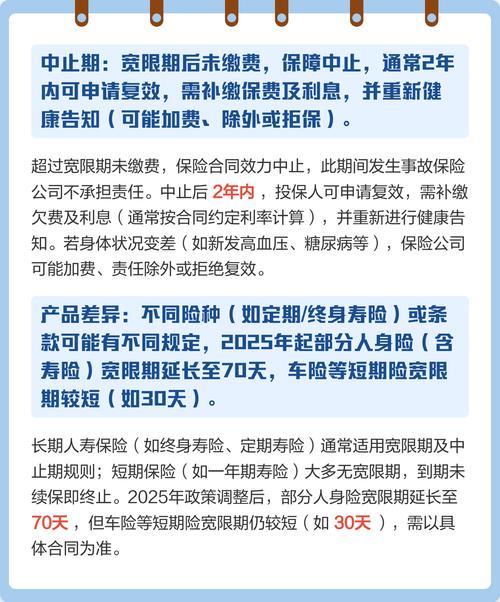
有人觉得”反正有60天缓冲,我故意晚俩月交钱也没事”——真不是。过了60天的宽限期还没交保费,保单会直接中止。注意是“中止”,不是“终止”,但这时候的保障是完全断掉的,这期间要是生病、出事,保险公司是一分钱都不会赔的。
去年夏天有个做建材生意的小伙子找过来,说自己急性胆囊炎住院花了两万多,要找我帮着看能不能走之前买的重疾险报销。我翻他的保单一看,缴费日是5月12号,他6月20号的时候才想起来要交保费,中间隔了39天其实还在宽限期里,可他那会觉得”反正不急,等月底回款了再说”,结果拖到了8月3号才想起这事,这时候离缴费日已经过了83天,保单早就在7月11号那天中止了。他住院是7月25号,正好在中止期里,别说报销,连报案都不算有效报案。他当时坐在我对面,烟一根接一根抽,说早知道就先把保费转了,哪至于遭这个罪。
不过话说回来,谁还没个手头紧、事情多的时候啊,真没必要因为一次忘交就自责半天,知道规则,下次注意就行。
还有人搞混了保障类型,以为一年期的意外险、医疗险也有宽限期。这可真的想多了。一年期的短期健康险、意外险,是没有宽限期的,到期当天零点保障就直接失效,你晚交1天,第二天出门摔了、发烧了,所有费用都得自己掏。之前有个刚毕业的小姑娘,买的一年期意外险,到期那天跟朋友去吃火锅,忘了交保费,过马路的时候被电动车刮了,腿缝了六针,找过来问能不能赔,我一看她的保单,到期时间是前一天晚上12点,出事是当天下午2点,中间差了14个小时,真的报不了。她当时坐在社区长椅上哭,说早知道就提前十分钟把钱交了。
哦对,还有个误区,有人觉得保单中止了也没事,大不了之后补钱复效就完了。哪有这么容易。复效的时候是要重新做健康告知的——这一两年里要是查出来血压高、血糖高、长了结节,复效的时候可能要被加费,甚至直接被拒保。而且复效之后还要重新算等待期,本来之前买保险的时候熬的那90天180天等待期早就过了,复效之后又要从头等,这中间要是出险,还是不赔。
真碰上忘交保费的情况,怎么处理最不亏?
其实真碰到保费没按时交的情况,根本没必要像张阿姨那样蹲在快递站哭,按步骤来就行。
首先,别慌,先翻一下自己的保单,算一算离约定的缴费日过了多少天。要是还在60天的宽限期里,啥额外操作都不用,直接把欠的保费存到绑定的缴费银行卡里,等着保险公司扣款就行。扣完款之后,保单的效力跟你之前按时交费的状态完全一样,不会留什么“逾期记录”,也不会影响之后的理赔。
要是已经过了60天,保单处于中止状态了,也别脑子一热就去办退保。我见过太多人,一看到保单中止,直接就退了,结果只能拿到很少的现金价值,比自己这么多年交的保费少一大截,特别不划算。这时候正确的做法是,先打保险公司的官方客服电话,问清楚复效的具体要求,需要准备哪些材料,有没有什么特殊的审核规则,再根据自己的情况决定是复效还是退保。
说个我自己的事,去年我那定期寿险的缴费银行卡里,本来留了3000块钱当保费,结果我之前交房租的时候不小心把钱转走了,卡上只剩200块。保险公司第一次扣款失败的时候,给我发了短信,我那会正好在外面出差,手机开了免打扰,根本没看到。等我回到家翻短信的时候,离缴费日已经过了27天,当时我后背一凉,赶紧把钱转进去,第二天就扣款成功了。现在想想都后怕,要是我再多拖十几天,过了宽限期,真的要麻烦死。
哦对,还有个小细节提醒大家,要是你换了手机号、换了常用的银行卡,一定要及时在保险公司的官方APP或者公众号上把联系方式和缴费账户改了,别像张阿姨似的,换了手机号收不到提醒,平白无故吓个半死。
说实话,上面说的这些规则,都是普遍的行业情况,具体到每一份保单,宽限期是多长时间、中止之后怎么复效、复效需要什么材料,都要以你自己手里的保险合同条款,还有保险公司的官方说明为准。
以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有保险相关规则,均以保险合同条款及保险公司官方公示信息为准。
作者|dananjin
排版|dananjin
审核|见微