很多人买完保险,操作流程高度统一:
电子保单转存进网盘某个叫“重要文件”的文件夹,纸质版折两折,塞到抽屉靠里的位置,和旧合同、过期证件堆在一起。
再也没打开过。
直到某天刷到新闻说有人买了几十万的保险,家里人不知道,最后保单成了沉睡的死单,才突然慌起来——我自己那几份,到底在哪?
其实保单根本不是什么交完钱就没用的废纸。它是你和保险公司之间有法律约束力的约定凭证。
很多人当初买保险的时候,对着销售发的几页产品宣传单看了快一小时,翻来覆去比了好几个产品,最后签完字拿到正式保单,连封皮都没拆开过,就直接塞进了抽屉,等到真的需要用到的时候,才发现当初的保障范围和自己想象的根本不是一回事。
保单本质上,就是一份写满规则的民事合同
别被销售嘴里的“终身保障”“随时申请”这些话术绕晕。
你交保费,保险公司按合同约定承担对应责任。
就这么简单。
很多人拿到保单的第一反应是“字太多了不想看”,翻两页就扔。但你要知道,所有后续的理赔、变更、退保操作,全都是以保单上写的白纸黑字为依据,口头承诺的内容,哪怕说的再好听,只要没落在合同文本里,都不算数。
比如你当初买的时候,销售说“这个病也能赔”,结果翻保单才发现,这个病根本不在保障责任列表里,这种时候再去找谁,都没用。
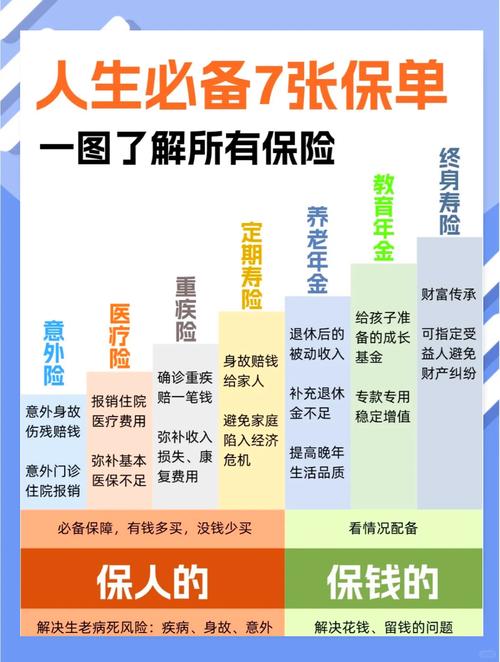
你拿到保单的第一页,通常会印着核心信息:投保人是谁、被保人是谁、基本保额多少、保障期间多久、每年要交多少保费、缴费期到哪一年。
这些信息是你所有操作的基准。
我之前碰到过一个用户,买完保险第三年想申请保单贷款,翻出来保单才发现,当初投保的时候,销售把他的身份证号录错了一位,来回跑了两趟线下网点才更正过来,耽误了好几天的事。
这种低级错误,只要你拿到保单当天花5分钟核对一遍,完全可以避免。
拿到保单后,头3天一定要做完的3件事
别拖。
第一,逐字核对所有录入信息。
从姓名、身份证号,到你当初填的健康告知内容、预留的手机号和缴费银行卡号,一个字一个字对。所有你在投保时提交的健康告知内容,都会在保单的投保信息栏里明确记载,如果发现和你当时实际填写的内容有出入,第一时间联系保险公司官方渠道申请更正,别等后续理赔的时候,才拿出来说“我当时不是这么填的”。
第二,找到保单里的犹豫期条款。
犹豫期是什么?就是你拿到正式保单之后,有一段可以无理由申请退保、不会有本金损失的时间。具体的时长、可以申请的变更范围,以保险合同和保险公司官方说明为准。
很多人就是没注意这个时间,等过了犹豫期才发现买错了产品,再退保就要损失不少本金,后悔都来不及。
第三,把保单的存放位置,同步给至少一个你信任的家人。
别觉得这是多此一举。真的有太多案例,人走了之后,家里人根本不知道他买过保险,翻遍了手机、电脑、抽屉都找不到投保记录,最后那份保单就成了没人领的沉睡单。

你不用把所有细节都跟家里人说清楚,只要告诉对方“我在哪存了哪几份保险公司的保单,要是哪天我出了什么事,记得找出来联系保险公司申请理赔”就够了。
关于保单,大家容易踩的3个认知坑

第一个坑:电子保单没有纸质版的效力高。
真不是。只要是保险公司通过官方渠道出具的、带有合规电子签章的电子保单,和纸质保单具有同等法律效力。具体的效力认定规则,以保险公司官方说明和相关法律规定为准。别听人忽悠说“电子单不算数,必须要拿到盖章的纸质版才行”,现在大部分公司的电子保单都和纸质单有一样的效用,完全不用担心。
第二个坑:只要有保单,出事就一定能赔。
别把保单当成万能的“保证书”。保单里写的等待期、免责条款、理赔需要满足的条件,每一条都是判定能不能赔的依据。比如等待期内确诊的合同约定的特定疾病,很多合同里是不承担对应的重疾赔付责任的。所有理赔判定的核心依据,从来都不是销售的口头承诺,而是你手里这份保单的具体条款约定。
第三个坑:买完保单就可以放着不管了。
很多人觉得交完钱,这份保单就自动“运行”了,再也不用管。其实不是。比如你换了手机号、换了缴费的银行卡,一定要及时在保险公司的官方渠道更新信息,不然到了该扣保费的日子,因为银行卡失效没扣到钱,保单断效了,再想申请复效,还要重新走一遍健康告知流程,麻烦得很。
当然,保单的信息变更范围、复效的具体要求,都要以保险合同的约定和保险公司的官方规则为准,别自己想当然操作。
最后说句实在的:
以上内容都是通用的保险科普知识,不构成任何投保建议、核保结论或者理赔承诺。涉及具体保单的责任判定、变更申请、理赔流程问题,一定要以你手里的保险合同文本,以及保险公司官方客服渠道的说明为准。
别随便刷到个短视频就照着操作,也别信第三方人员给你做的任何口头承诺。毕竟,那份压在你抽屉里的保单,才是你和保险公司之间有法律约束力的有效约定。
作者|dananjin
排版|dananjin
审核|阿辰