先搞懂:保额到底是什么
别抠条款里那串绕口的“保险金额”定义,说白了就是——保险公司按合同约定,在满足理赔条件时,最多能给到你的赔付金额。 举个直白的例子,你买重疾险时选了50万保额,要是后续确诊了合同里列明的重疾,符合全部理赔要求,保险公司就会按约定给你打对应金额的钱——当然如果之前已经赔过轻症、中症的保险金,会从总保额里扣掉已经赔过的部分,剩下的才是最终能拿到的钱。
保额和保费,从来不是简单的乘除关系
这是很多人踩过的坑:觉得保额翻倍,保费就一定跟着翻倍。 真不是。 同类保障责任下,50万保额的年交保费,和100万保额的年交保费,从来不是刚好两倍的关系。保险公司的风险测算模型里,不同保额区间的费率逻辑不一样,再加上你选的缴费期限、保障期限、有没有附加其他责任,最后算出来的保费差,可能和你预想的差很多。 不过话说回来,也别为了追求低保费,刻意把保额压得太低。 你算一下,要是家里主要赚钱的人突然因为生病、意外需要休养一两年没法上班,每个月要还的房贷、要付的老人赡养费、孩子的学费,这些固定支出加起来有多少?这个数字才是你定基础保额的参考值——要是你填的保额连半年的固定开支都覆盖不了,真遇到事的时候,这笔钱能起的作用就非常有限。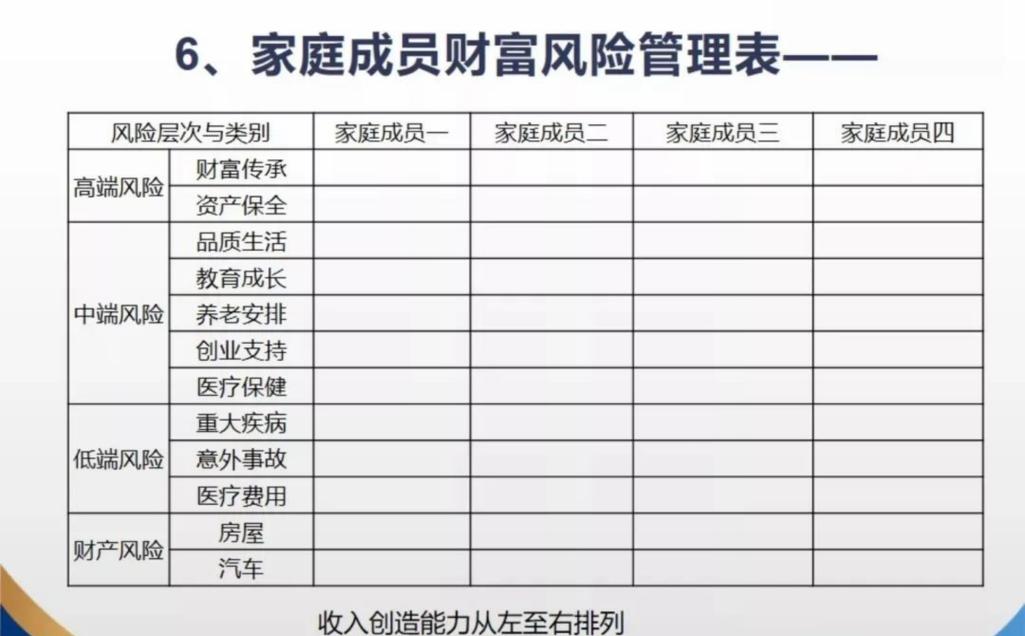
关于保额的几个常见误区
第一,不是买了保险,就一定能按保额全额赔付。 比如你买的百万医疗险,写着几百万的保额,不代表你住院花几百万就能全报。首先要扣掉合同约定的免赔额,社保报销完的部分,还要在合同约定的报销范围内才能按比例报——自费项目、不符合要求的器材、不在保障范围内的治疗方式,都是没法报的。要是你住院花的钱还没到免赔额,哪怕你买的保额有几百万,也拿不到理赔款,这和保额高低没关系。 第二,不是保额想填多少就能填多少。 保险公司对不同年龄、不同职业、不同身体情况的投保人,都有对应的保额上限要求,不是你随便填个几百万,保险公司就敢接。比如针对未成年人的身故保额,监管有明确的限额要求,具体标准以监管规定和保险合同约定为准,不是你给孩子填100万身故保额,出事就真能赔100万。而且保额太高,对应的保费压力你能不能长期承担?要是交了两三年觉得吃力断交,之前交的保费能退回来的部分非常有限,反而不划算。 第三,别只盯着身故保额看,忽略伤残的赔付规则。 很多人买意外险的时候,只看意外身故的保额数字,其实意外伤残的赔付是按身故保额的比例来的——比如你买了100万的意外身故保额,要是达到合同约定的10级伤残,就按10%的比例赔10万,要是达到最高等级的1级伤残,才会全额赔付。这些规则全部写在保险条款里,买之前一定要翻到对应的部分看清楚。对吧?很多人买完意外险过了两年,连伤残按比例赔这个规则都不知道,真遇到事了才翻条款,才发现自己之前根本没注意。 最后得说几句实在的: 所有涉及保额的约定、理赔规则、核保要求,全部以你持有的保险合同、保险公司官方渠道的正式说明为准。 以上内容只是把大家容易搞混的概念做整理解释,不推荐任何具体保险产品,也不构成任何投保建议。要是你拿不准自己需要的保额区间,先列清楚家里的固定负债、每年的必要开支,再对照对应产品的合同条款慢慢捋,别听别人随便说两句就拍板填数。作者|dananjin
排版|dananjin
审核|知知