我赶紧凑过去问咋了。
她把单子递过来,指着自付那一栏的1872块钱直叹气——住了四天院,做了个胃镜,开了点修复胃黏膜的药,本来以为医保能报个七七八八,怎么还自己掏了快两千?
真的。不是医院乱收费。
我陪着她翻了半张单子,才发现这次费用里,有小一千块都是目录外的药。就是医生说副作用小、愈合快的进口黏膜修复剂,不在医保目录里,全得自己掏。张阿姨拍着大腿说,当时医生问她要选便宜的还是效果好的,她想都没想就说要效果好的,根本没想起问能不能走医保。
你以为的”医保能报”,首先得先过这三道关
很多人对医保目录的误解,就是觉得只要是治病用的,都能报。哪有这么好的事。
这本目录是国家牵头,组织临床专家、医保工作人员跟一轮轮药企谈判磨出来的,哪些能报、报多少,写得明明白白。现在不用跑社保局翻厚册子,国家医保服务平台APP上输个药名就能查。
整个目录分三大块:药品、诊疗项目、医疗服务设施。每一块下面又分能报的、部分报的、完全不能报的。
药品类的规则特别容易踩坑:
甲类药是临床刚需,价格亲民,100%纳入报销基数,没有额外自付,符合报销范围就按正常比例走。
乙类药是可选替代类,价格稍高,得自己先掏10%-30%的自付段,剩下的部分再按比例报销。
至于完全不在目录里的药,不管是进口的、新上市的、还是纯营养调理类的,全自费,一分都报不了。
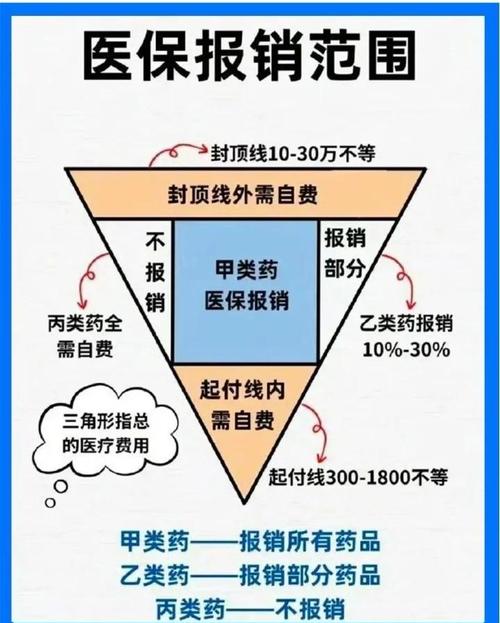
除了药,剩下两块也容易懵。比如住院的普通多人间床位费,是纳入报销的,但要是你选了带陪护沙发的单人VIP病房,一天床位费好几百,超出当地普通床位标准的部分,就得自己掏。还有什么美容整形、常规体检、中医养生推拿这些,全在目录外,报不了。
很多人踩过的坑:以为医生开的药,就肯定在目录里
上个月有个刚毕业的小伙子来找我,说他做阑尾炎手术,用了个防腹腔粘连的凝胶,花了一千三,结算的时候全自费,觉得医院坑人。
我帮他查了当地的最新目录,那个耗材确实暂时没纳入报销范围。
说实话,按规定医生开目录外项目的时候,是要提前跟患者说清楚、征得同意的。但架不住临床忙起来,或者患者自己一进医院就说”给我开最好的,别留后遗症”,医生就默认选了效果好但自费的。等出院结算的时候才反应过来——哦,原来这个不能报。
不过话说回来,也别一看到自费项目就跟医生吵架。这几年国家为了把好药纳入目录,跟药企砍价砍得有多狠大家都看得到。很多之前一年几十万的罕见病靶向药,进目录之后价格直接降到原来的几十分之一,患者自己掏的钱少了一大截。但还是有不少刚上市的新药、新耗材,暂时没赶上进目录的节奏,要是病情确实需要,该用还是得用,只是你得提前有个数:这部分钱,医保是不覆盖的。
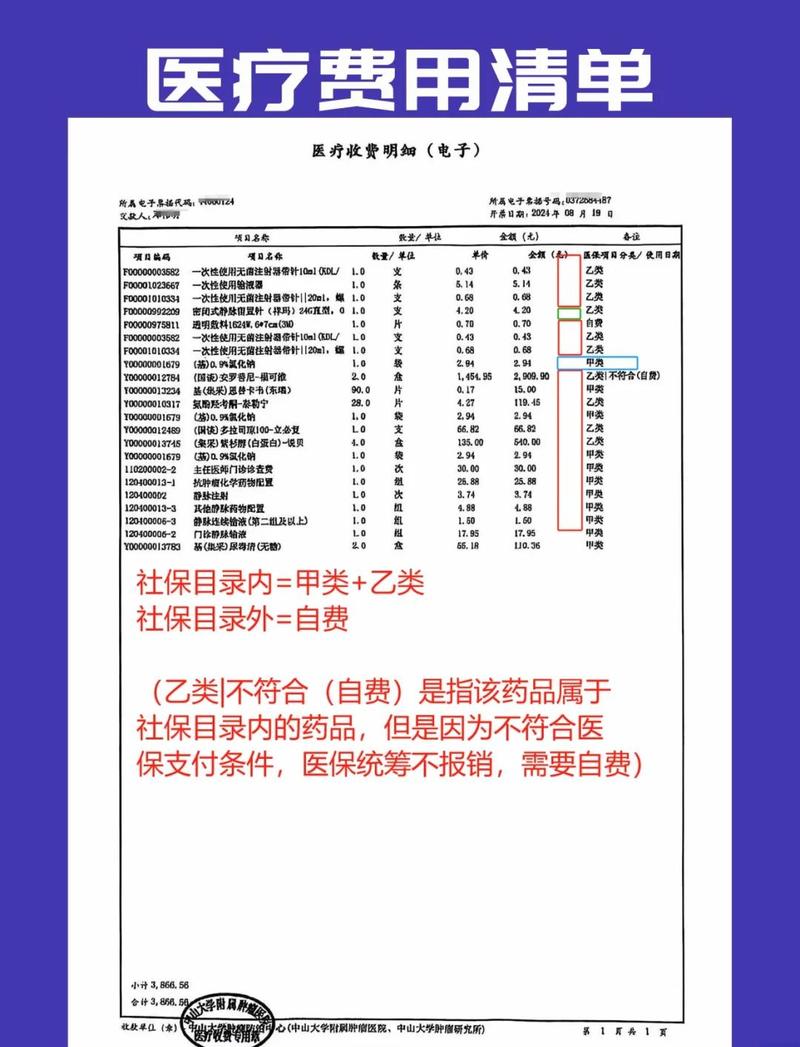
还有个冷知识:医保目录不是全国一刀切死的。国家有个统一的基础目录,各个地方可以根据本地的医保基金收支情况,做小幅调整。比如有的地方把治疗儿童多动症的某个药纳入了乙类目录,有的地方可能暂时还没落地;还有的地方针对退休老人,把部分慢性病用药的自付比例降了5%。
所以你要是想查某个药能不能报,别光刷网上的全国通用攻略,得查你参保地的最新目录,不然白忙活。
关于医保目录,这些提醒真的没人主动跟你说

首先,别没事拿着目录卡医生开药。
比如你得普通感冒,医生给你开个甲类的退烧药,报的多,自己掏的少。但要是你对这个药过敏,医生给你换个其他的,哪怕是乙类甚至暂时自费的,也是为了你的安全。总不能为了省那几十块钱,硬吃让自己过敏的药,最后住院花更多,对吧?
其次,别一看到目录外的费用,就觉得医保没用。
你反过来想,要是没有医保目录的统一谈判,那些纳入目录的常用药、特效药,价格可能比现在贵好几倍。它不是要把全世界的药都包了,而是把临床核心刚需、用得普遍的那部分药,价格打下来,让绝大多数人都能看得起基础的病。
最后,得拎清楚医保的边界。
医保保的是基础的、必要的医疗支出,那些超出目录的自费部分,本来就是需要自己提前规划的。就像张阿姨这次,要是她之前配置过能覆盖目录外费用的补充保障,那一千多的自费药,就能报一部分,自己掏的钱也不会这么多。当然这里不是让你乱买产品哈,就是说你不能默认”交了医保就万事大吉”,总得给自己留个应对自费部分的余地。
对了,最后说句实在的。以上内容都是日常科普的常识,所有医保目录的调整、报销比例的规则,都以你参保地医保局的官方通知为准。涉及到商业保障的部分,具体的报销范围、免责条款,都要以保险公司的正式合同说明为准,所有内容不构成任何投保建议哈。
作者|dananjin
排版|dananjin
审核|见微