很多人填健康告知填到满头汗,就盼着最后核保结果跳出来两个字:标准体。
啥意思?
就是保险公司没给你加费,没给你除外责任,按默认的承保条件收你保费。
先别急着高兴。这事儿真不是你想的那样。
核心结论先撂这:标准体≠完全健康
很多人对标准体有个天大的误解,觉得必须从头到脚一点毛病没有,才能拿到这个资格。
错得离谱。
保险公司定的核保阈值,本来就不是照着“完美健康人”做的。毕竟现实里,谁还没个小指标飘的时候?
说实话,要是真按“完全没毛病”的标准算,现在能拿到标准体的人估计得少一半。
比如轻度的脂肪性肝病,没有肝功能异常;比如偶尔测一次血压偏高,还没到确诊高血压的标准;比如皮肤的良性色素痣,根本不需要特殊治疗——这些在日常体检里常见的小问题,只要没达到保险公司预设的加费、延期、拒保的触发线,统统可以算标准体。
说白了,标准体就是保险公司眼里“风险水平和绝大多数普通人持平”的那群人,不是要求你当没有任何健康瑕疵的神仙。
别搞混:标准体到底对应啥,不对应啥
第一,标准体对应的是“匹配默认费率的承保资格”。
啥意思?就是你交的保费,和产品公开宣传的对应年龄、性别的基础保费完全一致,不会因为你的健康问题多收你钱,也不会把你已经存在的小毛病列在“不保范围”里。
就像你去买奶茶,点的正常糖正常冰的基础款,没给你额外加钱换配料,也没跟你说“你对芒果过敏所以我们不给你加芒果料”——你拿到的就是最基础的那杯。
第二,标准体不代表“所有情况都能赔”。
这是最多人踩的坑。
拿到标准体的承保通知就觉得万事大吉,觉得只要出事就肯定能拿到钱。真不是。
哪怕你是标准体承保,合同里写的免责条款、等待期要求、保障责任范围,一个都不会少。比如你投保的时候就有未告知的既往症,哪怕核保给你过了标准体,后续真的因为这个病申请理赔,只要保险公司查到你没有如实告知,照样会按照合同约定处理。
第三,标准体不是跨公司通用的固定标签。
同样一份体检报告,你在A公司可能会被判定为标准体,在B公司可能因为某个指标卡得更严,给你加费或者除外某个器官的责任。
没有统一的“全国通用标准体资格”,每家公司的风险偏好不一样,定的阈值自然有差异。

关于标准体,那些容易踩的坑
第一个坑,为了拿标准体刻意隐瞒病史。
真的别。
之前碰到过一个小伙子,体检报告上明确写了甲状腺有个3类的小结节,他怕影响核保,填健康告知的时候直接选了“无甲状腺相关异常”,最后确实拿到了标准体的承保结果。结果刚过等待期,他因为甲状腺相关疾病申请理赔,保险公司调取了他之前的体检记录,直接按照未如实告知做了处理。
你想啊,保险公司的核保人员天天看体检报告,比你自己还清楚哪些指标藏不住,耍这点小聪明真的没必要。省那点事,最后赔的时候出问题,亏不亏?
第二个坑,觉得智能核保给出的“标准体”结果就是最终定论。
不对。
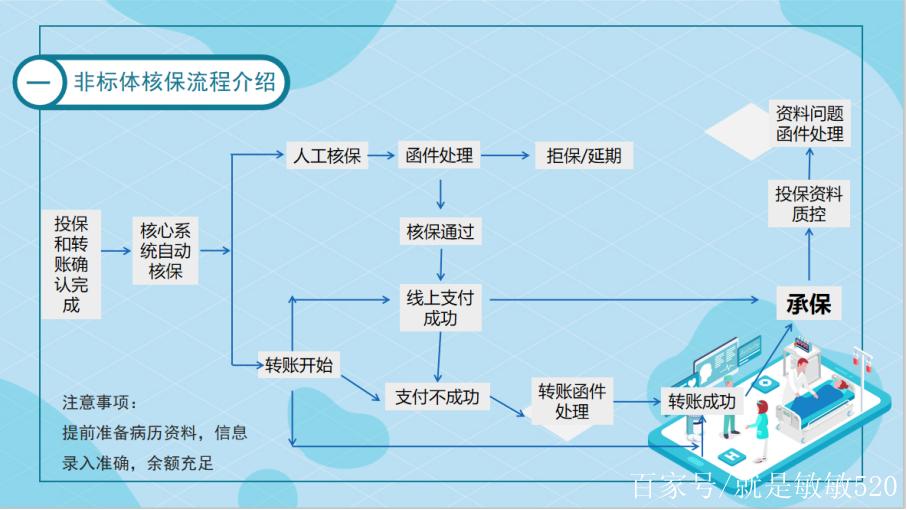
智能核保只是系统根据你勾选的问题做的初步判断,最终的标准体认定,要等保险公司收到你完整的投保资料,必要时让你补充近半年的体检报告、就诊记录之后,正式出具的核保结论才算数。
别看到智能核保跳个“标准体”就转头去填资料,后面要是补充材料的时候发现有其他没提到的异常,结论随时可能变。
第三个坑,以为标准体是一劳永逸的身份。
不是。
这个标签是你投保当时,基于你提交的健康资料给的承保结论,不是说你以后一辈子都属于保险公司的标准体人群。后续要是你身体出了新的问题,只要是在保障期内新发生的,符合合同约定的保障责任,该按合同处理还是按合同来,和你当初是不是标准体没关系。
最后必须说的合规提醒
别嫌啰嗦,这些话都是实打实的提醒:
1. 所有涉及核保结论的判定,包括是否符合标准体要求、对应的承保条件,全部以保险公司的官方审核结果、最终签署的保险合同条款为准。不同公司的核保规则存在差异,不存在适用于所有产品的通用标准体判定规则。
2. 本文只是做保险概念的科普解释,不构成任何投保建议、核保结论或者理赔承诺。如果有具体的健康情况需要判断,直接通过保险公司官方渠道咨询最稳妥。
3. 投保的时候一定要如实填写健康告知,刻意隐瞒信息带来的后续纠纷,最后受损失的还是投保人自己。
作者|dananjin
排版|dananjin
审核|白杨