我当时拉着她在快递站的台阶上坐了10分钟,把核保通知那几行字逐字念给她听——除了甲状腺相关的疾病不纳入保障范围,剩下的所有保障、费率,跟健康体买的一模一样。她当时愣了半天,说原来自己刚才只扫到了“除外”俩字,后面的内容一个字没读。
你收到的那几行核保字,从来不是保险公司随便敲的
很多人对核保的印象,就是保险公司故意挑刺,想找理由不赔钱。
真不是。
核保岗的同事每天对着几十上百份投保材料,要核对你填的健康告知跟你提交的体检报告、门诊病历、住院记录是不是对得上,再对照精算团队提前测算好的风险阈值,判断你的身体状况对应的风险是不是在可接受的范围里。就像你去银行办贷款,人家要查你的征信、你的收入流水,不是故意卡你,是要算清楚你能不能按时履行约定,对吧?

核保不是审犯人,是找风险的平衡点。你提交的材料越全,核保的结论就越贴近你的真实情况。很多人填健康告知的时候,把几年前的小病都忘了,核保员查出来让你补材料,你反而觉得人家多事——其实这反而是对你负责,要是没核对清楚就承保,以后理赔的时候出纠纷,亏的还是你自己。
那些看得人眼晕的核保结论,我给你掰扯成大白话
说实话我做社区科普这两年,见过最多的情况就是大家对着核保通知的专业术语猜来猜去,越猜越慌。其实常见的结论就那几种,根本没那么复杂。
第一种是标准体承保。啥意思?就是你的身体状况完全符合保险公司的健康要求,你交的保费、能享受到的保障范围,跟其他健康的投保人是一样的,这是比较理想的情况,不用多想,正常按流程缴费就行。
第二种是责任除外承保。就像张姐遇到的情况,你身体上有某一个已经查出来的小问题,比如甲状腺结节、乳腺结节、轻度的乙肝病毒携带,保险公司觉得这个部位以后出问题的概率比普通人高一点,那就把这个部位相关的疾病责任去掉,剩下的所有保障都跟标准体一样。真别一看到“除外”俩字就天塌了!我见过太多人,一看到这俩字直接把投保页面关了,根本不仔细看除外的范围——很多时候就除外你已经查出来的那一个小毛病,剩下的保障一点没少,搁谁谁亏啊?
第三种是加费承保。就是保险公司觉得你的身体状况比标准人群的风险高一点,但还在可接受的范围里,那就让你每年多交一点保费,保障范围跟标准体完全一样。比如轻度高血压、血脂稍微偏高的朋友,经常会遇到这种情况。
第四种是延期承保。这个特别容易被误会成拒保。比如你刚做完个小手术出院没俩月,或者刚查出来个性质不明的结节,医生让你三个月后复查,保险公司这时候也拿不准你后续的恢复情况,就让你等一段时间,等复查结果出来了再申请投保。真不是人家不想做你生意,是现在你的身体状况处于不确定的阶段,贸然承保反而对其他投保人不公平。
第五种是拒保。就是你当前的身体状况对应的风险,已经超出了保险公司能接受的范围,暂时没办法承保。

我上次碰到个小姑娘,才26岁,因为有个肺结节被延期,坐在小区的长椅上掉眼泪,说自己还没结婚呢,怎么就买不了保险了。我给她讲了之前碰到的类似情况,有个姑娘跟她一样的结节,过了一年复查结节缩小了,最后顺利拿到了标准体的结论,她才慢慢缓过来。真的,核保结论从来不是终身判决书,不是一次定终身的。
拿到核保结论之后,这几个坑千万别踩
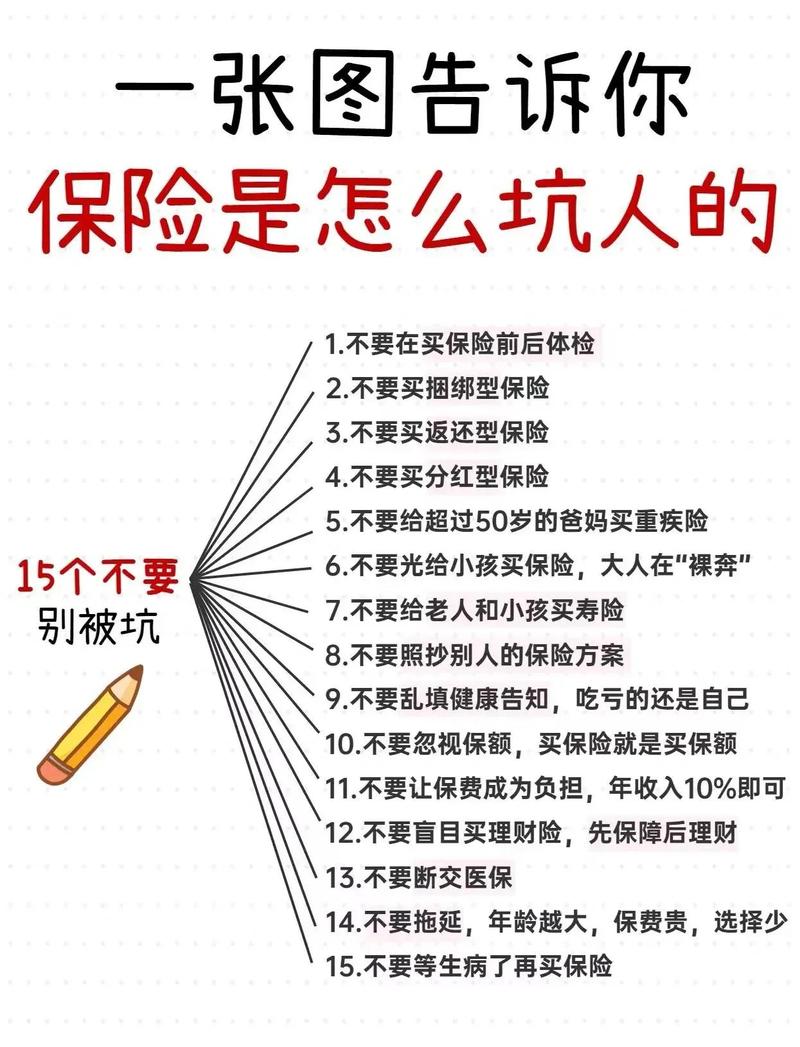
第一个坑,拿到结论不仔细读,自己瞎琢磨。就像张姐那样,只看到两个字就开始焦虑,根本不看后面的具体说明。我之前碰到个小伙子,看到核保结论写着“延期6个月”,以为是拒保,直接把所有投保的事儿都停了,结果过了半年想起这事儿,重新提交了复查报告,轻轻松松拿到了标准体承保的资格,白白耽误了半年的保障时间。
第二个坑,为了拿到更好的核保结论,故意隐瞒病史。真的,这个事儿我劝大家千万别干。你以为把之前的住院记录、体检报告藏起来,就能拿到标准体的结论?现在保险公司的核保渠道可以合规调取到你过往的就医记录,真要核对,你之前的门诊、住院记录一查就清楚。要是故意隐瞒,就算最后核保通过了,以后理赔的时候查到你没如实告知,按照合同约定,该不承担责任的部分是不会赔付的,到时候哭都来不及。
第三个坑,拿到一个核保结论就直接否定所有可能。比如你在A渠道拿到了除外的结论,就觉得自己肯定买不了别的保障了?不对的。不同公司的核保尺度确实有区别,对同一种疾病的风险判断也有差异,你完全可以多找几个合规的渠道尝试核保,但是所有的尝试都要建立在如实告知的基础上,别耍小聪明。
哦对,还有个事儿要跟大家说,要是你拿到核保结论觉得跟自己的实际情况不符,是可以申诉的。比如核保员只看到了你两年前的体检报告,没看到你最近半年的复查结果,你完全可以把最新的检查报告提交过去,让核保员重新评估。别觉得人家发了结论就是板上钉钉,不能改了——核保是个动态的判断过程,不是一锤子买卖。
最后得跟大家把合规的事儿说清楚:所有的核保尺度、保障范围、免责约定,最终都要以保险公司的官方核保通知和正式保险合同条款为准哦。今天说的这些内容只是通用的保险知识科普,不构成任何投保建议、核保承诺或者理赔承诺,大家投保的时候还是要结合自己的实际情况,仔细阅读合同内容,有不明白的地方直接找保险公司的官方客服问清楚就好。
作者|dananjin
排版|dananjin
审核|柚子