哦对,他根本不知道,自己随手填的那四个字,跟实际干的活,压根不在同一个职业类别里。
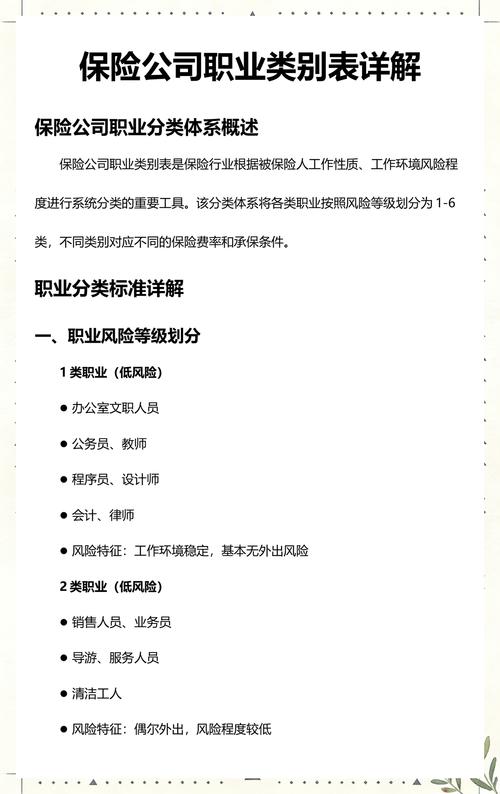
职业类别到底是按啥分的?
别被招聘网站上花里胡哨的岗位title骗了。保险里的职业类别,从来不是按你的名片抬头算的,是按你实际工作里,可能遇到意外的风险高低来划档的。目前行业内普遍的划分逻辑,是把职业按风险从低到高,分成1到6类,超出6类风险的,一般就属于拒保范畴。
这里要敲个重点:没有全国通用的职业类别划分表。每家保险公司根据自己的历史理赔数据,调整出来的分类标准都有细微差别。同样是”工程师”,天天在办公室画CAD的,跟天天爬脚手架查安全的,能差出好几个风险档。
你要是觉得”我title是管理岗,就算偶尔去车间转两圈,也按低风险算”——大错特错。核保的时候,会把你全年累计的工作内容算进去,只要某类带风险的工作时长占比超过10%,就得按最高的那个风险档算。比如你是行政,每个月要跟着去仓储中心盘一次货,搬两箱物料,那就不能按纯坐班的内勤算,得看仓库有没有高位货架、有没有叉车作业,对应的风险等级往上调。
很多人填职业的时候,看到下拉菜单里一堆相似的选项,随便点一个就完事。比如同是”驾驶员”,开家用车的行政司机,跟开渣土车的重型货车司机,风险根本不在一个层级,要是选错了,后面全是麻烦。
填错职业类别,真的会亏到肉疼
我见过两种特别常见的填错情况,每一种都够当事人喝一壶的。第一种,故意往低了填。比如明明是从事高空作业的架子工,为了能顺利投保,故意选”普通室内装修工人”,觉得反正保险公司也不会天天盯着自己干活。等真出事了,保险公司调你的社保缴费记录、劳动合同、甚至日常的工作群聊天记录,发现你实际从事的是更高风险的作业,直接按未如实告知处理,轻则拒赔,重则连已交的保费都没法全额退。
第二种,稀里糊涂选错。之前有个用户是操作挖掘机的,选职业的时候看到下拉菜单里有”工程机械操作员”,觉得不对,自己是开挖掘机的,就随手选了”其他自由职业”,结果等出险申请理赔的时候才发现,他选的那个选项根本不在对应保单的承保范围内,来回补材料、申请补差价,折腾了快俩月才走完流程。
还有个很多人忽略的点:职业类别不是买完保险就一成不变的。比如你之前是天天坐办公室的文案,属于低风险档,买了意外险,后来换工作成了专职的户外领队,日常要带徒步团走野线,那你的职业风险等级直接跳了好几档,这时候必须主动联系保险公司告知职业变动,不然等真出事了,保险公司发现你投保之后换了高风险的工作,肯定会影响理赔进度。
关于职业类别,大家特别容易踩的认知误区

真不是。如果你的兼职是长期稳定的,比如你本职是在校老师,属于低风险档,周末长期接婚庆公司的活,爬梯子挂摄影架拍现场,那这个兼职的时长如果占你全年工作时间的10%以上,就必须如实告知。别觉得”我又不天天干,凭啥算我的”,保险的定价本来就是按你所有可能出险的场景算的,你瞒着不说,真从梯子上摔下来,保险公司查你周末的行程记录,发现你是去接了兼职的活,后续很容易产生理赔纠纷。
第二个误区:”自由职业者没有固定单位,职业类别随便填就行”
别扯。自由职业者的职业类别,是按你主要收入来源对应的工作内容算的。比如你是长期居家的自由撰稿人,日常就是在家写稿子,那对应的就是低风险档;如果你是专职跑平台的外卖骑手,天天在城市道路上跑单,那对应的风险档就要往上调;如果你是接高空作业活的零工,那可能直接就超出普通意外险的承保范围了。别觉得”我没有固定公司,就没人知道我干啥”,真到理赔的时候,你跑单的平台记录、接活的聊天记录,都是能查到的。
第三个误区:”退休了在家带娃,填‘退休’就万事大吉”
也不对。如果你退休之后,还在从事有劳动报酬的高风险工作,比如天天帮邻居家装修打零工,或者天天骑电动车帮人接孩子赚外快,那就不能直接按退休人员的低风险档算,得按你实际从事的有收入的工作内容来申报。
最后得跟大家说句实在的,所有关于职业类别的划分标准,最终都要以你所持有的那份保险的合同条款,以及对应保险公司官方公布的职业分类表为准。没有哪个分类表是全行业通用的,比如同样是外卖骑手,不同公司的历史理赔数据不一样,划分的风险档就可能有差别,别拿别家的分类表硬套自己的保单。
要是拿不准自己的职业到底算哪一档,别自己瞎猜,直接打保险公司的官方客服电话,把你每天具体要干的活、要待的场景说清楚,问清楚对应的类别就行。所有的沟通记录最好留个截图或者录音,别嫌麻烦。
对了,这里讲的所有内容都是通用的科普知识,不构成任何投保建议,也不代表所有保险公司的规则完全一致,具体的核保结论、理赔要求,都要以保险公司的官方回复和保险合同的约定为准。
真的,我见过太多人买保险的时候,填职业那栏花30秒随便点个选项,觉得”反正我又不会出事,填啥都行”,等真出事了才拍大腿,那时候补材料补到崩溃都没用。
填那栏的时候多花两分钟,问清楚,比你事后跑十趟保险公司有用多了。
作者|dananjin
排版|dananjin
审核|知知