很多人买保险填健康告知的时候,手速快得像抢优惠券。
勾完所有”否”,点确认,付完款,长舒一口气——终于搞定了。
我见过太多人,当初填健康告知的时候5分钟搞定,理赔的时候花了3个月折腾,就因为当初勾错了一个选项。
说真的,健康告知这事儿,从来不是走个过场。
先搞懂核心逻辑:健康告知不是让你自曝所有病史
很多人对健康告知有个极端误解:要么觉得啥都不用说,全勾否就行;要么觉得自己从小到大得过的所有病,全得写上去,不然就是不诚实。
都不对。
健康告知的底层规则,就八个字:有问必答,不问不答。
什么意思?
保险公司的问卷上明确问到的问题,你要如实回答,不能瞒。
没问到的内容,哪怕你有过住院、手术、慢性病记录,也没有义务主动提。
举个最常见的例子:
如果健康告知问的是”过去2年内,是否因疾病住院超过3天”,那你3年前因为急性肺炎住过5天院,就不在这个问题的覆盖范围内,不用特意说明。
反过来,如果问卷明确问”过去1年内,体检是否发现结节、息肉、囊肿且医生建议进一步复查”,你去年体检查出肺结节,医生让3个月后复查,那就必须如实勾选,不能装没看见。
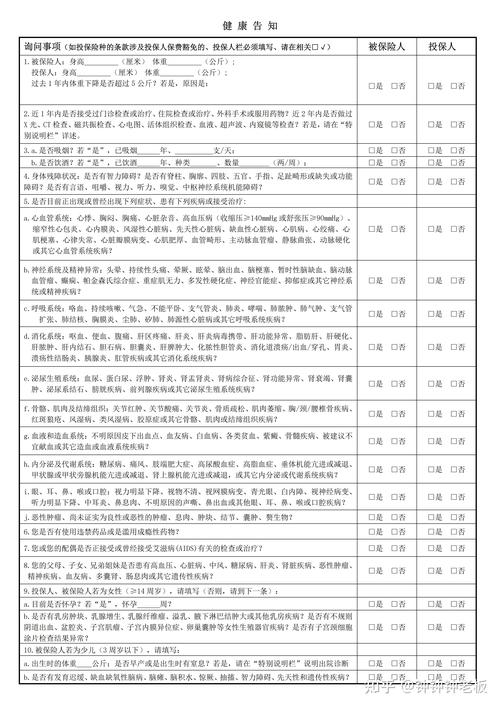
别信什么”小毛病告知了就买不了”的歪理。
你以为的小毛病,在医院的系统里都有记录。
真到理赔审核的时候,保险公司调阅你的就诊、体检记录,比你自己记得还清楚。
隐瞒的那点事,根本藏不住。
很多人都踩过的3个健康告知误区
第一个误区:只要得过病,不管问没问都要全说。
刚才已经解释过了,健康告知是有明确范围的。你主动说的内容,如果不在问卷的提问范围内,反而可能给核保添不必要的麻烦。比如你10年前切了阑尾,问卷根本没问既往手术史,你主动提,反而可能被要求提供既往病历,平白多走流程。
第二个误区:医生说”没事”,就不算有健康异常。
这话真的坑了好多人。
医生说的”没事”,是从临床治疗的角度说的——这个病现在不需要吃药、不需要手术,定期观察就行。
但保险公司的核保规则,和医院的临床诊断标准根本不是一套体系。
比如甲状腺3类结节,医生说半年复查一次就行,不用特殊处理。但只要健康告知明确问到了相关问题,你就必须如实告知,等核保给出正式结论,不能自己拿医生的话当挡箭牌。
第三个误区:反正买的时候没被查出来,以后理赔也不会有事。
刻意隐瞒和投保相关的病史,是绝大多数理赔纠纷的核心诱因。
真到出险的时候,如果你申请理赔的疾病,和当初你隐瞒的健康异常有直接关联,保险公司是有权按照合同约定拒赔的。到时候你再后悔当初没如实填,晚了。
填健康告知时,照着这几个原则做就不会错
1. 别靠记忆填。
翻出来近2年的体检报告、门诊病历、出院小结,对着问卷一条一条核对。人的记忆是会自动美化的——你可能忘了去年体检的转氨酶升高,忘了之前因为胸闷去心内科开过药,但这些记录在医院系统里都存着。白纸黑字的记录,比你脑子里的印象靠谱得多。
2. 拿不准的问题,别自己瞎猜。
比如问卷问”是否曾被建议做胃肠镜检查”,你记不清上次体检医生是不是提过这句话,就别随便勾”否”。找保险公司的官方客服确认,或者直接看合同条款里的明确说明,别听身边朋友、甚至销售的经验之谈。
3. 所有记录都存好。
走线上智能核保的,你填的每一项健康信息、系统给出的核保结论,全部截图存在手机里。走人工核保的,你提交的所有资料、保险公司发的核保通知邮件或短信,都别删。这些东西,都是未来可能用到的凭证。
最后必须说清楚:
以上内容只是通用的保险知识科普,不构成任何投保建议、核保结论或理赔承诺。不同保险产品的健康告知要求、核保规则、理赔标准存在差异,所有相关要求都以你实际投保时拿到的保险合同条款,以及保险公司的官方说明为准。
如果对某一项健康告知的内容拿不准,直接联系保险公司的官方客服咨询就好。
别嫌麻烦。
你现在多花10分钟核对清楚,未来真的需要理赔的时候,就少很多可能卡壳的环节。
作者|dananjin
排版|dananjin
审核|满满