上周帮朋友整理保单的时候,她盯着缴费栏愣了十分钟。
年交20年?月交?还是一次性把钱全交了?
算来算去总保费差了快两万,当场就纠结得抠手机壳。
说实话,很多人买保险的时候,把所有精力都放在挑保障责任、算保额上,偏偏对最前面那栏”缴费方式”扫一眼就选了默认选项,等后来想调整才发现,当初那点偷懒,后面要费好大劲补。
先把常见的缴费类型掰扯清楚
目前市面上长期人身险的缴费方式,拢共就三类,没那么复杂。
第一类是趸交——说白了就是一次性把整个保单要交的保费全掏完。
我之前见过个阿姨,给50岁的老伴买重疾险,直接选了趸交,算下来总保费比分20年交便宜快30%,她说就怕自己哪天忘了交导致保单失效,一次性交完省心得多。不过话说回来,要是买的是带身故责任、有投保人豁免的产品,趸交其实有点亏——毕竟你把钱全交完了,后面要是投保人出事,本来能豁免的剩余保费,你都已经交完了,那部分权益等于白拿了。

第二类是固定期限期交,也就是我们常说的10年交、20年交、30年交,或者交到60岁、70岁这种约定年龄的缴费方式。
很多人算这个的时候,第一反应是”交的年限越短,总花的钱越少,越划算”。真不是。
举个例子,同样保额的重疾险,20年交的总保费可能比30年交少个一两万,但30年交的话,每年掏的钱少,而且如果在缴费期前10年出险,符合豁免条件的话,剩下的保费就不用交了,算下来实际的杠杆反而更高。当然,这也不是让你盲目选最长的期限——比如你都快50了,选30年交,交到80岁?现实吗?到时候你退休了没稳定收入,每个月还要掏几千块交保费,压力多大。
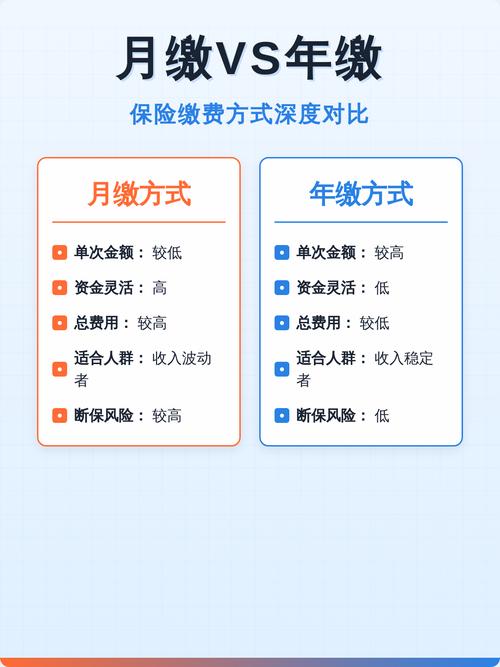
第三类是月交,就是把年交的保费平摊到每个月扣。很多人觉得月交是保险公司赚利息的套路,总保费算下来比年交好几百,是智商税。其实真不是,刚工作的年轻人,每个月工资扣个两三百交保费,根本没感觉,但要是让他每年一次性掏四千多,可能就会犹豫,甚至干脆忘了交导致断保。而且现在大部分产品的月交,总保费和年交的差额也就2%-3%,本质就是个资金时间成本的事,算不上坑。
选缴费方式最容易踩的几个误区
第一个误区:总保费越低越值得选。
我之前真的碰到过有人,为了省那点总保费,选了10年交的重疾险,结果交了5年查出甲状腺癌,本来要是选20年交的话,剩下15年的保费都能按合同约定豁免,结果他选了10年,保费都快交完了,那部分豁免权益等于白扔了。当时他跟我说的时候,拍大腿拍得通红,说早知道就不贪那点小便宜了。
第二个误区:月交都是坑,压根不能选。
刚才也说了,月交的成本其实很低,核心是匹配你的收入节奏。比如你是每个月固定发工资的上班族,选月交的扣款日就在发工资的第二天,根本不会出现”年底要一次性掏一大笔钱交保费,手头紧凑不出来”的尴尬。
第三个误区:缴费方式选了就不能改,交的时候纠结也没用。
其实大部分长期险,在合同生效之后,是可以申请变更缴费方式的——比如从年交改成月交,或者缩短缴费期限。但有个前提,你得符合保险公司的核保要求,而且变更的时候可能会补算一部分资金成本,不是你想改就能随便改的。反过来也一样,要是你后面手头宽裕了,想提前把剩余的保费交完,也得走正式的申请流程,不是直接把钱打给保险公司账户就完事了。
选之前先问自己三个实际问题

别上来就抄别人的作业,每个人的收入情况、身体情况、家庭责任都不一样,选缴费方式之前,先把这三个问题想明白,基本就不会出大错。
第一,你未来10年的收入稳不稳定?
要是是体制内、事业单位这类收入波动极小的群体,选长一点的缴费期完全没问题,每年固定掏一笔钱也没压力。要是是做销售、自由职业、做生意的,收入波动很大,就别把每年的保费定太高,甚至可以选月交、短一点的缴费期,别到时候收入断了,保费交不上,之前交的钱退回来只能拿现金价值,损失的是你自己的真金白银。
第二,你买的产品带不带豁免责任?
如果合同里明确写了投保人豁免、被保人豁免的规则,那缴费期选长一点的性价比会更高——毕竟豁免的触发条件是在缴费期内达到约定的出险标准,你交的时间越长,能享受到这部分权益的周期就越长。这里要提醒一句,具体的豁免触发条件、免责范围,一定要以保险合同上的条款为准,别听非官方渠道的口头承诺。
第三,你每年能拿出来交保费的钱,占你年收入的比例是多少?
行业里通用的参考值是,总保费支出别超过年收入的10%。要是你选的缴费方式,每年要交的钱占了年收入的20%以上,那大概率过个两三年你就会觉得压力大,想退保,到时候损失的还是自己的钱。
对了,还有个容易被忽略的细节。
很多人以为只要记得交钱,选什么缴费方式都一样,其实不是。比如你选了年交,每年的缴费日是你投保的那天,如果你那天忘了交,有60天的宽限期,宽限期内把钱补上,保障不受影响。但要是过了60天还没交,保单就会进入中止状态,中止期间出险,保险公司是不承担赔付责任的。这个时候你要是想恢复合同效力,还要重新走健康告知的流程,要是这段时间身体出了点小问题,可能就没办法恢复合同了。真的别不当回事,每年因为忘交保费导致合同失效的人,多了去了。
以上内容都是通用的保险知识科普,不构成任何投保建议。
不同保险公司的产品,关于缴费方式的变更规则、宽限期约定、豁免权益的触发条件都存在差异,具体请以你持有的保险合同条款、以及保险公司官方渠道的说明为准。如果对缴费规则有疑问,可以直接拨打保险公司的官方客服电话咨询,不要轻信非官方渠道的不实信息。我们不推荐任何保险产品,也不对任何投保选择的收益、理赔结果做承诺。
作者|dananjin
排版|dananjin
审核|白杨