上周六在小区菜鸟驿站取快递,被三楼的李姐拦了。
她攥着个磨得起边的文件袋,风风火火的,连手里刚取的生鲜快递都没顾得上拆。
“小周你帮我看看,去年给我家娃买的那个重疾险,当时卖保险的小姑娘说能保到他成家立业,我怎么翻合同翻到个‘保障期限:至被保险人25周岁’?”
我接过来扫了一眼条款页,可不是嘛。
25岁。
刚毕业的年纪。
李姐当时就愣在驿站门口,说那他刚入职天天加班,万一得个什么毛病,我这交了两年的钱不是全打了水漂?
你看,多少人买保险的时候,眼睛只盯着“保额多少万”“一年交多少钱”,半句话都没仔细问过保障期限。等真要用到的时候,才发现合同的时间早就不对了,急得直跳脚。
先搞懂:你买的保险,到底保到哪一天
其实保障期限真的不是什么玄乎的概念,说白了就是保险公司愿意给你扛风险的那段固定时间。
过了这个时间点,哪怕你之前交了十年二十年的保费,合同责任也直接终止了。
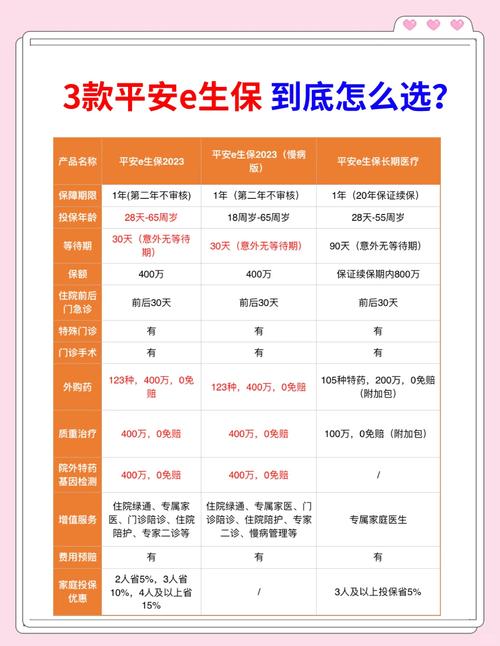
大家平时接触比较多的,比如一年期的意外险、小额医疗险,保障期限就是从保单生效日开始算满一整年,到点就结束,第二年想接着保,得重新走投保流程。还有大家常听的“保20年”“保30年”的重疾险、定期寿险,就是从你买的那天开始,往后算固定的年数,数到日子,合同就到期了。当然也有写着“保终身”的,就是从生效日开始,一直到被保险人身故,合同责任才结束。

说真的,我自己第一次买保险的时候,也在这上面栽过跟头。当时刚工作没多久,图便宜买了个一年期的意外险,以为会自动扣费续保,结果换手机号没收到缴费提醒,保单直接断了。那时候刚好骑电动车下班摔了,去医院缝了三针花了小两千,翻保单才发现早就过了保障期限,当时那个肉疼啊,现在想起来都觉得懊恼。
我碰见过太多类似的事:有人以为自己买的是保终身的重疾险,结果翻合同发现是保到70岁的定期款;有人给老人买的意外险,以为是长期的,结果每年忘缴费,断了快两年都不知道。
别踩坑:关于保障期限的3个常见误会
第一,好多人觉得,保障期限越长越好,多花点钱也值。
这话真的不对。你刚毕业月薪五千,房租占了两千,每个月吃饭交通再花一千,要是硬咬着牙买个保终身的重疾险,每个月交的保费快占到收入的三分之一,万一哪天换工作断了收入,交不上保费断保,之前交的钱只能退很少一部分,反而亏得慌。保障期限的选择从来没有标准答案,不是越长就越适合你。
第二,好多人觉得,一年期的保险随时能换,和长期的没区别。
这真的是天大的误会。绝大多数一年期的健康险、意外险,都是非保证续保的——意思就是今年你能买,明年人家产品停售了,或者你今年体检查出点甲状腺结节、高血压之类的小问题,明年就直接不让你续保了。别听人拍胸脯说“大不了到时候换别家买”,等你真的有了既往病史,别家的产品也不一定愿意接你啊。
第三,好多人以为,保障期限到了,之前交的钱能全退回来。
上次有个小伙子找我,说自己买的定期寿险保到60岁,交20年,他一直以为到期了能把交的10万块钱拿回来,结果翻到合同条款才看到“保险期满无给付情形的,合同终止,不退还已交保险费”,当时气得差点把合同撕了。你想啊,人家给你扛了二三十年的风险,平平安安到期了,凭什么要把你交的钱全退回来?那些能返还的保险,保费本身就比消费型的高一大截,算下来性价比并不高。就像你给车买交强险,一年一交,交了十年没出事,保险公司也不会把这十年的保费退给你,一个道理的。
不过话说回来,也不是说带返还的就一定不好,只是你买的时候得搞清楚,自己买的到底是什么责任,别被一句“就当存钱了”哄得稀里糊涂交钱。
选保障期限的时候,多问自己两个问题
第一个问题:你肩上的经济责任,要扛到哪一天?
比如你30岁,上有六十多岁的老人要赡养,下有刚上小学的孩子要养,还有三十年的房贷没还,那这段时间就是你扛风险能力最弱的阶段——万一你出点什么事,家里的房贷、孩子的学费、老人的医药费都没着落,那你的保障期限,至少得覆盖到这些责任卸下来的时候吧?比如孩子大学毕业能自己赚钱了,房贷还完了,老人的赡养压力没那么大了,那时候哪怕保障到期了,你自己手里也有积蓄,抗风险能力自然就强了。要是你刚毕业,没什么家庭负担,就想给自己攒点看病的钱,那选个短期的、每年交的钱少的,也完全没问题。
第二个问题:你每年拿出来交保费的钱,是不是稳定?
比如你是做自由职业的,收入忽高忽低,赶上几个月没单子,可能连房租都要凑,那要是硬买个每年交好几千的长期险,万一交不上钱断保,反而得不偿失。不如先选个保障期限短一点、每年缴费压力小的,等之后收入稳定了,再根据自己的情况加保也来得及。
我从来不会劝人一定要买保终身的,或者一定要买定期的。每个人的收入情况、家庭责任、身体状况都不一样,哪有什么放之四海而皆准的选择啊?但是有一点是肯定的:你掏钱之前,一定要把合同里写的保障期限那行字看清楚,别光听销售嘴上说。
最后也跟大家提个醒:所有涉及保障期限、续保规则、理赔标准的内容,全部要以你手里拿到的正式保险合同条款,以及保险公司官方的公开说明为准。以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺,也不推荐任何具体的保险产品。毕竟保险是个很私人的东西,适合自己的才是最重要的。
作者|dananjin
排版|dananjin
审核|柚子