上周六傍晚我正在家煮螺蛳粉,突然听见楼道里张姐的大嗓门,咚咚咚砸我家门,手里攥着个皱巴巴的保单,满头汗。原来她中午炖排骨,接了个公司的电话就出门了,把灶上的事忘得一干二净,等回家的时候锅里的水早烧干,抽油烟机的滤网都烤变形了,墙皮被烟熏得发黄,渗到楼下邻居家,把人家刚贴的影视墙泡了一大片。
她突然想起前两年交物业费,物业给塞过一份家财险的保单,当时她以为是凑数的宣传页,塞在玄关抽屉里快落灰了,翻出来才发现,自己家的装修修复、给邻居的赔偿,居然都在保障范围内。
当时她眼睛都亮了。
先掰扯清楚:家财险根本不保你家的房价
很多人第一次听说家财险,第一反应是“我家房子值几百万,这一年几十块的保费能赔几百万?”
别搞错。
家财险保的从来不是房屋的市场交易价值,而是房屋遭遇意外损失后的修复成本。简单说,你家房子被火烧了个洞,它赔的是你把这个洞补好、把熏黑的墙重新刷白的钱,不是把你整个房子按市价买下来的钱。
它的保障范围其实挺接地气的:首先是房子本身的主体结构,比如砖墙、楼板、屋顶这些;然后是你家的装修、固定在墙上的橱柜、铺的地板这些;还有你家里的家具、家电,甚至是你放在家里的衣服、电脑这类日常用品,因为火灾、爆炸、暴雨、水管爆裂这类意外造成的损失,都在常规保障范围内。
很多人容易忽略的,其实是它带的第三者责任部分——就像张姐碰到的这种,因为你家的原因,给邻居、给路过的路人造成的损失,比如你家阳台的花盆被风刮下去砸了路人的车,你家漏水渗到楼下泡了人家的地板,只要是你该承担的责任,这部分保额就能用来赔。
说实话,这部分是真的实用。谁家也不敢保证家里的水管永远不老化,窗户永远不会被风刮掉块玻璃,真出了事,邻里之间算钱特别伤感情,有这部分保障兜着,至少不用自己掏腰包赔到心疼。
去年我帮楼上一个阿姨整理理赔材料的时候,她家里因为阳台的洗衣机进水管老化开裂,泡了半个客厅的实木地板,还有墙裙、电视柜,连带着把楼下刚装的护墙板泡变形了,前后算下来损失快三万,最后家财险赔了两万多,阿姨当时拉着我塞了一兜橘子,说之前总觉得保险都是骗人的,这次真的服了。
这些你以为能赔的事,大概率不在保障范围内
我见过太多人买了家财险,理赔的时候被拒,转头就说保险是骗人的,其实很多时候是买的时候根本没仔细看条款,想当然觉得啥都能赔。
比如你家进小偷了,丢了台刚买的笔记本,能不能赔?大部分常规家财险是有盗抢责任的,但要是你出门的时候忘了锁门,或者窗户大开着没关,这种因为你自己重大疏忽造成的损失,很多条款是不赔的。
还有你家里放的现金、金条、珠宝首饰,能不能赔?普通家财险默认是不保障这类难以估值、容易转移的物品的,就算有部分产品包含,也会有非常明确的保额上限,不可能你放了几十万的现金丢了,全给你赔。
我之前碰到个更有意思的大哥,家里养的金毛把真皮沙发抓得全是洞,沙发腿都咬断了,他拿着保单来找理赔,说这是家里的财产损失,结果被拒了。为啥?条款里写得明明白白,宠物造成的家庭财产损失,属于常规免责范围。
对吧。
还有你自己装修的时候,把家里的承重墙砸了、把水管改坏了造成的损失,肯定也不赔——这是你自己主动作出来的,不是意外。
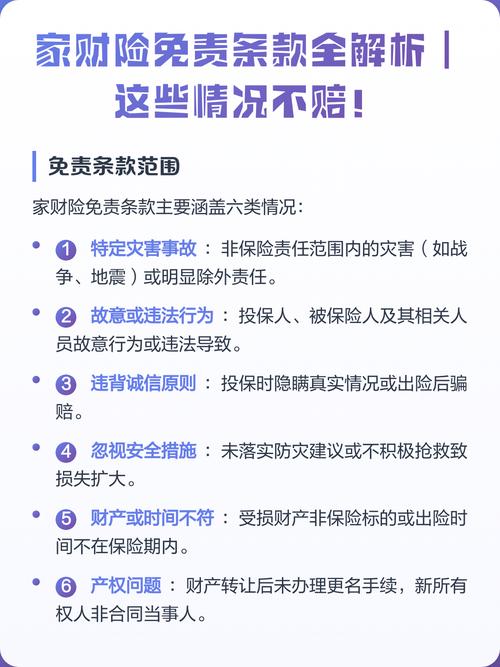
哦对,还有地震造成的损失,这个很多人搞不清楚,大部分常规家财险的默认条款里,地震是属于除外责任的,要是你所在的区域处在地震带,想加这部分保障,是需要额外看对应的条款有没有附加的,别买的时候啥都不看,真碰到事了才发现没保。
选的时候别光盯着价格,这几个细节比省几十块重要

我见过有人选家财险,专门挑便宜的,一年30块钱的那种,觉得反正都是保房子,便宜的就行。真等出事了才发现,第三者责任的保额只有5000块,别说泡了邻居的装修,就算砸到个路人,这点钱都不够赔的。
不过话说回来,家财险真的是所有人身、财产保险里,性价比特别实在的品类,一年的保费普遍也就一两百块,抵不上你吃两顿火锅的钱,但选的时候真的别只看便宜。
首先要看第三者责任的额度够不够。现在城市里邻里之间的装修成本真的不低,你家要是跑水把楼下邻居的实木地板泡了,换一套可能就要大几万,要是第三者责任的额度太低,真的不够赔。
然后看有没有包含水暖管爆裂的责任。尤其是住老小区的朋友,家里的水管都用了十几二十年,每年供暖试水的时候,物业群里总有好几家说家里跑水,把地板泡了,把墙泡了,这种事真的太常见了,有这部分责任的话,能省不少麻烦。
还有要是你家住高层,最好看看有没有包含高空坠物的相关责任。现在很多人喜欢在窗台上摆花,放杂物,万一风大刮掉下去,真的砸到车、砸到人,赔偿金额真的不小。
所有责任的界定最终都要落到白纸黑字的合同条款上,别听任何人嘴上说“这个啥都能赔”,翻到条款页,一条一条对着看,哪些是保的,哪些是不赔的,心里有数了再考虑。
最后说句实在的,没有任何保险是能兜住所有风险的,家财险也一样。它不是什么能让你发财的理财产品,就是个平时用不上,真出事了能帮你少掏点腰包的兜底工具而已。
合规提示:以上内容仅为保险科普交流,不构成任何投保建议,不推荐、不评价任何具体保险产品,具体保障范围、免责条款、理赔规则请以对应保险合同及保险公司官方公示说明为准,不承诺任何核保、理赔结果。
作者|dananjin
排版|dananjin
审核|安然