上周帮朋友翻他的车险保单,翻到第三页我愣了。
他连续三年多花1800多,买了个”机动车轮胎单独破损险”。
他的车是换了新轮胎的,3年没扎过一次钉。
销售当年跟他说”这个必买,不然换胎全自费”,他就真的信了。
其实真等轮胎因为事故撞坏,车损险本来就赔。单独买这个附加险,纯纯花冤枉钱。
很多人对车险的认知,还停留在”每年交钱、到期续保”的阶段。
真等出事要理赔了,才发现自己买的东西,根本和当初想的不是一回事。
先把基础的逻辑捋顺:车险到底保什么
别一上来就追着问”哪家车险便宜”。
先搞懂两大类车险的本质区别,不然买错了方向,再便宜都是浪费钱。
第一类是交强险。
强制缴纳,不买根本没法审车、上不了路。
交强险的赔付有明确的法定限额,而且只赔事故里的对方,不赔自己的车、自己车上的人。

很多人觉得交强险买了就够了。
真碰到撞了豪车、或者事故涉及人伤的情况,那点限额连零头都盖不住。
超出交强险赔付的部分,要么自己掏,要么走商业险赔。
第二类是商业车险。
完全自愿购买,没有强制要求。
主险就三个:车损险、三者险、车上人员责任险。
这里要提一句,2020年车险综合改革之后,原来需要单独买的盗抢、自燃、涉水、玻璃单独破碎、不计免赔等责任,已经全部整合进车损险的保障范围里了。
别再被忽悠单独花钱买这些已经包含的责任。
简单记:车损险赔自己的车,三者险赔事故里对方的损失,车上人员责任险赔自己车里坐的人。
我之前碰过个车主,夏天暴雨天开车过积水,发动机憋熄火了,他第一反应是重新点火想开出去,结果发动机直接顶坏了。
最后修发动机花了2万多,一分没赔。
为啥?
因为二次点火导致的发动机损坏,属于明确的免责情形。
投保时容易被带偏的几个认知误区
第一个误区:”买‘全险’就万事大吉了”。
先敲黑板:根本没有”全险”这个官方定义。
这就是销售为了好卖货编出来的话术。
就算你把市面上所有的商业车险责任全买了,也有很多不赔的场景:
比如你把车借给没有合法驾照的朋友开,出事不赔;
比如车里放的名牌包、贵重首饰被砸了丢了,车损险不赔——因为车损险只保车辆本身的结构和配件,车内私人物品不在保障范围内;
比如你故意撞车、酒驾、毒驾导致的事故,不管买多少保险,都不赔。

第二个误区:”三者险买最低档就够了”。
三者险的保额选择,没有标准答案。
要结合你日常的行驶路线、当地的人均收入水平、路上的车流情况来定。
真等出了大的人伤事故,超过三者险保额的部分,是要你自己全额掏的。
别光听人说”大家都买100万”就跟着买,也别为了省钱直接买最低档,想清楚自己的风险承受能力再选。
第三个误区:”没出险的话,明年保费随便涨都是正常的”。
车险的保费浮动,是有公开的费率浮动规则的,和连续无赔款的年限、过往出险次数直接挂钩,不是保险公司想涨多少就涨多少。
如果对保费计算有疑问,直接找保险公司的官方渠道要计算明细,别稀里糊涂就把钱交了。
理赔时的几个操作细节,别等踩坑才后悔
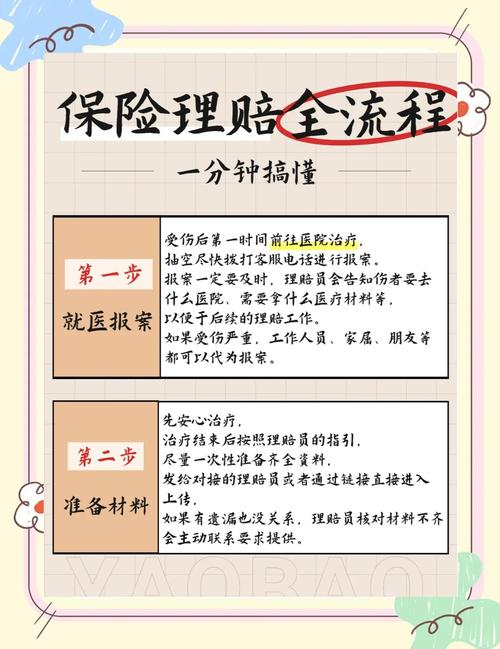
很多时候理赔被拒,根本不是保险公司故意找茬,是自己操作不对。
首先,出了事故先看场景。
小刮小蹭,不影响交通的,先把照片拍全:整车全景、碰撞位置特写、双方车牌、道路标识线,拍清楚了赶紧把车挪到路边,别堵着路挨后面的车按喇叭。
但如果出了人伤的大事故,先打120叫救护车,再打交警电话定责,最后再报保险公司。
别自己随便把车挪走。
之前有个粉丝跟我说,他追尾了之后怕堵路,直接把车开到了两公里外的停车场,结果交警定责的时候说他破坏了现场证据,多担了10%的责任,多掏了8000多的赔偿。
亏不亏?
其次,别随便私了签协议。
很多人出事之后,对方过来商量”我给你转3000,咱们自己解决,别报保险了”。
你拿了钱,转头去修车发现要花6000,再找保险公司报案,人家根本不认。
因为你已经和对方达成了私下的赔偿协议,没有第一时间留存现场证据,也没有及时报险,根本没法定责定损。
最后,别自己瞎修。
车辆出了险,等保险公司的定损员过来定完损失、确定了维修方案,再去修车。
别自己找个修理厂就把车拆了,拆到一半再报保险,到时候定损金额对不上,来回扯皮耗的全是自己的时间。
最后说几句掏心窝的。
所有关于车险的规则,都是通用的科普内容,不构成任何投保建议,也不推荐任何保险公司的任何产品。
具体的保障范围、免责条款、保费计算方式、理赔要求,全部要以你和保险公司签的正式保险合同、以及保险公司的官方公示信息为准。
要是碰到拿不准的问题,别信网上的零散攻略,也别信销售的口头承诺,直接打保险公司的全国统一客服电话问清楚。
毕竟车险是每年都要交的刚性支出,多花十分钟把条款看明白,比啥都强。
作者|dananjin
排版|dananjin
审核|满满