别一上来就追着问“哪个好”。
先把底层逻辑掰扯清楚,不然掏了钱,真用到的时候才发现报不了,纯纯大冤种。
先搞懂:医疗险到底在报什么
很多人对医疗险的认知还停留在“住院就能全报”的阶段,差太远了。
首先,它的核心是补偿你实际产生的、合理且必要的医疗支出。划两个重点:合理、必要。
什么意思?比如你得个急性肺炎,本来住普通双人间一天床位费50块,你非要选带陪护沙发、能看卫星电视的VIP单间,一天床位费800——如果你的合同没明确说覆盖特需/VIP病房,这部分差价,保险公司一分钱不会给你报。还有医生开的和病情完全无关的滋补品、美容项目、康复理疗里的非必要项目,全在排除范围内。
其次,几乎所有医疗险都设置了免赔额。就是你得自己先承担一部分费用,超过这个额度的部分,才进入报销流程。比如合同约定免赔额是1万,你这次住院总共花了9000,那达不到起付线,报不了;要是花了3万,扣掉1万的免赔,剩下的2万再按合同约定的比例算报销额。
最后,报销比例从来不是固定的100%。有没有先走基本医保结算?用的是社保目录内的项目还是目录外的自费药、进口器材?这些都会直接影响最终能拿到的报销金额。没走社保直接结算的话,很多合同的报销比例会打对折都不止。

特别容易踩的坑:这几个条款没盯紧,理赔大概率卡壳
说实话,我见过最多的理赔纠纷,根本不是保险公司故意找茬,是买的人从一开始就没把几个关键条款看明白。
第一个坑,健康告知不是走形式的选择题。
很多人填健康告知的时候,闭着眼睛全选“否”,觉得“我就是有点小炎症,结节不大,不算病”。等真到理赔的时候,保险公司调出你过去两三年的体检报告、门诊记录,发现你买之前就已经查出相关异常,却没如实告知,直接就会拒赔。别总拿“两年不可抗辩”当挡箭牌,那是法律层面的兜底条款,不是你故意隐瞒病史的护身符,真要是未如实告知的内容和出险的疾病直接相关,哪怕过了十年,该不赔还是不赔。
别偷懒。
填健康告知的时候,把你手里所有的体检报告、门诊病历、住院记录翻出来,对着问卷一条一条对,问什么答什么,没问的不用主动说,问了的就别瞒。我身边真有朋友,买的时候觉得甲状腺结节3类不算事,没告知,后来查出来甲状腺相关的疾病,理赔的时候因为未如实告知被拒了,悔得肠子都青了。
第二个坑,等待期不是摆设。
绝大多数医疗险都会设置一段等待期,从你买完保险交钱那天开始算,这段时间里出险,绝大多数情况是不赔的。比如你刚买完保险第10天就因为急性阑尾炎住院,刚好在等待期里,那所有费用都得自己掏。更要注意的是,等待期内查出来的慢性病、异常指标,后续对应的治疗费用,很多合同会直接归为既往症,永久不赔。
第三个坑,续保规则别想当然。
很多人以为“我买了一次医疗险,就能一辈子靠着它报”,大错特错。要分清楚两种续保规则:一种是保证续保的,在约定的保证续保期间里,保险公司不能因为你之前理赔过、身体变差就拒绝你续保,也不能随便给你一个人单独涨价——但这个保证续保是有期限的,到期之后能不能继续买,要看保险公司那时候的审核,不是你想续就一定能续。另一种是不保证续保的,产品一旦停售,你就再也买不了了。

理赔不用慌:按流程走少跑冤枉路
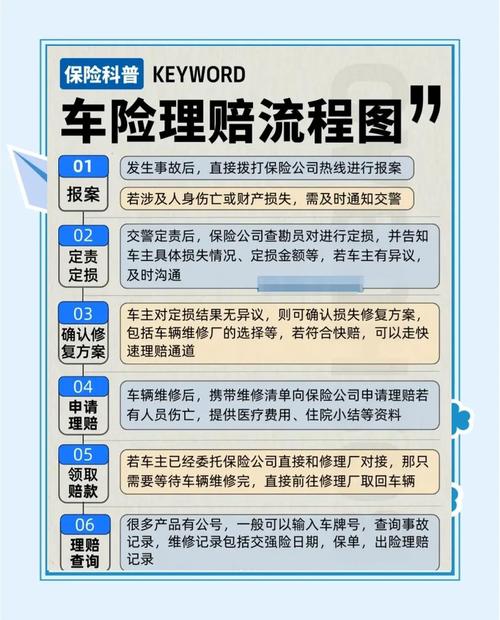
真的碰到要住院、要报医疗险的情况,别慌,按步骤来就行。
第一,出险第一时间,打合同上留的官方理赔电话,问清楚需要准备哪些材料,有没有指定的医院要求。别等出院回家躺了半个月才想起来报案,到时候缺材料跑医院补,折腾得要死。
第二,备齐材料再提交。常规需要的材料一般包括:医院出具的诊断证明、盖了收费章的费用发票、费用明细清单、出院小结,加上你本人的身份证、银行卡复印件。如果是意外导致的受伤住院,可能还需要提供对应的意外事故证明。
第三,提交材料之后等审核。如果保险公司觉得材料不全,会主动联系你补充;如果最后出了理赔结论,不管是赔还是不赔,都要问清楚对应的依据是合同里的哪一条。要是对结论有异议,别上来就跟客服吵架,先把依据搞清楚,觉得不合理的,完全可以走正规的投诉渠道反馈。
这里要提几个常见的误解:
比如很多人觉得“只要是住院的费用就一定能报”——不对。如果是既往症,合同明确不赔的;如果是去了没有正规医疗机构资质的私人诊所、黑诊所;如果是做美容手术、近视矫正、整形这类免责条款里明确列的项目,不管你花了多少钱,都报不了。
还有人觉得“免赔额是每年固定攒的”——这个也要看合同约定,有的合同是年度累计免赔额,有的是每次住院的免赔额,别默认是哪种,一定要翻合同。
最后碎碎念几句:
1. 以上所有内容都是医疗险的通用常识,具体的保障范围、免责约定、续保规则、理赔要求,全部以你手上的正式保险合同和保险公司官方发布的说明为准,别拿网上的零散攻略当准数。
2. 本文不推荐任何具体保险产品,不评价任何保险公司的服务优劣,不构成任何投保建议。如果投保前有健康方面的疑问,一定要走保险公司官方的核保通道,以正式的核保结论为准,别自己瞎猜。
3. 别被“有了医疗险就不怕生病”的宣传忽悠,合同不覆盖的部分、免赔额以下的部分,最终还是要自己承担,该存的应急钱还是要存。
作者|dananjin
排版|dananjin
审核|阿辰