前阵子在小区楼下取快递,碰到同单元的张阿姨拎着一袋子检查单蹲在路边翻手机。说去年给老伴买的住院医疗险,今年老伴因为血压高住了一次院,花了几千块,理赔完正准备续下一年的费,才发现合同里明明白白写着”每年续保需经保险公司审核同意”,现在正担心会不会因为这次住院被拒保,越想越慌。
就差坐在路边叹气了。
这事儿真的太常见了。很多人买保险的时候,把责任翻来覆去看半小时,就盯着”重疾能赔多少””住院能报多少”,续保那部分直接划过去,觉得反正我年年交钱,哪有不让续的道理?等去年因为肺炎住了一周院,今年续费的时候收到短信说”需要重新核保”,当场就急得满头汗——万一核不下来,以后有个啥毛病,连个兜底的保障都没有。
别把”能续保”和”保证续保”混为一谈
很多人对续保的认知,全来自销售口头说的”这款可以一直续,不用担心”。但说实话,没有写进合同里的”可以一直续”,全都是口头约定,没有任何约束力。
你要分清楚两个完全不同的概念:一种是没有约定保证续保的一年期产品,本质上是每年重新签一次合同。哪怕你去年没理赔过、身体倍儿棒,只要保险公司决定停售这款产品,你就再也买不上了。更别说有的条款写得更直白,续保需要重新审核你的健康状况——去年体检查出个结节、住过一次院,都可能成为被拒保的理由。
另一种是写进合同的保证续保。就是在约定的保证续保期间里,哪怕你身体变差了、哪怕你之前理赔过、哪怕产品停售了,保险公司都得按合同约定承接你的续保申请,不能随便拒你。但是这里要敲个重点:保证续保不等于保费永远不涨。保险公司是可以针对整个年龄段的被保险人,统一调整费率的,不能单独针对某一个人涨价而已。
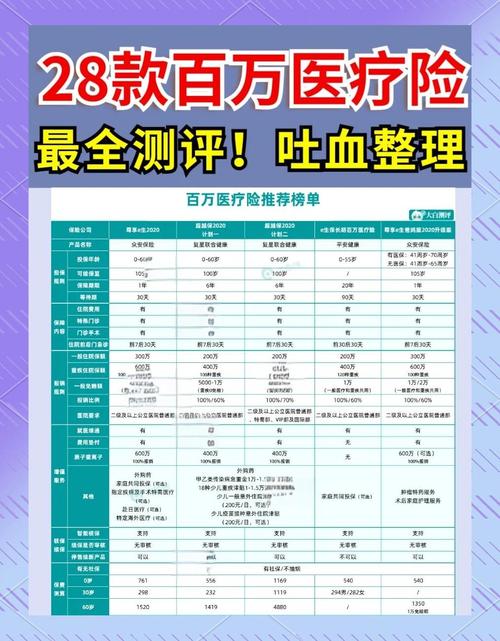
续保条款里藏的几个”小字坑”,我帮你捋明白
我见过太多人翻合同的时候,眼睛只盯着”保什么””赔多少”,续保那几行排在页面最末尾的小字,直接跳过不看。等真要续费的时候才发现,原来这里面的门道多着呢。
第一个坑:模糊的续保表述。比如有的条款写”我们将保留对产品进行调整的权利”,翻译过来就是——我们想改规则就改,想停售就停售,你别到时候找我们闹。还有的写”续保无需审核”,你得接着往下看,有没有前提:是在产品不停售的前提下无需审核?还是不管啥情况都不需要审核?差几个字,天差地别。
第二个坑:把”不会因为个人健康变化拒保”等同于”保证续保”。我碰到过好几个读者,拿着合同来问,说上面写了”不会因为被保险人的健康变化或历史理赔拒绝续保”,是不是就可以一直续?真不是。这句话只能说明,保险公司不会单独因为你个人的问题拒你,但如果整个产品停售了,你照样续不上。
第三个坑:转保的”隐形门槛”。很多产品停售的时候,会给老客户提供转保同公司其他同类产品的通道,听着很贴心对吧?但你得仔细看转保规则:转保的时候要不要重新过健康告知?如果需要,那你这两年体检查出来的甲状腺结节、血糖偏高,都可能影响转保结果。别等产品都停售了,才发现转保还要重新核保,那真的是两头抓瞎。
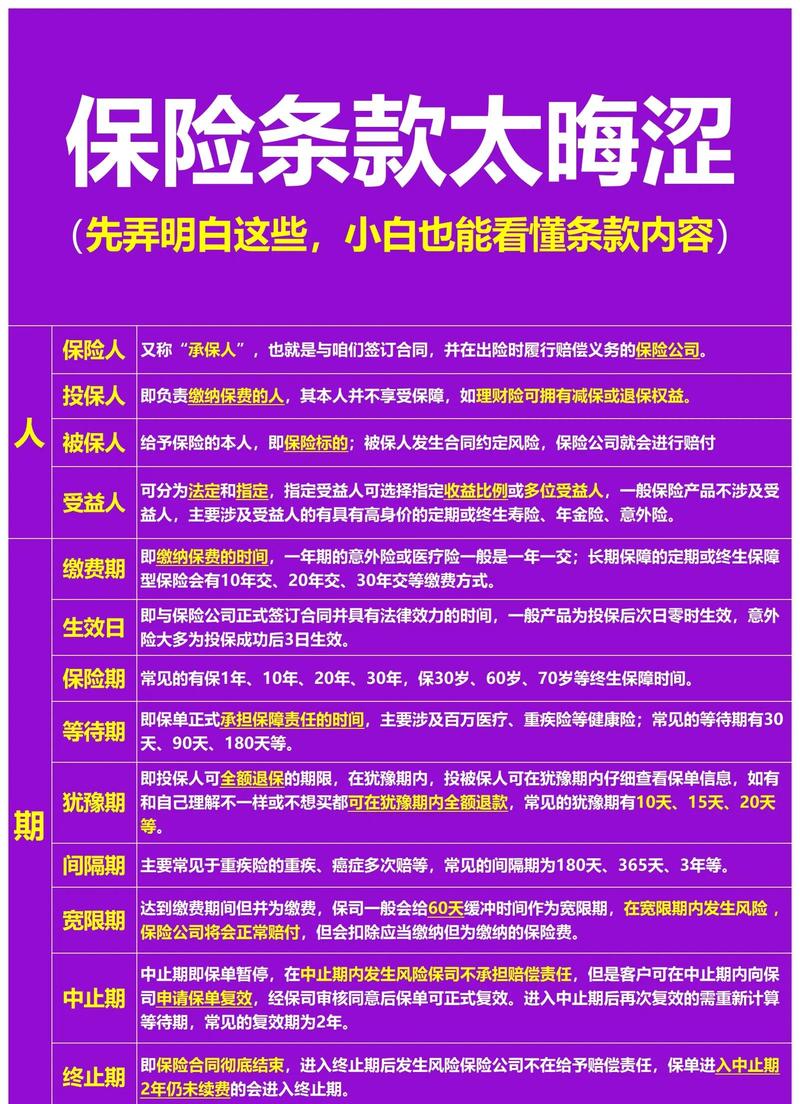
说真的,我自己最早买第一份医疗险的时候,也犯过这个错。当时就觉得几百块买几百万的保障,太值了,付款的时候连条款都没打开,等买完过了三个月,闲得慌翻合同,才发现续保那部分根本没有保证续保的约定,当时后背都凉了——万一我哪天身体出点小问题,产品又停售,我重新买都可能被除外,那之前交的保费不就白搭了?
真碰到续不上的情况,普通人能怎么办

首先别慌。
如果你手里的产品还在保证续保期里,那完全不用操心,按合同约定交钱就行,哪怕你去年理赔过几次,保险公司也不能随便拒你。
如果产品真的停售了,先翻一下你手里的合同,看看有没有约定”老客户优先转保”的权益。如果有,抓紧时间联系官方客服确认转保的具体要求,别听第三方渠道的人瞎忽悠,就找官方的信息更靠谱。
如果你因为健康变化,连转保都过不了,也别钻牛角尖。可以看看那些健康告知要求相对宽松的普惠型保障,虽然保障力度没有商业医疗险那么高,但至少能兜住基础的大额医疗支出,总比完全没保障强。
对了,这里要提个特别容易被忽略的点:很多人交保费的时候,喜欢选自动扣费,觉得省事儿。但如果你的保单马上要到期了,最好提前打开保单看一眼,别等自动扣完费,才发现原来这款产品今年已经停售了,你交的钱又给你退回来,平白断了保障。
其实真的没必要把续保想得多么复杂。你买保险的时候,花个10分钟,把续保那部分的字逐字读一遍,比你听十个人天花乱坠的推销都管用。别等理赔过、续不上、慌得团团转的时候,才抱着合同拍大腿——那时候后悔真的没用。
* 以上内容仅为保险知识通用科普,不构成任何投保、核保或理赔建议。涉及具体产品的续保规则、健康要求、理赔标准,请以对应保险合同条款及保险公司官方公示信息为准。
作者|dananjin
排版|dananjin
审核|乐乐