别再把保险条款当天书了!普通人读透这几点就不踩坑
2026-10-28 15:49:15
上周三傍晚我在小区快递站取包裹,撞见同楼的张姐蹲在台阶上抹眼泪。脚边摊着一叠打印好的住院发票,还有一份皱巴巴的保险合同。
问了半天才知道,她家3岁的娃上周得肺炎住了5天院,花了快八千,她想起去年给娃买的那份医疗险,拿着材料就去申请理赔,结果被通知拒赔。理由是——她买完保险才22天,还在条款写的30天等待期里。
张姐说,当初卖保险的人跟她拍胸脯保证”只要住院就全报”,她当时连合同封皮都没拆开,人家让在哪签字就在哪签,哪知道还有等待期这回事。
我当时听着都替她堵得慌。真的。
我平时在社区帮大家解答保险问题快3年了,见过太多这样的事。很多人对保险的全部认知,都来自销售的口头描述,对那份印满小字的合同,从签完字的那天起就再也没翻开过。
销售嘴里的”都能报”,和条款里的”能报”差了十万八千里
你想啊,谁买保险的时候,不是抱着”出事了能有个兜底”的心态?但偏偏很多人踩坑,就踩在”我以为”上。
你以为买了医疗险,住个院不管啥费用都能报。实际上条款里写得清清楚楚,报销的是”合理且必要的医疗费用”——你住院非要选比普通病房贵三倍的单人VIP套间,要求医生开和病情没关系的进口保健品,这些钱,本来就不在报销范围内。
你以为买了重疾险,只要确诊合同列的病就赔。实际上很多疾病的定义卡得很细,比如同样是心脏类疾病,有的情况达到了约定的严重程度才符合赔付标准,达不到的话,可能就只能按轻症来赔。当初销售跟你说”得了就赔”的时候,可没跟你讲这些细节。
 普通人翻保险合同条款的实拍图
我之前陪我堂哥去处理过一次理赔。他前几年买了份重疾险,确诊甲状腺乳头状癌,拿着诊断书去申请理赔,才发现合同里把I期及以下的甲状腺癌,归到了轻症保障的范畴里,不是他以为的重疾赔付标准。他当时攥着合同站在保险公司的大厅里,半天没说话。那种攒了好几年的期待,突然落了空的感觉,真的太难受了。
没人故意要骗谁。只是口头说的话,没有任何约束效力。真正能算数的,从来都是印在合同上的黑字。
读条款根本不用逐字啃,抓这几处就够
很多人一看到几十页的合同就头大,密密麻麻的法律术语,像读大学时候的高数课本,翻两页就想扔。真没必要。
你不用像准备考试那样把每句话都背下来,只要盯着几个核心模块看明白,就不会吃大亏。
首先要盯紧的是保险责任模块——这部分是整个合同的核心,写的就是保险公司到底要给你保什么。比如你买的是意外险,条款里对”意外”的定义是”外来的、突发的、非本意的、非疾病的客观事件”,那你要是因为长期熬夜累出来的脑梗,本质是疾病导致的,就不在意外险的赔付范围内。
然后是免责条款——这部分写的是哪些情况,哪怕你符合前面的保险责任,保险公司也不赔。比如酒驾导致的意外、故意犯罪导致的损伤、投保前就已经得的旧毛病,大部分产品的免责条款里都会提到这些内容。别等出事了才发现,自己刚好踩了这些红线。
最后是等待期与续保规则——很多健康类的保险,买完之后不会马上生效,会有30天到180天不等的等待期,等待期里因为疾病导致的医疗支出,一般是不赔的。而续保规则,写的是这份保险明年到期之后,你还能不能接着买,会不会因为你今年生病了就不让你续了。这些都是和你切身利益相关的内容,一定要看明白。
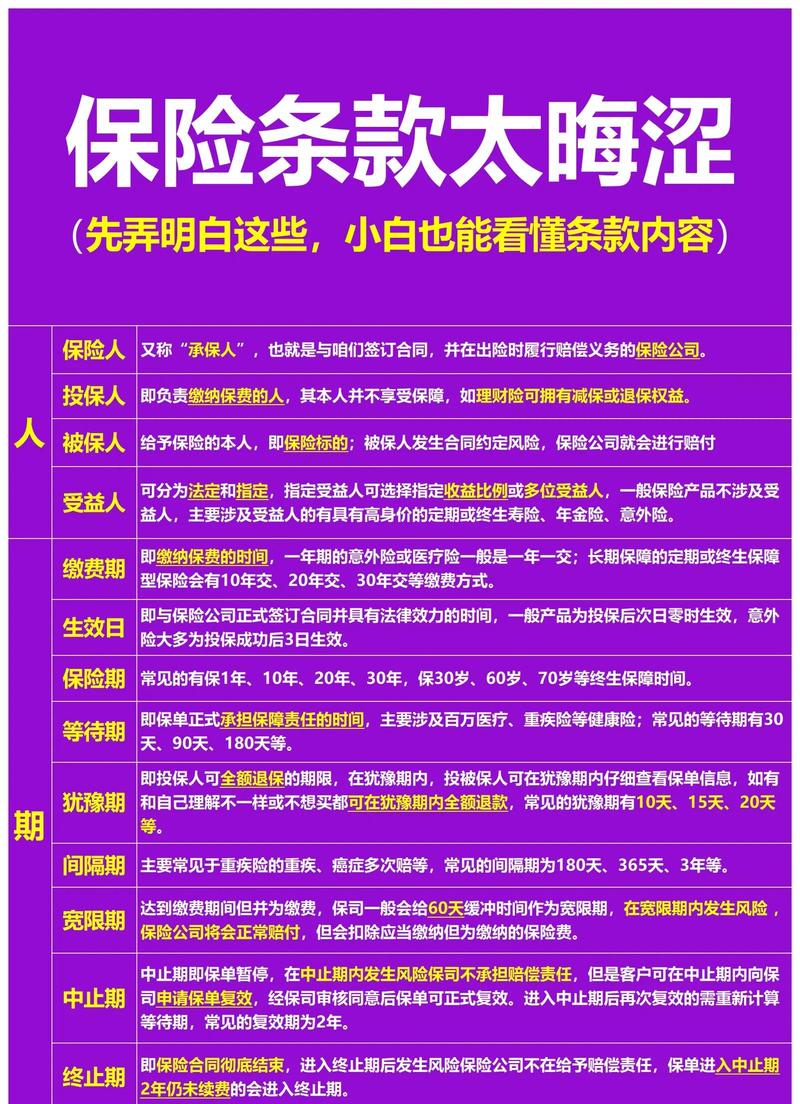 保险合同条款重点内容标注示意图
我之前有个退休的邻居,给自己买了份防癌医疗险,签合同的时候特意把等待期那页折了角,知道自己要等90天才能真正进入保障期。结果他在第87天去做年度体检,查出来肺部有个小结节,当时吓得觉都睡不着,仔细翻了条款才知道,等待期内的要求是”出现恶性肿瘤相关的症状或体征,后续确诊癌症的不赔”,他那个结节是良性的,离癌症的诊断标准差得远,等过了等待期再去复查,结节也没变化,悬了好几天的心才放下来。
你看,要是他当初签合同的时候懒得翻这部分内容,说不定现在还在瞎焦虑呢。
那些读条款时容易踩的小误区,我见得太多了
 那些读条款时容易踩的小误区,我见得太多了
说真的,关于读条款的误区,我真的能列一长串。
有人说”条款都是保险公司定的,我就算不认可也得签字,看了也白看”。真不是。我之前有个朋友买定期寿险,翻条款的时候看到里面写”合同成立两年后自杀的,按约定保额赔付”,他当时还特意问,这个约定是什么意思,听了解释之后,反而觉得这个规则很合理——既防止有人为了骗保故意做极端的事,也给投保的人留了足够的时间缓冲。要是他当初根本不看这部分,说不定还会觉得这是个坑。
还有人说”网上说这个条款不好,那这个产品就不能买”。这也太绝对了。每个人的身体情况、保障需求都不一样,比如有的条款写了”既往症不赔”,对身体健康的年轻人来说,这个约定根本没影响;但对已经有了一些慢性旧疾的人来说,这个条款的影响就很大。别光刷到网上的半截测评就下判断,很多人只会截一半的条款内容,不会告诉你同类产品的约定其实都差不多,你被这些信息带偏了,最后吃亏的是自己。
哦对,还有个特别常见的误区:觉得”我找的销售很靠谱,他说啥我信啥就行,不用自己看条款”。怎么说呢,靠谱的销售确实会把关键的条款给你讲明白,但你自己作为合同的签约人,总得对自己花出去的钱负责吧?就算销售再靠谱,等你真的要理赔的时候,能给你赔多少钱,能按什么标准赔,最终还是要按合同上的字来算,不是靠销售的嘴来算的。
最后也得跟大家提个醒,所有涉及保险责任、免责约定、理赔要求的内容,都要以你手中的正式保险合同、以及保险公司官方发布的说明为准。
本文只是通用的保险知识科普,不构成任何投保建议、核保结论或者理赔承诺,大家要是有具体的合同疑问,一定要通过保险公司的官方客服渠道核实,别偏听偏信。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别再把保险条款当天书了!普通人读透这几点就不踩坑
文章链接:https://xinminbao.com/a/2300.html