很多人拿到保险合同的第一反应,是翻到最后找签字盖章的页。
剩下几十上百页的小字,直接塞抽屉落灰。
我见过有人交了三年保费,连自己买的是啥保障都讲不清楚,直到出险被拒赔,才抱着合同逐字查——那时候晚了。
先找对3页,别对着几十页小字死磕
没人让你把上百页的合同逐字背下来。
普通人拿到合同,先把这3页找出来,重点看,比啥都强。
第一页找保险责任页。这页是整个合同的核心,明明白白写着“哪些情况保险公司会承担赔付责任”。重疾类产品会列清楚保障的疾病种类、每种疾病的赔付要求;医疗类产品会说明报销范围、免赔额比例、报销额度;意外类产品会写清楚伤残赔付的等级标准、意外医疗的报销规则。别听销售口头的承诺,白纸黑字印在这页的内容,才是有法律效力的约定。
第二页找责任免除页。字不多,但分量极重。这页写的是“哪些情况保险公司不承担赔付责任”——比如酒驾导致的意外、故意自伤、等待期内确诊的既往病症、投保前未如实告知的相关疾病等等。真到理赔环节,八成以上的纠纷,根源都在这页没看明白。
第三页找保单核心利益页。如果是带储蓄属性的产品,这页会附每年对应的现金价值表,也就是你中途退保能拿回来的钱数。别拿销售给你看的收益演示图当最终结果,演示是演示,合同里印的现金价值,才是确定的约定。
对了,别漏看合同里的保险责任开始时间。很多人以为交了保费合同就立刻生效,其实不是,有的合同是核保通过后、过了约定的等待期,保障才正式开始。

合同不是“霸王条款”,这几处你真的可以自己确认
很多人一提保险合同,就觉得是保险公司提前印好的“霸王条款”,自己签字就只能认栽。
真不是。
有几处内容,是你作为投保人有权利、也有必要逐一核对的,发现问题可以在合同约定的犹豫期内申请调整,过了犹豫期再改,流程会麻烦很多。
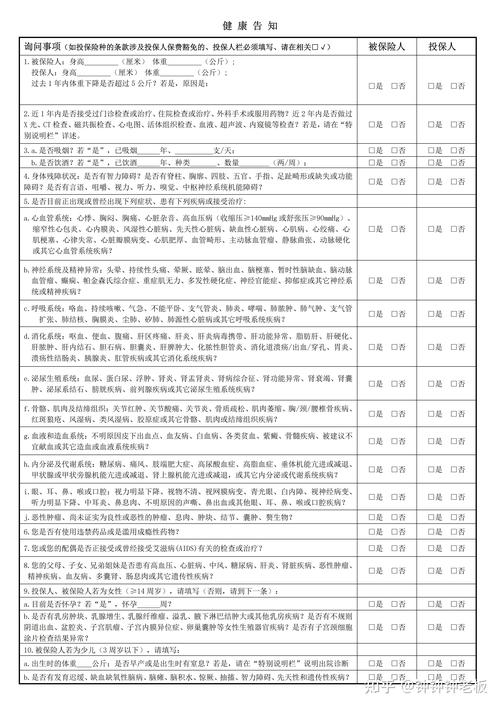
首先核对投保单上的所有个人填报信息。尤其是健康告知部分,你当时填的内容——有没有如实告知过往的住院记录、长期服药史、体检查出的异常结节或指标异常——这些内容最后都会作为合同的附件,和正式文本具有同等效力。别听人说“健康告知随便填,到时候都能赔”,你自己填的每一个字,最后都要为其负责。
其次核对个人基本信息。你的姓名、身份证号、联系地址、指定的身故受益人信息,有没有填错。我见过有人把受益人的身份证号输错一位,后来办理赔的时候跑了三趟才完成信息更正,耗了快一个月的时间。
最后核对和保障相关的核心参数。比如你当初选的保额、缴费年限、保障期限,和合同上印的是不是一致。别等交了五六年保费,才发现当初选的30万保额,合同上只写了20万,那时候调整的成本就太高了。
读合同别踩这几个常见的坑
说实话,我特别理解大家看到密密麻麻的小字就头疼的感觉。上了一天班累得不想动,谁愿意抱着一本跟法条似的册子逐字读啊。
但有些坑,踩了真的得不偿失。
第一个坑:把宣传彩页的内容当合同约定。很多宣传页上写的“重疾额外赔付”“住院每日津贴”“免费增值服务”,你得去合同原文里找对应的条款。要是合同里没写清楚,那就是阶段性的活动宣传,不算在合同的固定保障里。
第二个坑:觉得小字部分就可以跳过。比如等待期是90天还是180天,出险后需要在多长时间内报案,理赔申请需要准备哪些材料,这些细节往往都印在页面下方的小字里。有的合同要求出险后10天内报案,你过了大半年才想起申请理赔,到时候因为拿不出当时的事故证明、就诊记录,流程卡壳,真的闹心。
第三个坑:拿到合同就直接塞抽屉,从来不对单。很多人觉得签完字、交完钱就完事了,连合同上的名字有没有印错都没检查。等过了好几年要理赔了,才发现合同上的信息和自己的实际情况对不上,那时候再改,要走的流程比一开始麻烦太多。
最后说几个实在的提醒。
所有涉及健康告知、免责条款、等待期、续保规则、理赔条件的内容,全都要以你自己持有的正式保险合同文本,以及保险公司官方渠道的公开说明为准。
本文只是通用的保险合同阅读方法科普,不涉及任何具体保险产品的推荐、对比或评价,也不构成任何投保建议、核保结论或理赔承诺。如果遇到具体的合同条款疑问,建议直接联系保险公司的官方客服渠道咨询。
这纸合同,本质上就是你和保险公司签的一份约定——你按约定交保费,它按约定给保障。
别把它当废纸。
真到需要它的时候,你会感谢现在认真读条款的自己。
作者|dananjin
排版|dananjin
审核|阿辰