搞懂这些保险基础,再也不会被销售话术绕晕
2026-09-13 16:39:56
买保险前,九成的人都跳过最基础的一步:先把核心概念和规则搞懂。上来就问哪款好,跟没搞懂规则就上桌打牌,输了都不知道自己输在哪。
先搞懂最核心的几个保险基础概念
别嫌简单,80%的新手都搞混过。
保险人、投保人、被保险人、受益人
这四个是保险合同最核心的四个角色,一次记清楚:
保险人=保险公司,收你钱,承担保障责任的一方。
投保人=掏钱包、签合同的人,你给自己买,你就是投保人。
被保险人=享受保障的人,你给自己买,你同时是投保人也是被保险人,给孩子买,孩子就是被保险人。
受益人=出事赔钱的时候,领钱的人,可以提前指定,没指定就按法定顺序走。
等待期
也叫观察期,就是买完保险后,需要经过一段时间,保障才正式生效。
不是你今天买完,明天得病就能赔。设置等待期主要是为了防止有人明知已经生病,还故意买保险骗保。不同产品等待期不一样,具体时长以合同为准。
免责条款
说白了就是「保险公司不赔的情况」,白纸黑字写在合同里。
比如多数意外险不赔蹦极、攀岩这种高风险运动导致的意外,多数寿险不赔投保人故意犯罪导致的身故。这不是坑,是提前说清楚规则,一定要看。
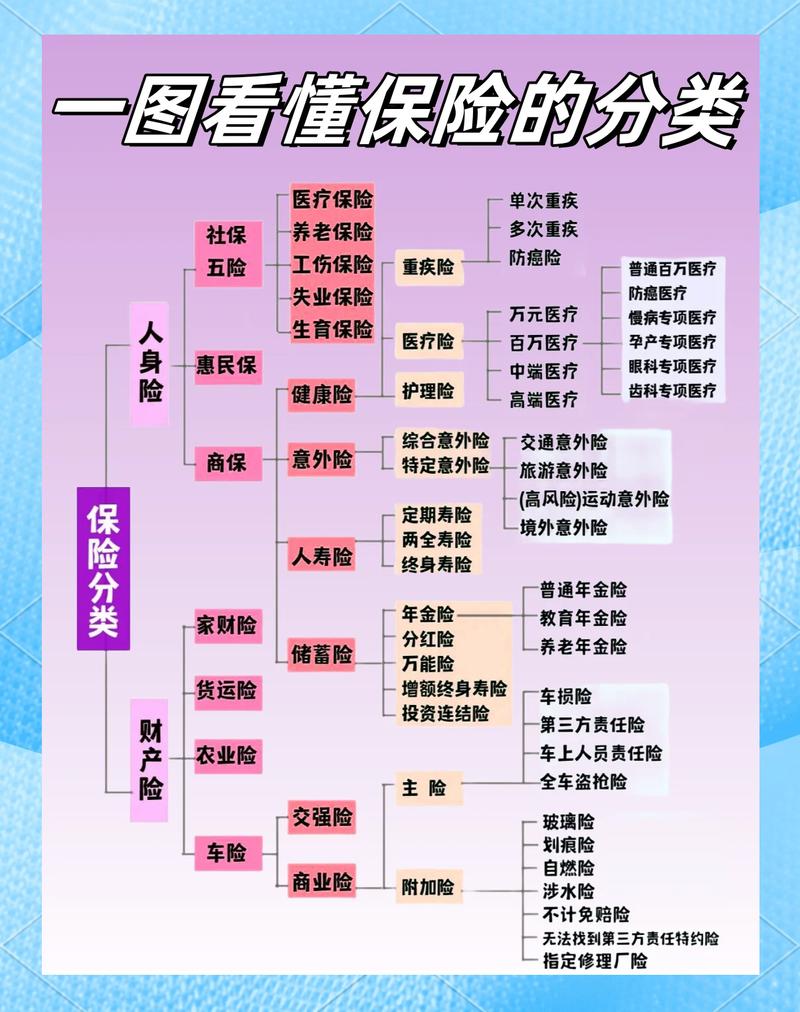 保险基础四大角色关系示意图
买保险必须走的几个基础流程
其实没那么复杂,拆解开就是四步:
第一步:填投保信息,做健康告知
买健康类保险都要填健康告知,实话实说就行,问你什么你答什么,没问到的不用主动说。不用为了过关故意隐瞒病史,到头来赔不到吃亏的是自己。具体健康告知要求,以保险公司的问卷和合同为准。
第二步:核保
就是保险公司审核你的投保申请,看看能不能接你的单。
核保结果一般分几种:正常承保,加费承保,除外责任承保,拒保。不用听到加费或者除外就觉得天塌下来,能买到就已经比拒保好很多了。
第三步:承保出单
审核通过,扣完保费,保险公司就会出合同,一般会给你电子合同,要纸质的也可以申请邮寄,自己存好就行。
第四步:理赔报案
真出事了,第一时间联系保险公司报案,按要求准备好材料提交,等保险公司审核就可以。整个流程都是按合同走的。
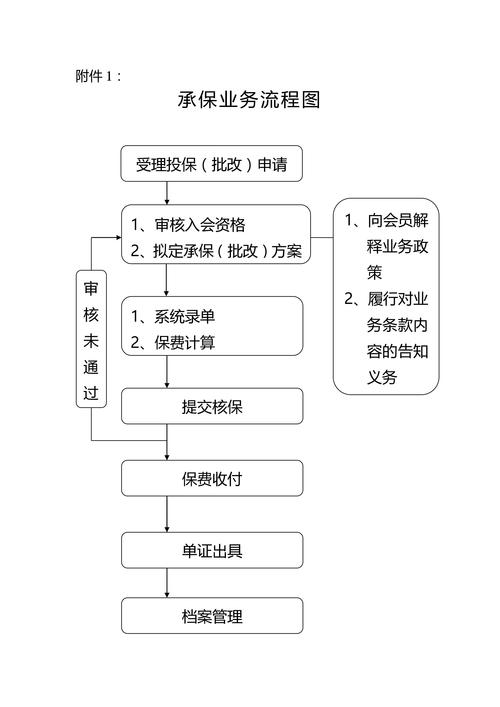 保险投保基础流程步骤图
新手最常见的几个认知误区
 新手最常见的几个认知误区
说实话,很多人买错保险,都是从一开始的认知错误开始的。
第一个误区:我有医保就够了,不用别的保险。
医保是国家给的基础福利,没错,但它的报销范围和封顶线都有限,遇上大病,几十万的自费药、营养费、收入损失,医保兜不住。
第二个误区:免责条款都是坑,所有保险都差不多。
差很多哦。不同产品的免责条款数量、内容都不一样,别听销售一句「都这样」就懒得看,自己花十分钟扫一遍,心里有数。
第三个误区:大公司理赔松,小公司理赔严。
理赔只看合同条款,符合约定就赔,不符合约定,再大的公司也不会赔,反过来也一样。监管对保险公司的要求很严,不会乱卡理赔。
第四个误区:买一份保险就能保所有事。
不可能。不同类型的保险管不同的风险:重疾险是确诊符合约定就给一笔钱,用来弥补收入损失、付康复费;医疗险是报销你花掉的住院医疗费用;意外险管意外导致的身故、伤残和医疗;寿险管身故和全残。各管各的,没有能包打一切的保险。
最后,整理几个必须说的提示:
1. 本文仅做保险基础知识科普,不推荐任何保险产品,不构成任何投保建议。
2. 所有涉及健康告知、免责条款、等待期、续保、理赔条件的内容,均以具体保险合同和保险公司官方说明为准。
3. 核保结论、理赔结果由保险公司根据具体情况判断,本文不做任何承诺。
把这些基础搞懂,你买保险的时候就已经超过八成的人了,不会被随便几句话就绕进去。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂这些保险基础,再也不会被销售话术绕晕
文章链接:https://xinminbao.com/a/116.html