上周帮楼下张阿姨跑了两笔理赔,她自己都愣了——去年给老伴买的两份保险,一份顺顺利利赔了80万,另一份直接被拒,连保费都没退多少。
她坐在小区凉亭里翻了半小时保单才反应过来,当初业务员说“都是保出事的,买上就踏实”,她连两个产品保啥的都没仔细看。说白了,大部分人对这俩的认知,都停留在“出了事就赔”的层面,根本没摸到真正的差别。
先掰明白:两者要赔的“出事”,根本不是同一件事
很多人对意外的理解太宽了。
今天出门被车撞了,算意外。
吃饭被鱼刺卡了,算意外?
心梗发作走了,算意外?
真不算。
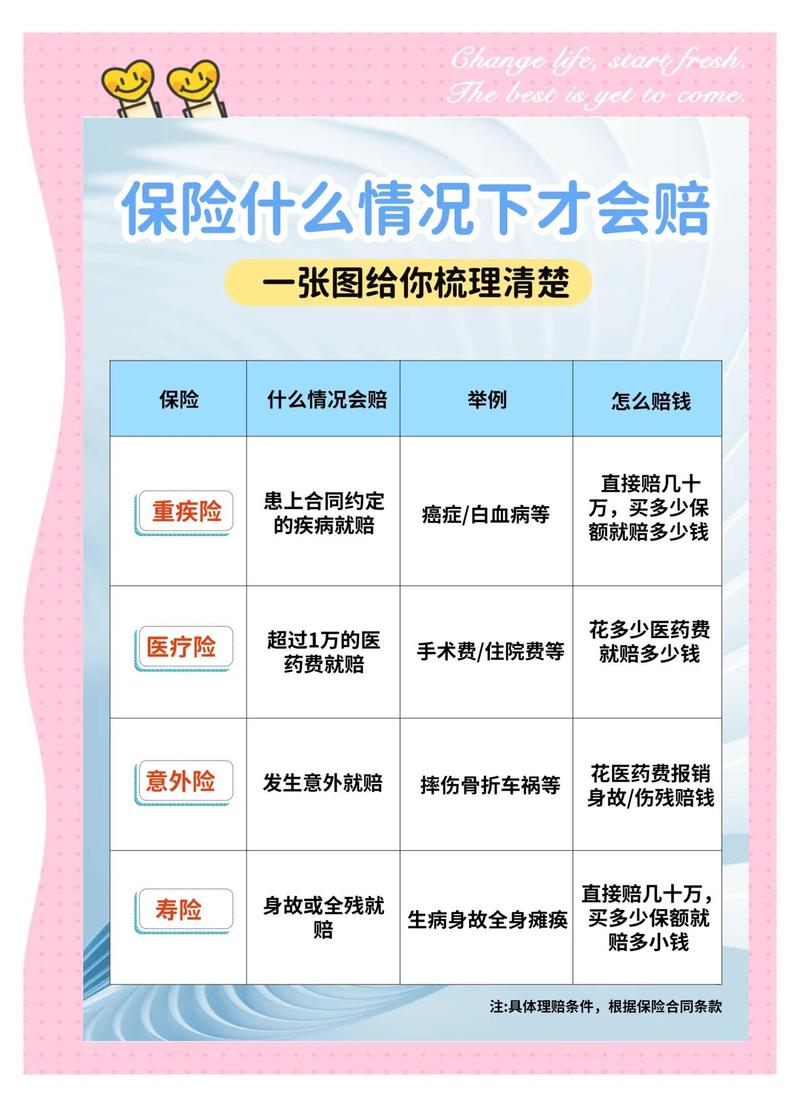
意外险的理赔触发线,卡得非常严,必须同时满足外来的、突发的、非本意的、非疾病的四个条件,少一个都不行。刚才说的心梗,属于自身疾病导致的,哪怕发作得再突然,也不在意外险的常规保障范围内。
那寿险的触发线呢?宽得多。只要是符合条款约定的身故或全残状态,不管你是生病走的,意外走的,甚至过了合同约定的两年免责期之后的其他情况,都在保障范围内。
哦对,很多人不知道,现在不少意外险把猝死、中暑这类原本属于疾病范畴的责任加进了保障里,但那是产品额外拓展的责任,跟传统的意外定义根本不是一回事。你别因为看到宣传页上写着“保猝死”,就觉得意外险跟寿险的保障范围是一样的。

我之前碰到个客户,老父亲凌晨在家心梗走了,他第一反应是找之前买的意外险理赔,提交材料等了一周,收到拒赔通知的时候整个人都懵了。他说“人都没了,凭啥不赔?”
其实真不是保险公司故意卡你。你换个角度想,意外险一年才交两三百块,要真的啥原因身故都赔,那保险公司早就亏穿了。
反过来,要是老父亲买的是寿险,只要过了等待期,不管是啥原因走的,该赔的保额都会打到受益人账户上,不会纠结你是因为生病还是意外。
这是两者从根上就不一样的差别。
没有谁高谁低,就是触发理赔的门槛从根上就不一样。
别光算保费便宜不便宜,两笔钱的用途根本不一样
我见过太多人算保险账,第一反应是“你看寿险一年要交大几千,意外险才几百,肯定寿险不划算”。
真的错得离谱。
你得看这两笔赔下来的钱,本来是给你解决啥问题的。
寿险的钱,从来不是给被保人自己花的。说白了,就是人走了,留在世上的家人要面对的窟窿:剩了几十年的房贷要还,孩子从小学到大学的学费要交,老人的养老钱要凑,甚至家里每个月固定的水电煤、买菜钱,都得有个来源。寿险的保额,就是照着这个窟窿的大小定的。
那意外险的钱呢?设计初衷根本不是给你兜底家庭长期开支的。它管的是你活着的时候,因为意外受伤产生的费用:摔骨折了要做手术的钱,被烫了要去医院换药的钱,真的伤到留了伤残,赔的钱是补你因为没法上班、少赚的那部分收入。哪怕是意外身故的保额,本质上也是跟你因为意外没法继续赚钱的损失挂钩的,不是让你拿来还二三十年房贷的。
哦对,这里得说句实在的,意外险确实便宜,一年三百块能买50万的意外身故保额,听着性价比拉满。但你要是家里顶梁柱,万一是因为癌症走了,这50万你一分都拿不到,那剩下的100万房贷怎么办?孩子明年的学费怎么办?
这时候你就会发现,意外险再便宜,也替你扛不住疾病导致的家庭经济崩塌风险。
我之前有个邻居小伙子,刚工作两年,把所有能挤出来的预算都买了意外险,逢人就说“我现在有保险,啥都不怕”。去年体检查出甲状腺癌,住院手术加后续治疗花了快十万,找意外险理赔,人家直接告诉他这是疾病责任,不在保障范围内。他当时站在保险公司柜台前面,脸都白了,后来还跟我吐槽,说早知道当初就多花两百块配个医疗险,不至于现在要掏家底治病。
不是说意外险不好。
是你别把它的作用想得太全能。
它就像你包里放的一把折叠伞,下小雨的时候能挡一挡,真碰到大暴雨要发洪水了,你总不能指望这把伞帮你挡洪水吧?
那些没人主动跟你说的细节,才是真的区别
除了刚才说的触发条件和资金用途,还有两个容易被忽略的点,搞不懂很容易踩坑。
第一个是职业限制的宽松度。
意外险对职业的要求卡得特别死。你是坐办公室打电脑的文员,一年一百多就能买50万保额。但你是在工地高空作业的工人,同样50万保额,可能保费要翻三倍,甚至很多意外险直接不卖这个职业的人。
但寿险就松很多。哪怕你是经常跑长途的货运司机,或者工地的技术工人,大部分寿险产品都能买,最多就是保费比坐办公室的人贵一点,不会直接把你拒之门外。
第二个是保障的生效逻辑。
意外险大多没有疾病相关的等待期,买完第二天零点就生效,哪怕当天出门摔了,只要符合条件就能理赔。但寿险不一样,一般有90天或者180天的等待期,等待期内因为疾病身故的话,大多是退已交保费,不赔全部保额。
不过话说回来,现在很多产品为了抢客户,把保障责任叠得越来越厚,什么猝死责任、意外医疗报销、甚至住院津贴,全给你塞进去。你买的时候别光看宣传页上的大数字,翻到条款里看免责部分,比听业务员说十分钟都管用。
很多人问我,那我到底先买哪个?
真的没有标准答案。
刚毕业一个人在外地,没房贷,没需要赡养的老人,每个月工资刚够花,那先把意外险配上,一年几百块,平时磕了碰了有个兜底,完全没问题。
等结婚了,有娃了,每个月要还大几千的房贷,要给孩子报兴趣班,要给爸妈攒养老钱,这时候光靠意外险就不够了——你得配足够的寿险,万一你有个三长两短,家里人不用急着卖房子凑钱还债。
就这么简单。
别听人瞎忽悠,说哪个产品更划算,哪个责任更好。划算不划算,从来不是看产品本身,是看你当下最扛不住的风险是啥。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|见微