上周帮朋友核对投保单,她对着健康告知那页坐了快半小时,打出来的字删了又输,最后抬头问我:”去年体检查出来的甲状腺3类结节,我不说行不行?反正也没开刀没吃药,谁知道啊。”
我太懂这种感受了。
好多人填人寿保险的投保单,最磨人的不是算保额、选缴费期,就是最后那几页密密麻麻的健康告知。怕说多了买不了,怕说少了赔不到,卡在中间进退两难。
好多人踩的第一个坑:没住院的小毛病,不用讲
真的,这想法太普遍了。
之前碰到个32岁的男生,买定期寿险的时候翻完所有告知问题,觉得自己身体倍儿棒——既没住过院,也没动过手术,连感冒药都很少吃。填的时候眼睛都没眨,直接全选了“否”。
两年后他申请理赔的时候,保险公司调取了他连续三年的单位体检记录,发现他血脂连续三年超出参考值,而且投保的时候,问卷里明明白白问了“是否连续两年以上血脂异常”。
他当时还委屈,说自己既没因为这个跑过医院,也没开过调节血脂的药,怎么就算病史了?
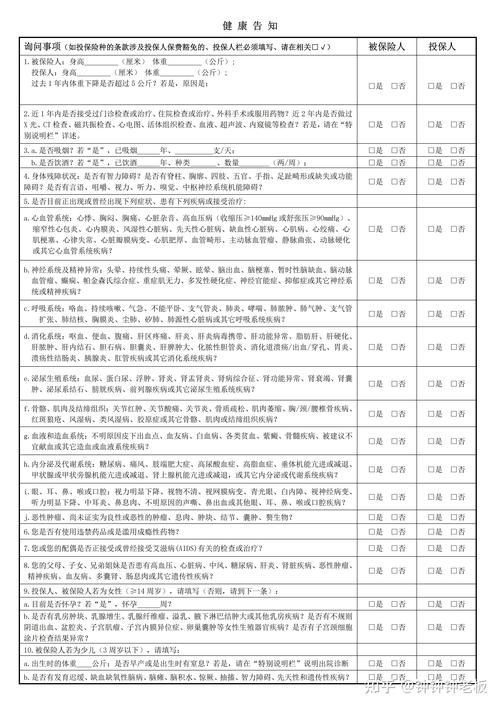
规则从来不是“住过院才算病史”。只要是你有明确记录、能被查到的健康异常,刚好在保险公司的询问范围内,就属于需要反馈的内容。你觉得是“小毛病”,在核保规则里可能就是需要评估的风险项。
好多人对告知的理解还停留在“我没犯大错,就不算骗保”,但实际上,保险公司核保的时候,根本不会管你这个病是不是“严重”,只会看——我问的问题,你有没有如实回答。
不是让你把从小到大的病历全翻出来
也有人踩另一个极端。
生怕说少了被拒赔,把自己从小到大的所有健康问题全写在告知栏里。小学得过肺炎?写上。高中长过疖子?写上。十年前吃坏肚子急性肠胃炎挂了两天水?也写上。
真的,我见过有人把自己大学时候因为失眠开了两次安神口服液的记录都写上去,核保员看完直接给他转了人工审核,本来能10分钟走完的智能核保流程,折腾了整整一周才出结果——纯纯给自己找事。
我们国家的保险告知,是询问告知,不是无限告知。
什么意思?告知的核心边界,永远是”问到的就如实答,没问到的不用主动提”。你不需要把自己的整个健康史扒得底朝天给保险公司看,只要针对人家列出来的问题,给出真实的反馈就够了。
主动说一堆没被问到的内容,除了给自己增加审核成本,没有任何好处。
我之前还碰到个姑娘,投保的时候看到问卷里问“是否有住院史”,直接把自己十年前因为生娃住院的记录写上去,核保的人看完都懵——人家问的是疾病类的住院,生娃属于正常的生理分娩,根本不在询问范围内,她白担心了半天。

真要问到了,怎么说才不算隐瞒
好多人觉得,反正问到了,我随便提一句就行,说多了反而麻烦。
错了。
你轻描淡写写一句“甲状腺有点小问题”,核保的人根本不知道你这个“小问题”是3mm的囊肿,还是4a类的结节需不需要穿刺,最后只会让你补一堆检查材料,来回折腾。
真要被问到相关的问题,就按实际的就诊、检查记录写清楚:哪年查出来的,当时的检查结果是什么,最近一次复查的指标怎么样,有没有做过治疗,医生有没有给出随访要求。
上次帮一个客户核对告知,他一开始在甲状腺相关的问题下写的是“结节”两个字。我让他把2022年体检查出的3类结节、每半年复查一次的记录、没有手术也没有用药的情况全写清楚,最后核保直接给了标准体,连除外责任都没加。
要是他当初就只写两个字,说不定还要被要求补穿刺报告,平白多花一笔检查费。
还有人会问,要是我当初投保的时候漏说了怎么办?是不是就一定赔不到?
别慌。
不是漏说任何一点小事,都会触发拒赔。法律里对如实告知的要求,从来不是苛责客户必须记得自己每一次头疼脑热的记录。只有当你故意隐瞒的内容,是足以影响保险公司当初决定要不要承保、以什么条件承保的,才会涉及到合同效力的问题。
要是你漏说的就是个几年前的感冒发烧,既没留下持续的就诊记录,也没影响你现在的身体状况,根本扯不到合同解除的层面上。
当然,要是你真的发现自己当初漏了重要的告知内容,别等着理赔的时候才想起来。主动找保险公司做补充告知,配合提交对应的检查材料,比你藏着掖着到最后被动强太多。
说实话,我特别烦那种一上来就把告知说的特别玄乎的人,好像你漏一个字,后面几十万的理赔款就飞了。纯纯制造焦虑。
买保险本来就是个双向选择的事。你给保险公司真实的健康信息,人家给你对应的承保条件,谁也别蒙谁,就这么简单。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然