上周陪朋友去线下网点签寿险投保单,临了他盯着缴费期限那栏卡了三分钟——20年交、30年交、交至60岁,每个选项对应的总保费差了快小十万,他转头问我,选哪个不亏?
我当时没直接给他答案。
毕竟这问题根本没有标准答案。
先搞懂:不同缴费期限,差的根本不是总钱数
很多人第一反应是拿计算器算总账:30年交每年6000,总交18万;20年交每年7500,总交15万。哦,20年交少掏3万,肯定选这个啊。
真不是。
你算的是静态的总数字,却没算资金的时间成本,也没算风险的触发概率。
你每年少掏1500的保费,哪怕放在随取随用的货币基金里,二三十年滚下来的收益,未必比那3万的总保费差额少。更别说如果在缴费期内触发了合同约定的豁免责任,剩下没交的保费全不用掏,保障还继续有效——这时候你选的缴费期越长,实际掏出去的总钱数越少,杠杆反而越高。
别觉得这话是销售的套路。
我见过有人交了第三年就确诊了轻症,触发豁免,剩下27年的保费全免,算下来总共才掏了1万8,换了几百万的身故保障。要是他当初选了10年交,每年掏12000,交了3年掏了3万6,触发豁免之后,虽然也能免剩下的保费,但前期掏出去的钱,可比选30年交的人多了一倍。
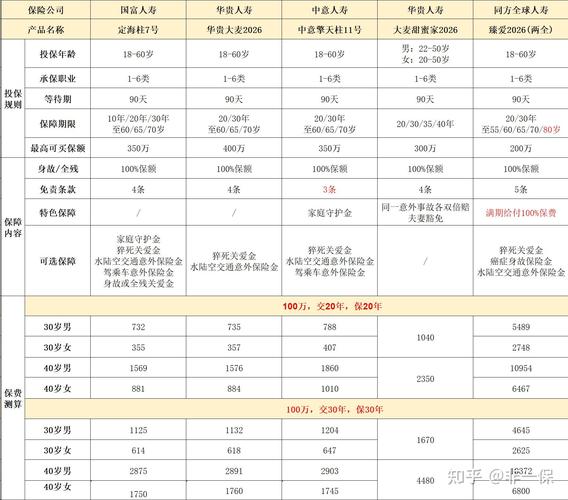
选长选短,根本不用套公式,对着这几个条件卡就行
别信网上那些”必须选最长”的绝对化说法,每个人的情况不一样,硬套公式只会踩坑。
第一个要卡的,是你买的这份保单带不带豁免责任。
如果保单自带被保人豁免,拉长缴费期本质上是把不确定的风险成本,摊到每一年的固定支出里,你每年掏的钱少,真碰到合同约定的情况,剩下的钱不用交,相当于用最少的成本换了最长时间的保障。反过来,如果是那种不带任何豁免的短期意外险,本来保费就没多少,选1年交就行,没必要纠结。
第二个要卡的,是你未来的收入稳定性。
如果你是自由职业、做小生意的,今年赚得多明年可能要亏,收入波动特别大,就别硬选30年这种超长缴费期。不然碰到收入断档的年份,保费交不上,要么断保损失保障,要么退保折损本金,两头难受。反过来,如果你是体制内、国企上班,每个月工资固定到账,退休还有稳定的养老金,那选能选的最长缴费期,真的没什么压力。
第三个要卡的,是缴费结束的时间点。
别选那种要交到你退休之后的缴费期。你想啊,60岁之后没有工资收入,每个月就靠养老金过日子,要是还要每年掏大几千的保费,占了养老金快四分之一,反而成了生活负担。我之前帮我爸选寿险的时候,一开始也动心选10年交,算下来总保费少两万,结果一看要交到他68岁,他62岁就退休了,那时候每年掏近一万,他一个月退休工资才四千多,果断换成20年交,刚退休就交完,一点压力没有。

那些被传歪的缴费期限误区,别踩
第一个传得挺邪乎的说法:缴费期越短越划算。
真不是。划算不划算从来不是看总数字,是看你自己的持有成本。你要是手里余钱多,每年多掏点也不影响生活,选短缴费期确实省心,交完之后再也不用惦记这茬。但要是你为了凑这个”划算”,硬把每年的保费提到掏着心疼的程度,那才是真的不划算——我见过有人本来每年能掏5000交30年,非要选10年交每年掏12000,结果交了第三年换工作,收入降了一半,退保亏一半,不退又交不起,卡在中间特别难受。
第二个误区:长期缴费的通胀影响,会让你越交越亏。
这话听着好像有道理,其实算错了逻辑。你交的保费是合同定死的,30年之后的6000块,和现在的6000块,购买力确实不一样,但你换个角度想,30年之后你的收入、你的养老金,难道不会跟着通胀涨吗?反而你现在每年掏的6000块,占你当下收入的比例是固定的,等二三十年之后,这笔钱占你月收入的比例会越来越低,根本不存在”越交越亏”的说法。
还有个容易被忽略的点:如果你已经45岁以上了,就别硬选30年缴费了。这时候选30年交的话,要交到75岁,那时候你的身体状况、收入水平都有太多不确定性,反而选交至60岁、或者20年交更稳妥,别为了追那点杠杆,把自己套在长期的缴费压力里。
最后记得,不管选哪个缴费期,都别让每年交的保费,超过你家庭年收入的10%。真的,交保费是个长期的事,别为了追求高保额、高杠杆,把当下的生活质量拉下来。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满