上周帮刚当爸爸的小周翻他去年买的定期寿险保单,他指着”保险金额10万”那栏挠头,说当时业务员说先买个便宜的占坑,现在总觉得哪里不对。
你填的那串数字,到底是个啥
很多人第一次填投保单的时候,对着保险金额那栏犯懵。有人觉得填高了贵,干脆往低了写,有人听别人说要”买够百万”,脑子一热就填了一百万,连自己每年要交多少钱都没算明白。
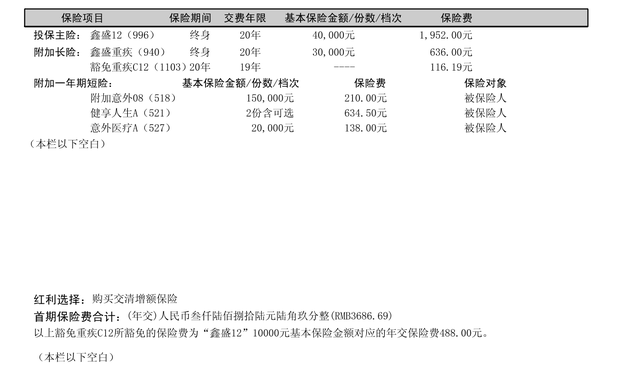
说实话,这栏的数字,说穿了就这点事:合同里明明白白写着,万一真的触发了理赔条件,保险公司会按照约定的保险金额,给你的受益人支付对应的保险金。这个数字不是随便标的,是合同里明确的最高给付限额。
不是你交了多少保费就赔多少,也不是你觉得自己值多少钱就随便填。当然也不是你想填多少填多少。我之前碰到过一个刚毕业的小孩,刚工作月薪五千,上来要填两千万的寿险保额,系统直接弹了人工审核,问他要收入流水、资产证明,他自己都懵了,说不是说买高一点好吗?他后来跟我说,当时刷短视频刷多了,觉得买寿险就得买够千万才叫有责任心,完全没考虑自己每个月交完房租剩多少钱。
别拿”别人的标准”套自己的需求
之前刷到过不少营销号,张口就说”买寿险没个500万保额等于白买”,我每次看到都想笑。500万保额对应的年交保费,对普通工薪家庭来说,可能够付大半个月的房贷了,为了一句”买够才不亏”的口号,把自己的生活质量搭进去,图啥啊?
我邻居家的大哥,前年买房背了两百万的房贷,当时听同事说寿险保额要盖过房贷,咬着牙买了两百万的定期寿,每年交八千多,他自己每个月到手才七千,交完保费连给孩子报兴趣班的钱都要抠。
真的没必要。
保额这个东西,从来没有统一的”正确答案”。它本质上是你走了之后,能给家里留的、覆盖那些”你本来要扛的责任”的钱。不是越高越好,也不是越低越划算。

比如你爸妈都有退休金,孩子马上要上初中,家里没有需要你单独赡养的人,房贷每个月公积金就能覆盖大半,你硬套”必须覆盖房贷”的标准,每年掏出去的保费占了收入快两成,这不是给自己添堵吗?
反过来也一样。要是你家上有老下有小,房贷压在身上,你是家里唯一的收入来源,只填个十万八万的保额,真遇上事了,这点钱连一年的生活费都不够,那当初买这份保险的意义又在哪?
填之前,先过这三个最简单的问题

不用去翻那些复杂的测算表,也不用听业务员吹什么”阶梯式保额配置”,你填保额之前,先对着自己问三句话就行。
第一句,你要是突然没法赚钱了,家里欠的钱——房贷、车贷、欠亲戚的周转金——总共需要多少能一次性还清?这部分是刚性的,别打折扣。
第二句,你家接下来五到十年,吃饭、孩子上学、老人日常看病的钱,要是没有你赚的那份,还差多少?别算到孩子十八岁,就算最近的,算太长远的数字容易虚高,把自己吓着。
第三句,你每年能拿出来交保费的钱,最多占年收入的多少?一般来说,年交保费尽量不超过家庭年收入的10%,超了的话,交个两三年交不动了退保,之前交的钱拿不回来,那才是真的亏。
别不信,真的有很多人当初硬撑着买高保额,交了两年扛不住退保的,最后啥保障都没剩下,冤不冤?
把这三个数凑一块,不是让你把三个数加起来就填上去,是你自己掂量,在你能持续交得起保费的范围内,选那个能覆盖你最在意的责任的数就行。
比如你房贷剩八十万,孩子上学还要掏二十万,每年能拿出来交的保费最多一千块,对应的保额是一百万,那你填一百万就够了,没必要硬要凑到两百万,最后保费交不起,反而麻烦。
很多人会担心,是不是保额填得越高,以后理赔的时候越容易闹纠纷。真不是。只要你投保的时候如实告知健康情况,符合产品的投保规则,保额是在保险公司允许的范围内填写的,合同里白纸黑字写的数字,就是双方约定好的给付标准,不会因为保额高低刻意设置理赔障碍。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨