上周去表姐家吃火锅,她从沙发缝里摸出半张皱巴巴的投保书,说当年被银行的人忽悠着买了份“万能的保险”,交了三年都不知道钱到底去哪了。
我拿过来扫了两行。
哦,是万能型寿险。
别把“万能”俩字当成“啥都能保”的意思
好多人对这个产品的第一印象,全来自销售的嘴。
“买了这个,啥风险都能管,还能随时取钱。”
真不是故意挑刺。
只是太多人被这句话带偏了。
它的核心本质首先是一份寿险,不是什么涵盖所有风险的万能保障包。所谓的“万能”,从来不是说保障范围无所不包,而是指交费灵活——你可以根据自己的收入情况,调整每年交多少钱、什么时候交,甚至在手头紧的时候暂时停交,只要账户里的钱够扣成本,保单就不会失效。
真要拿它当医疗险用,生病住院想报销医药费,多半是不行的。它的核心保障责任,和其他普通寿险一样,主要覆盖身故、全残的赔付责任。
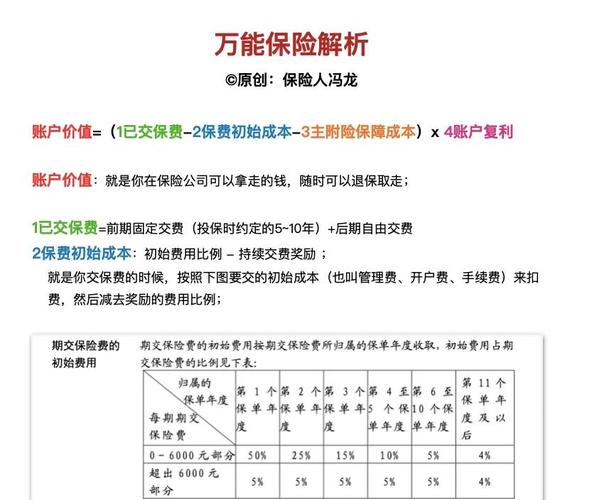
你交的保费,从来不是全算进你的增值账户里的
这是很多人踩的坑。
不少人以为,我每年交1万块钱,这1万就全进我的个人账户,按利率慢慢增值,取的时候连本带利全是我的。
哪有这么好的事。
你交的第一笔钱,得先扣掉初始费用——这部分是覆盖保险公司的运营、销售成本的,第一年扣的比例往往还不低。扣完剩下的钱,才会进入你那个可以算利息的个人账户。
除此之外,每个月还要从账户里扣保障成本。毕竟它是寿险,你有身故赔付的责任,这部分成本和普通定期寿险扣的风险保费逻辑是一样的。
我见过不少离谱的案例,有人前五年每年交1万,最后账户里剩的钱还不到3万——全是被扣完费用没注意,也没及时调整交费额给闹的。
所有从账户里扣的钱,每一笔在合同里都写得明明白白,不是销售口头说的“零费用”。
不过话说回来,也不是说它不好。
只是很多人买之前根本没仔细算过这笔账,光听销售说灵活、收益高,就稀里糊涂签了字。

别被演示利率勾得走不动道

但凡你看过万能型寿险的收益演示表,就会发现上面往往列了好几档收益数字。
低、中、高。
好多人扫一眼,直接盯着最高的那档算,算完觉得自己几十年后能拿一大笔钱,越算越心动。
真的别傻到把演示利率当实际收益算。
合同里写的保证利率是有明确约定的,超过这个数值的收益部分,都是不做保证的。
我去年接触过一份早年的万能险合同,刚推的时候给客户演示的长期收益能到6%,现在实际的结算利率已经降到2%出头了,差的不是一点半点。
它的灵活是真的灵活。
手头宽裕了可以往账户里多存点,手头周转不开的时候,只要账户余额够扣每个月的保障成本,就算暂时不交保费,保单也能接着有效。但前提是,你得定期去查下自己的账户余额,别啥都不管等着保单悄悄失效。
没有绝对的好与坏。
只有合不合适。
如果你本来就需要一份寿险,平时也愿意花个十几分钟每年查下账户的扣费和结算情况,不想被固定保费的条款绑得太死,那它确实是个可以考虑的选项。
但如果你买保险就是想图个省心,交完钱就不想再花精力管,也看不懂合同里列的各项扣费规则,那真的别凑这个热闹。普通的定期寿险交多少钱、保多少、赔多少,条款写得清清楚楚,反而更适合你。
对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微