前阵子刷到泸定的老周,家在一楼开了个二十平的小卖部。地震晃完,后墙裂了三道能塞进去拳头的缝,货架上的酱油、玻璃瓶碎了半墙。他蹲在碎玻璃旁边翻手机,翻了快半小时——之前听邻居说家财险能赔地震,他去年跟着小区物业统一买了一份,结果翻到责任免除那页,明明白白印着”地震及次生灾害不在保障范围内”。
风刮得他脸疼。
他不是个例。我们做财产险这么久,碰到太多人把普通家财险和地震巨灾保险搞混,等真出事了才拍大腿。
别把日常家财险,当成地震的兜底保障
别搞混两者的定位。
普通家财险保什么?水管爆了泡了地板、小偷撬门偷了笔记本、楼上掉个花盆砸坏了你家阳台玻璃,这些日常会碰到的糟心事,它兜得住。地震?绝大多数普通家财险,直接把这类巨灾风险列在除外责任里——毕竟日常风险的保费一年也就百八十块,真要把地震责任加进去,成本根本覆盖不住。
现在各地推的地震巨灾保险,不是保险公司随便攒出来的产品。这类风险的损失规模太大了,单靠某一家公司的资本金根本兜不住,是通过全国层面的再保机制、政策层面的风险池共同扛下来的。说白了,这是给极端低频、但损失极高的风险留的一道安全垫,和你平时买的那些保日常小磕碰的保险,根本不是一个逻辑。

很多人问,那我交的这点保费,真出事了够干嘛?
别嫌少。地震巨灾保险的赔付逻辑,从来不是让你靠保险发家,是真的把你从”房子晃完,攒了十几年的钱全砸进去修房”的绝境里拉出来。比如你家是农村自建房,震完墙裂了需要加固,比如你家是县城老小区的房子,震完屋顶塌了需要重新翻修,这些钱,它能按合同约定赔付。
它不追高。也不承诺给你赔成百万富翁。
真晃完了,哪些能赔哪些赔不了,提前捋清楚不踩坑
先讲能赔的部分。
常规保障的核心,是房屋主体因为地震产生的结构性损失——比如地基沉降、承重墙开裂、屋顶塌陷。不是说你家瓷砖裂了、墙皮掉了、吊灯掉下来砸坏了餐桌,就算触发赔付。哦对,大部分产品里,固定在房屋主体上的基本生活设施,比如埋在墙里的电线、水管、固定安装的橱柜,要是因为地震坏了,也在保障范围内。
再讲赔不了的。
你家收藏的古董花瓶、限量款潮玩、存在仓库里准备卖的货物,这些不在常规保障责任里。还有地震之后你自己私自搭的临时板房、临时接的电线,要是着了火或者塌了,通常是不在保障范围内的。之前有个浙江的住户,2008年汶川地震的时候跟着捐过款,一直觉得地震离自己远,去年他所在的县发生3.8级地震,他家阳台的防盗窗被震松掉下去,砸坏了楼下停的特斯拉,他想走自己买的巨灾险赔,结果翻条款发现,这类第三者责任的额度特别低,根本覆盖不了修车钱。
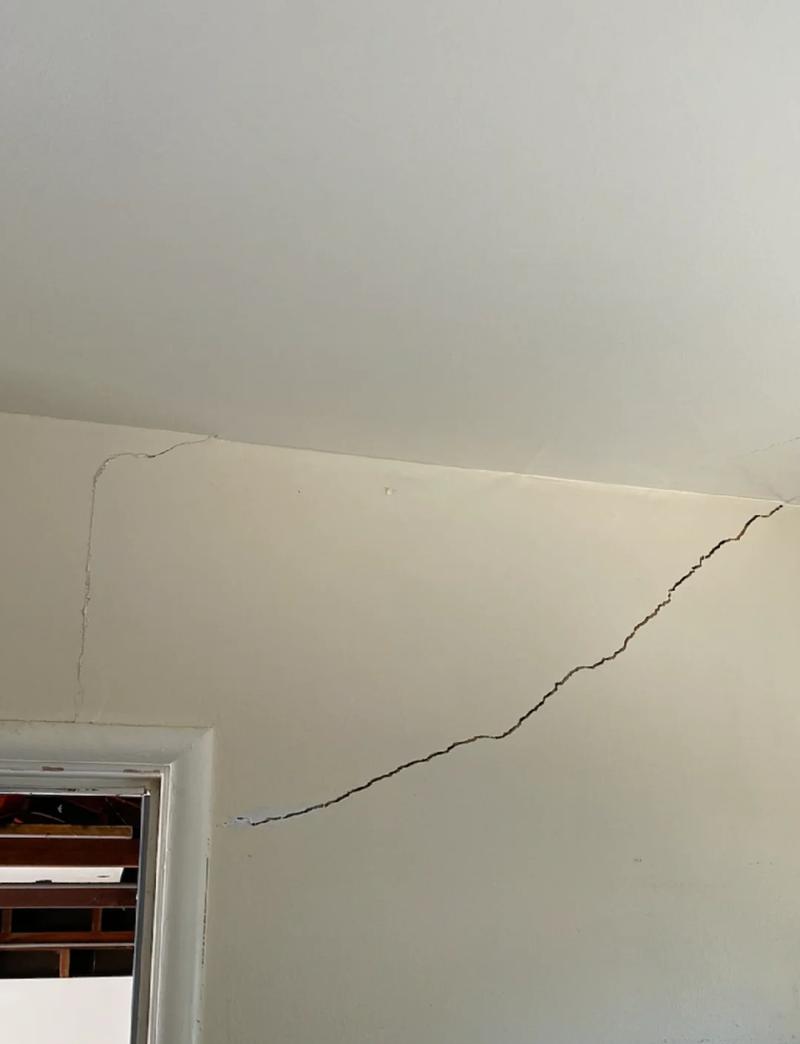
还有个容易被忽略的点:地震引发的滑坡、泥石流,把房子冲没了,大部分产品是算在保障范围内的,但如果是地震之后你自己的房屋因为没人管,被雨水泡塌了,这种扩大的损失,保险公司是不承担的。
别等定损员上门了才翻条款,那时候你想补都补不了。
这几个常见的误解,踩一个就白交保费
很多人对这类保险的认知,全是网上碎片化的传言,真按着传言买,最后大概率要吃亏。
比如有人说,住在地震带上的人根本买不了。真不是。现在的巨灾险是按区域的地震风险等级定保费,川西、滇西这些高风险区的保费,确实比长三角、珠三角的同保额产品高一点,也不会因为身处高风险区就直接拒绝承保。反而这些区域的住户,对这类保障的需求会更高。
还有人觉得,保额买得越高越划算。别傻。地震巨灾保险的赔付,是和你家房屋的实际重置成本挂钩的。你家是90年代盖的砖混结构自建房,实际重新盖的成本也就二十来万,硬要花几千块买个两百万的保额,真出事的时候,定损员按实际重置成本算,多交的保费全是浪费。
更有人觉得,买完就可以高枕无忧,临地震了再买也来得及。差远了。所有的地震巨灾保险都有等待期,短的7天,长的15天。等手机上弹出地震预警了再下单,保单还没生效,地震已经晃完了,你找谁赔去?
之前碰到过一个特别懊恼的客户,投保的时候嫌麻烦,把自己家的砖混自建房,填成了框架结构的新房。去年邻县发生地震,他家墙裂了申请理赔,定损员一查当地的建筑档案,发现他的房子根本不是框架结构,最终因为告知不实,没有获得赔付。他蹲在定损员旁边抽了半包烟,说早知道当初就如实填了,多交几十块保费的事,现在几万块的修房钱全得自己出。
你说亏不亏?
那到底谁适合买?
如果你家是没有住宅专项维修资金覆盖的老小区业主,是住在山区的自建房住户,是在县城开小餐馆、小超市的个体户(保障覆盖经营场所的房屋主体部分),这类风险是你单靠自己攒钱很难扛住的,完全可以根据自己的预算选一份。
要是你家本身就是已经被鉴定为C级、D级危房的老房子,那先想着怎么把房屋结构加固好,再谈买保险的事——毕竟本身就不符合安全标准的房屋,就算买了保单,真出事的时候也会因为房屋本身的结构问题影响赔付。
最后提两个理赔的小细节。
地震完别着急上手修。很多人想着赶紧把墙补好,把碎东西清走,等定损员上门的时候,连原始的裂缝痕迹都找不到,最后核损的时候只能按最低标准算。
也别信那种”地震全赔”的销售话术。所有的责任范围、免赔额、赔付比例,都明明白白印在条款里,花十分钟翻完,比听销售吹半小时靠谱。
说真的,我们做财产险这么久,从来没人希望靠保险赔钱。但真碰到那种天塌下来的事,手里有张靠谱的保单,总比蹲在瓦砾旁边,连个能帮你分担修房钱的人都找不到强。
一句话总结:地震巨灾保险不是万能的兜底神器,但它是你在极端风险面前,为数不多的、确定能拿到的支撑。
作者|dananjin
排版|dananjin
审核|安然