
绝大多数人对家财险的误会,从“保房子塌”开始
很多人对家财险的印象还停留在几十年前的老式福利保单,觉得那是只有怕地震、洪水把别墅冲垮的有钱人需要买的冷门东西,跟自己日常的小生活离得十万八千里。 真的不是。 我接触过的理赔案例里,大部分的家财险赔付,根本跟大灾大难没关系。就是厨房水管漏了泡了地板,阳台花盆掉下去砸了楼下的车,家里的电闸短路把冰箱烧了,甚至过年放鞭炮把阳台的晾衣架烤变形了——这些你平时根本想不到的小意外,都是家财险的保障范围。 当然误会也不止这一个。 有人觉得保费越贵,赔得越多。真不是。我见过有人一年花大几百买所谓的“高端家财险”,里面带了一堆普通家庭根本用不上的责任:比如什么古玩字画估值鉴定、房屋空置期的租金补偿、甚至还有搬家过程中的家具损坏保障,对于每天下班就回家、根本没有古玩收藏、也不经常搬家的普通上班族来说,这些责任全是浪费。一年几十块的基础款,把核心责任覆盖全,就够解决绝大多数的居家问题了。 还有人觉得租房子不用买家财险。错。房东买的家财险,保的是他自己的房子和装修,你自己买的电脑、衣服、手办,还有万一你做饭忘关燃气灶把厨房熏黑了要赔给房东的钱,房东的保险是不会管的。租个一居室一年二三十块的基础家财险,比你跟房东为了几百块的维修费扯皮强太多。别被几十页条款绕晕,核心保障就看这三栏
很多人翻开家财险的条款,密密麻麻几十页,看着头大。其实根本不用逐字逐句抠,找对三个核心部分就行,剩下的那些边角责任,对普通家庭来说根本不重要。 翻开条款先找房屋及室内附属设施的相关约定。就是你家的墙、顶、门窗、管线这些固定在房子上的东西。这里要提个醒,这部分的赔付是按照损失发生时的实际价值算的,不是你当年买房子花了多少钱就赔多少。比如你家的水管用了十年,老化爆了,保险公司不会给你赔全新的进口水管价格,是扣掉折旧之后的实际价值。 再往下翻,就是室内财产损失的部分。就是你家里的家具、家电、衣服、厨具这些可以移动的东西。这里最容易踩坑的点是,大部分条款对室内财产的单类损失是有赔付上限的。比如你总保额买了20万,可能单台家电的赔付上限是2000块,别到时候你家几万块的嵌入式冰箱坏了,才发现保额根本不够覆盖损失。 最容易被忽略的,是第三者责任部分。这是我个人觉得整个家财险里最实用的部分——就是因为你家的原因,造成了别人的损失,本来该你自己掏的赔偿钱,在保额范围内保险公司会帮你出。比如你家漏水泡了楼下邻居刚装的吊顶,比如你家阳台的花盆掉下去砸了路人的车,比如你家的猫把邻居家的沙发抓坏了,这些本来要你跟人扯皮的赔偿,都在这个责任的覆盖范围内。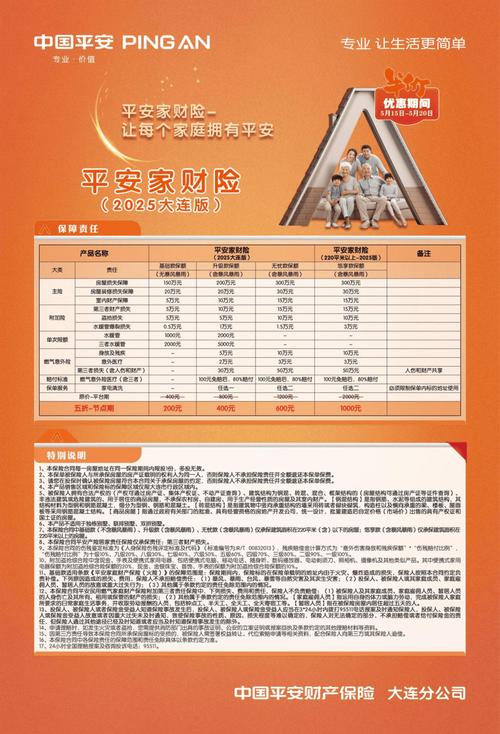
这些坑踩了,真的可能一分钱都赔不到
说实话,家财险的理赔门槛不算高,但真的有几个红线踩了,肯定拿不到赔偿。 比如你家本来是自住的住宅,你偷偷改成了短租民宿、或者在家开工作室做电商仓库,那因为经营产生的损失,家财险是不赔的。很多人觉得我反正没跟保险公司说,出险了就说是自住的,其实查勘员上门一眼就能看出来——家里堆了几十箱快递,跟正常自住的家庭能一样吗?别耍这种小聪明。 还有,保险保的是突发的、意外的损失,不是你本来就已经坏了的东西。比如你家的墙皮已经掉了半面,你觉得反正要修了,先买个家财险再申请理赔,这种肯定不行。倒不是说保险公司故意刁难,是这种提前就存在的损失,本来就不在意外的保障范围内。 另外别听销售瞎忽悠,说什么“买了家财险,家里丢了现金、钻戒、名牌包都能赔”。真去翻条款就会发现,大部分普通家财险对现金、珠宝、贵金属这些高价值易丢失的物品,要么是有非常低的赔付限额,要么是直接不在保障范围内。真要是家里有不少贵重首饰,要么自己单独存到银行保险柜,要么找专门对应的保险产品,别指望几十块的基础家财险能兜住。 最后说个理赔的小细节。真出了事,第一时间拍好现场的照片和视频,把所有损失的物品都拍清楚,别上来就先把积水拖干净、把坏的东西扔了。到时候查勘员上门,连损失到底有多大都没法核实,赔的时候肯定要打折扣。 其实算下来,普通一家三口的自住房,买个覆盖20万装修、10万室内财产、100万第三者责任的家财险,一年也就五六十块。也就是两杯奶茶的钱。 上次张姐理赔完跟我说,之前总觉得保险都是骗人的,真出事的时候,这几十块的东西,比找十个朋友帮忙都靠谱。 也别把这东西当万能的。你要是故意把家里的电视砸了想骗保,那肯定不行。它就是个兜底的,不是让你发家致富的。 一句话总结:家财险从来不是给房子买的枷锁,是给你日常居家的小意外留的一层薄而实用的防护,花小钱,省真麻烦。作者|dananjin
排版|dananjin
审核|小北