出险后第一步,到底先做什么?
说实话很多人出险第一反应,就是疯狂找卖保险的人,对不对?其实顺序错了。 先给结论:出险后第一优先级是救人,其次固定证据,最后再报案。- 先处理紧急情况:生命安全永远放在第一位。不管买了多少保险,人没事才是最重要的。车祸先打120,急性病先送医院,别纠结必须第一时间给保险公司打电话,晚个三五天报案根本不影响,真的。
- 固定好所有能拿到的证据:意外要留好交警的责任认定书,自己摔伤要拍清楚现场照片,门诊看病收好所有病历、缴费小票、CT核磁这些检查报告,一张都别丢。
- 及时报案:大部分保险条款要求出险后10天内报案,具体要求翻你的合同。真拖了几天也没关系,只要你能拿出完整的理赔证据,不会因为晚报案就拒赔,别自己吓自己。
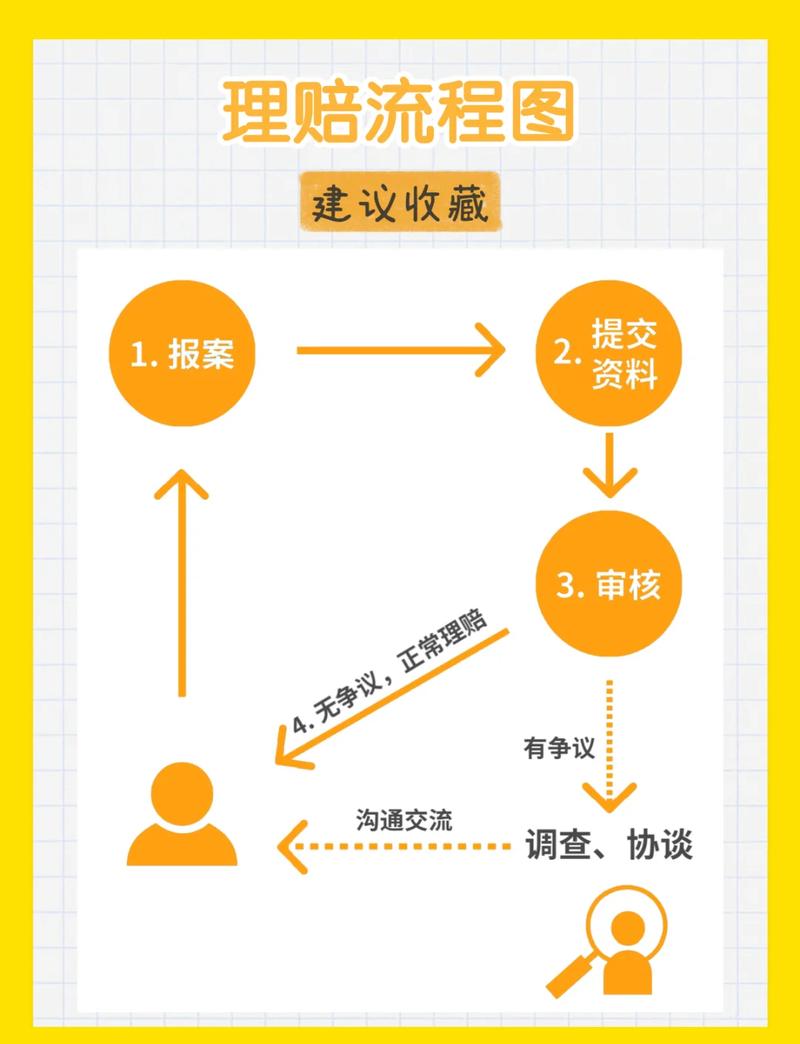
正式申请理赔,要准备哪些材料?
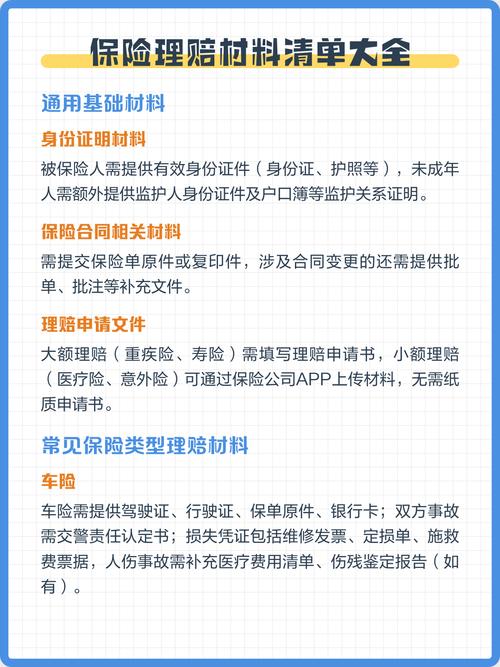
一提交材料就头大?其实没那么复杂。 先给结论:不管什么险种,核心材料都是两类,一类是身份基础材料,一类是证明你符合理赔条件的材料,不同险种差不了太多。- 所有理赔都需要的基础材料:被保险人或者受益人的身份证、银行卡,这俩是用来打理赔款的,缺一不可。如果委托他人代办,还要额外准备委托书和受托人的身份证。
- 医疗险理赔专属材料:门诊病历、住院病历、所有费用发票、分项费用清单、医保报销后的结算单。这里划个重点:如果发票原件被医保收走了,一定要让医保部门开医保分割单,这是你报销剩余费用的核心依据,没有补不了。
- 重疾险理赔专属材料:医院出具的病理诊断报告、对应的影像学检查报告,也就是能证明你符合合同约定重疾定义的整套确诊材料。
- 意外险、身故理赔专属材料:意外险要额外准备意外事故证明,比如交警认定书、居委会或者单位出具的事故说明;身故理赔需要准备死亡证明、户籍销户证明、受益人身份关系证明。
交完材料之后,还要等什么?
常见误解和注意事项
- 代理人离职就赔不了?错。合同是你跟保险公司签的,只要保险公司合法存续,合同就有效,直接打保险公司官方客服电话就能处理,跟代理人在不在没关系。
- 交了材料就一定能赔?不对。赔不赔只看一件事:你这次出险符不符合合同约定的理赔条件,跟你交不交齐材料没关系,材料齐只是前提,符合定义才会赔。
- 所有原件都要交给保险公司,自己不用留?错。不管保险公司要什么原件,你自己一定要留好复印件或者照片备份,万一材料寄丢了,你还有底,不至于手忙脚乱补。
- 拒赔就是保险公司故意坑人?不一定。大部分拒赔都是因为出险情况正好落在免责条款里,或者不符合理赔定义,当然要是你觉得理赔结论不合理,完全可以找监管部门投诉,或者走法律途径维护自己的权益。
合规提醒
1. 以上内容仅作保险知识科普,所有理赔的时效、要求、材料规范,均以您手中的保险合同以及保险公司官方说明为准。
2. 本文不推荐、不代理任何保险产品,不评价任何保险公司或产品优劣,不承诺任何理赔结果,不构成任何投保或理赔建议。
3. 若您有具体的理赔疑问,建议直接联系投保保险公司的官方客服咨询。
作者|dananjin
排版|dananjin
审核|安然