上周陪我表姐去缝针。
她下楼踩空扭了脚,膝盖蹭掉一大块皮,去社区医院处理完花了八百多。之前她一直说自己买了意外险,结果翻出来保单才发现,里面的意外医疗责任额度只有1万,还只报社保内的费用——她用的那款促愈合的凝胶,全自费,一分没报。
她当时翻保单那表情,我看着都替她急。
很多人对意外医疗的认知,就停留在“意外出事了能报销”的模糊概念里,真到要用的时候,才发现一堆细节根本没搞懂。
首先搞懂:意外医疗到底赔什么?
意外医疗是针对意外导致的门诊、住院医疗费用进行报销的责任,绝大多数时候是作为意外险的附加责任存在的,也有部分产品会单独售卖这类责任。
先把合同里对“意外”的判定标准掰碎了说:必须同时满足外来的、突发的、非本意的、非疾病的四个条件。
举几个非常常见的场景:下楼踩空扭脚、被流浪猫挠了打狂犬疫苗、做饭切到手去缝合、电梯夹伤手指、走路被脱落的广告牌砸伤,这些都符合判定标准。
那什么情况不算?比如你本身心脏病发作晕倒摔在地上,核心诱因是疾病,不算;你为了拿高处的东西主动爬梯子故意踩空,本质是主动行为导致的损伤,也不在常规保障范围内;你做双眼皮、祛痣这类美容项目,本来就是主动选择的医疗行为,更不算。
这里要特别提一句:它是报销型责任,核心原则是损失补偿。什么意思?就是你实际花了多少合规的医疗费用,就按约定比例报多少,不可能你花了1000块,最后报2000块回来,别想着靠这个赚钱。

别光盯着额度看,这几个细节才真正影响理赔
很多人翻保单第一反应就是“意外医疗额度有多少”,觉得额度越高越好。说实话,额度是基础,但下面这几个细节要是没注意,再高的额度可能也用不上。
第一,社保内外的报销范围。这是非常容易产生理赔纠纷的点。有的意外医疗责任,只报销社保目录内的费用——像进口缝合线、自费的促愈合药膏、狂犬疫苗里的免疫血清,这类不在社保报销范围内的支出,一分都报不了。也有部分责任会把社保外的费用纳入报销范围,但具体能报多少、有没有限额,都要写在合同里才算数。
第二,免赔额。简单说就是你需要自己先承担的费用门槛,超过这个门槛的部分,才会进入报销流程。比如常见的100元免赔额,你这次意外看病花了150,那只有超过100的50块能按比例报;要是花了80,没到免赔门槛,就得自己全掏。别大意。很多人就是因为没注意这个小额门槛,最后报的钱还没自己花的时间成本高。
第三,报销比例。绝大多数的意外医疗责任,都会区分“有没有经过社保结算”两个档位的报销比例。比如经社保结算后,合规费用按90%报销;没经过社保直接全自费结算的,可能只按60%报销。对吧?很多人图方便,去医院直接掏银行卡全自费,没刷社保卡,最后报的时候才发现比例低了一大截,悔都悔死。
第四,医院范围。常规的意外医疗责任,对就诊医院的要求一般是二级及以上公立医院的普通部。如果你去私立高端诊所、公立医院的特需部、国际部就诊,这类费用很多是不在报销范围内的,除非合同里明确写了可以覆盖。
几个传了很久的误解,今天统一说清

第一,“只要是意外导致的受伤,不管啥情况都能报”。真不是。合同里的免责条款列得很清楚:比如醉酒、吸毒、故意自伤导致的意外,是不赔的;比如你从事跳伞、高山攀岩这类高风险运动导致的受伤,如果合同里没有明确把这类运动纳入保障范围,也报不了。别拿自己的认知套合同的规则。
第二,“意外医疗能报常规打疫苗、祛疤的钱”。不对。比如你平时预约打HPV疫苗、流感疫苗,属于常规的预防性医疗,不是意外触发的,肯定报不了。但要是你被猫挠了、被狗咬了,去打狂犬疫苗的钱,属于意外导致的必要医疗支出,是可以按规则申请报销的。另外,要是你意外受伤留了疤,之后去做祛疤的美容项目,属于美容类支出,也不在保障范围内。
第三,“只要没理赔过,明年续保就一定能买”。很多一年期的意外医疗责任,续保是需要经过保险公司审核的,甚至如果产品停售了,可能就没法再续了。所有关于续保的承诺,都要以合同里的约定为准,别听销售口头说“保证能续”就当真。
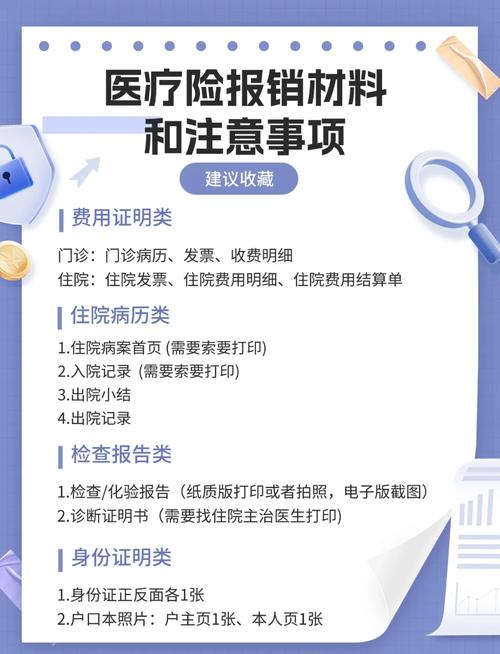
最后说个理赔的小提醒:所有就诊的发票原件、费用清单、病历、检查报告都要留好,丢了原件的话,报销流程会走得非常麻烦。如果是住院的情况,还要准备好出院小结、诊断证明这些材料。
合规提醒
本文所有内容均为保险通用知识的整理与解释,不针对任何具体保险产品,不构成投保建议、核保结论或理赔承诺。
涉及保障范围、免责条款、等待期、续保规则、报销比例、医院要求等核心约定,均需以您所持有的正式保险合同文本、以及保险公司的官方公开说明为准。若对保单内容存在疑问,可直接联系保险公司官方客服渠道核实,不要轻信非官方渠道的口头承诺。
作者|dananjin
排版|dananjin
审核|安然