上周六在小区凉亭纳凉,撞见一楼的张阿姨攥着手机抹眼泪。
说去年给老伴买的医疗险,这次老爷子肺炎住院花了八万多,申请理赔只批了一万二。
“保险公司就是骗子!”她声音都抖,“当初买的时候说啥都能报,现在就翻脸不认人了。”
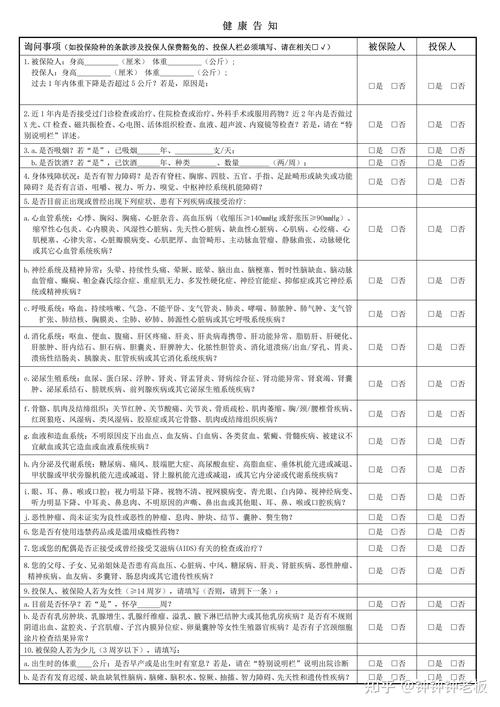
我蹲下来跟她翻了半小时的合同,终于把问题找着了——当初投保的时候,业务员是她远房外甥,说“叔这老慢支都快十几年了,填上去核保肯定要加费,你别写,等真出事我给你打招呼”,张阿姨信了,投保单上的健康告知栏,全勾的“无异常”。这次住院的病历上,医生明明白白写着“既往慢性支气管炎12年,本次受凉诱发肺部感染”,核赔的人对着条款一卡,可不就赔不了嘛。
第一类拒赔,全是当初没当回事的“小疏忽”
好多人碰到健康告知环节,都有种“多一事不如少一事”的心态。尤其是熟人递过来的投保链接,说一句“你这都是小毛病,不用填”,手一滑就全选了无异常。
别信口头承诺。
合同才是算数的。
我见过太多案例,当初拍胸脯说“出事我帮你搞定”的业务员,等真到理赔的时候要么离职了,要么换了岗位,核赔部门的工作人员根本不知道你俩当初私下唠过啥,人家只看两个东西:一是你投保时提交的所有告知记录,二是医院出具的正式病历、检查报告。
健康告知从来没有“我觉得不严重就不用说”的规矩,它的边界很简单:合同上问了的,你就如实答,没问到的,哪怕你有十年高血压,也没必要主动往上凑。
你要是故意隐瞒了和理赔相关的病史,保险公司是有权利按照合同约定解除责任的,真闹到那一步,吃亏的还是自己。
第二类拒赔,是你从一开始就对保险有误会
我之前碰到个小伙子,气冲冲找我吐槽,说自己买了意外险,下楼踩空扭了脚踝,去康复科做理疗花了两千多,申请理赔被直接打回来,骂保险都是骗人的。
我让他把合同拍给我看,哦,合同上明明白白写着,意外险报销的是意外导致的合理急诊、住院医疗费用,后续的康复理疗、调养类项目,不在责任范围内。他挠着头说,当初买的时候业务员就跟他说“这个什么意外都报”,他哪知道还有这层限制啊。
还有更离谱的,有人买了纯重疾险,因为感冒发烧住院花了几千块,跑到保险公司申请理赔,说“我买了保险为啥不赔我住院钱”——大哥,重疾险的责任是达到合同约定的重疾、轻症状态才赔的啊,普通的感冒发烧住院,本来就不在它的保障范围里。

好多人买保险的时候,只听一句“这个保障全”,就稀里糊涂交钱了,根本没花10分钟翻一翻合同里的责任部分。
你得知道,每一份保险都有自己的“能力边界”:
医疗险是报住院的合理医疗费用的,但是有免赔额,有报销比例,有社保外用药的限制;
重疾险是赔一笔钱的,要达到合同约定的疾病状态、做了约定的手术才赔,不是你住院就给你打钱;
意外险是赔外来的、突发的、非本意的、非疾病的意外事件导致的损失的,你自己喝酒喝多了摔了、参与打架斗殴受的伤,全在免责条款里,肯定赔不了。
还有人忘了等待期的事。刚买完重疾险第10天,体检查出来甲状腺结节,刚好卡在等待期里,那这部分和甲状腺相关的责任,保险公司是不承担的——这也不是故意刁难,是为了防止有人明知道自己生病了才跑来买保险,对所有投保人都公平的规则而已。
很少有人提的拒赔原因:自己把理赔证据给弄断了
我之前碰到个姑娘,打球的时候摔了膝盖,去社区医院看诊,医生随口问了一句“这膝盖之前有没有受过伤啊?”
姑娘那天刚好跟朋友聊起高中时候打球摔过一次十字韧带,顺嘴就接了一句“对啊,高中时候摔过,早就好了”。
结果医生顺笔就把这句话写进了门诊病历里。
等她申请意外险理赔的时候,核赔的人看到这句“既往膝盖外伤史”,直接要求她提供高中那次受伤的就诊记录,她哪还有十多年前的就诊材料啊?为了这事,来回跑了快一个月,才把理赔款拿到手。

真的。
去医院就诊的时候,但凡你之后可能要走保险理赔的,真的别跟医生唠无关的家常。
医生写病历是要负法律责任的,他不会特意去区分“这句话你是随口唠的还是真的有旧伤”,他只会把你说的话原原本本记在病历上。核赔的人每天要看几百份材料,他也不可能站在你的角度帮你解释“这句话我就是顺嘴说的”,他只认纸面上的记录。
我见过太多人,住院的时候家属跟医生唠嗑,说“他这老胃病都快二十年了,这次就是熬了个大夜才犯的”,医生顺笔就写进病历里,等理赔的时候直接被卡,说你这是既往症导致的住院,不在报销范围里。平白无故多了多少麻烦。
说实话,我在社区做了三年保险科普,碰到的几百个拒赔案例里,真的没多少是保险公司故意耍赖不赔的。
回头捋一捋,大部分的拒赔,根源都是最开始的信息差:要么是卖保险的人没把责任讲清楚,要么是自己买的时候嫌麻烦没仔细看条款,要么是就诊的时候没留心写了对自己不利的记录。
我特别能理解大家的心情,毕竟交了那么多年的保费,真到要用的时候拿不到钱,换谁都生气。但生气归生气,真碰到理赔被卡的情况,别上来就骂保险公司,先把合同翻出来,一条一条对着看,找清楚被拒的原因,是材料缺了就补材料,是对条款有疑问就找官方客服问明白,沟通不顺畅的,也可以通过正规的投诉渠道反馈。
所有涉及健康告知要求、免责条款约定、等待期规则、理赔流程的内容,最终都要以保险合同的原文、以及保险公司官方渠道的正式说明为准,别信任何人的口头承诺。
最后也跟大家提个醒,以上内容只是我作为社区科普志愿者的经验分享,不构成任何投保建议、核保结论或者理赔承诺,也不推荐任何具体的保险产品,不评价任何保险公司的服务好坏。大家买保险的时候,还是要结合自己的实际情况,仔细看完合同再做决定。
作者|dananjin
排版|dananjin
审核|安然