上周帮朋友整理理赔申请的材料,光他翻出来的东西就装了半文件袋。
结果呢?
缺了3份关键材料,白跑两趟。
很多人对理赔的印象还停留在”买的时候容易,赔的时候难”,其实大部分时候卡壳,根本不是保险公司故意刁难,就是材料准备得不对路。
理赔材料不是越多越好,是越准越好
很多人有个误区,觉得材料堆得越多,理赔审核就越容易过。
真不是。
比如你申请一次门诊牙科治疗的理赔,把自己三年前的体检报告、去年感冒的门诊记录全附在后面,审核员要在一堆无关材料里找你这次的治疗票据,反而会拉长审核时间。
核心准备原则其实很简单:你申请的是哪项保险责任的理赔,就只准备对应场景下的关联材料。
举个例子:你申请意外摔伤的门诊医疗理赔,需要的材料无非是门诊病历、对应日期的收费票据、检查报告、用药清单,外加你自己写的一段简单的事故经过说明,说清楚你是哪天、在哪、因为什么原因受的伤,就够了。
别把不相干的材料硬塞进去。
真的,没必要。
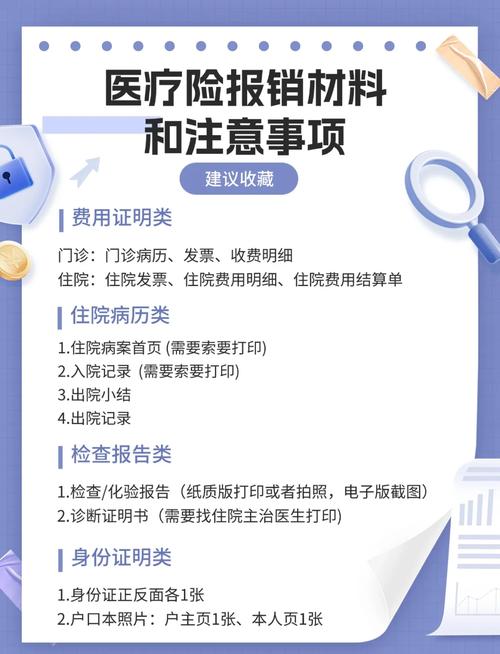
之前碰到过一个申请重疾理赔的用户,把自己从高中到现在的所有病历本一共17本全部寄到了保险公司,审核员翻了快半小时,才在最下面的夹层里找到对应的恶性肿瘤病理报告。
你说离谱不离谱?
平白多等了好几天才进入下一步审核。
容易被漏掉的3份”隐形材料”
很多人准备材料的时候,盯着医院给的那叠出院小结、收费单看,觉得这些东西齐了就万事大吉,偏偏漏了几个不起眼但必须要交的材料。
第一份,事故类理赔的经过说明。
不管是交通意外、运动损伤还是其他非疾病类的理赔,你都需要简单说明事故发生的全貌——时间、地点、你当时在做什么、怎么受的伤。别写得太敷衍,就一句”我上周摔了”根本没用,审核需要确认这个事故属于保险责任的保障范围,不是既往的旧伤复发。
第二份,对应理赔责任的核心佐证报告。
比如申请重疾类的理赔,光有医院开的出院小结不行,盖了医院鲜章的病理报告才是核心判断依据。要是申请住院津贴类的理赔,需要医院明确标注的实际住院天数证明,不是你自己记的住了几天就算数。
第三份,涉及身故理赔的亲属关系证明。
很多人不知道,如果被保险人身故,申请理赔的时候如果是法定受益人来领钱,光带自己的身份证不行,需要提供能证明和逝者亲属关系的材料——比如户口本、派出所或者社区开的亲属关系证明,证明你属于合同约定的法定受益人范围。

之前有个用户的家属,给家里老人申请身故理赔,跑了三趟派出所才把亲属关系证明开出来,就因为一开始不知道要这个材料,前前后后折腾了快一周。
关于理赔材料的两个常见误解
第一个误解:材料交上去缺了,保险公司自然会告诉我要补啥。
说实话,真不一定。有些时候你第一次提交的材料缺项太多,系统可能直接发一句”材料不齐全,请补充”的通知,根本不会列清楚你到底要补哪几份。更稳妥的办法,就是在提交材料之前,先打保险公司的官方客服电话,把你当前的情况说清楚——比如”我上周因为急性肠胃炎住院了,现在申请医疗险理赔,需要准备哪些材料”,客服给你列的清单,比你自己在网上搜的零散攻略靠谱得多。
第二个误解:材料必须要交纸质原件,丢了就肯定赔不了。
现在大部分保险公司都支持线上上传电子材料,只要你拍的照片清晰,公章、页码、关键信息都能看清,不用专门跑回去寄厚厚的纸质件。真要是纸质的收费票据丢了,你可以去医院的病案室补打盖了医院鲜章的复印件,一样具备材料效力。
这里必须要说明:所有理赔材料的具体要求,最终都要以你所持有的保险合同条款、以及保险公司官方渠道给出的最新说明为准。不同保险产品、不同理赔场景下,需要的材料清单会存在差异,不存在适用于所有情况的万能准备模板。
以上内容仅为通用的理赔准备常识科普,不推荐、不代理任何保险产品,不构成任何投保建议、核保结论或理赔承诺。最终的理赔审核结果,是由保险公司根据保险合同约定,结合提交的真实材料综合判定的。
说真的,理赔材料这事儿,从来都不是什么需要费脑子研究的复杂事儿。就是个提前留个心眼的事儿。别等出院了、拿到确诊报告了,才临时到处翻攻略找要交什么材料,慌慌张张的,大概率要漏。
作者|dananjin
排版|dananjin
审核|小北