上周三在小区门口碰到张姐,36岁,刚从社区医院拿完体检报告,坐在长椅上抹眼泪。我递了瓶冰矿泉水给她。她把报告摊开给我看,好几个红箭头,最显眼的就是甲状腺结节3类。
张姐那天跟我说。
她去年刷朋友圈,刷到别人发的保险广告,点进去看了两眼,觉得自己30多岁,能跑能跳,连感冒都很少得,有啥好买的,直接就把页面关了。
今年公司组织体检。
报告寄到手里的时候,她坐在工位上翻了两页,手就凉了——甲状腺结节3类,血脂也超了一点,好几个红箭头标得晃眼睛。
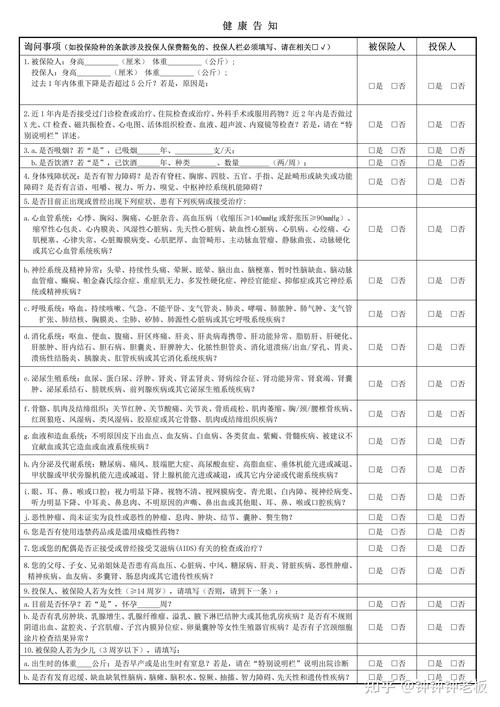
她当时第一反应就是打开之前存的那个保险链接,找健康告知的部分,看到第一条就问”是否曾被检查出甲状腺结节、肿物、囊肿”,瞬间就懵了。
她蹲在小区长椅上,跟我念叨,说自己之前太粗心,要是早知道会有这些异常,当初就该把保险买好,现在好了,啥都晚了。
我当时给她递了瓶冰可乐。
真的,我太懂那种拿到体检报告满页箭头的窒息感了。我前年单位体检查出幽门螺杆菌阳性,拿着报告站在医院走廊,第一反应就是”完了,以后买保险是不是要被卡”,后来找了消化科的朋友问,人家说这个太常见了,吃两周药就能转阴,我当时按疗程吃完药,复查转阴了,后来投保的时候如实告知了这个病史,也很顺利,根本没有我之前想象的那么吓人。
先掰扯清楚:体检异常,根本不是投保的”死刑判决书”
很多人对保险的核保规则有天大的误会,总觉得只要体检报告上有个箭头,就等于被所有保险拒之门外。真不是。
你想啊,保险公司的健康告知,从来不是卡着”有没有异常”,而是卡着”这个异常会不会未来带来更高的理赔风险”。举个很常见的例子:你体检查出轻度脂肪肝,肝功能完全正常,平时也没有不舒服,这种情况在核保规则里,和那种已经发展到肝硬化、转氨酶飙高的情况,处理尺度完全不一样。
当然我得把话说在前头——我绝对不会告诉你”这个情况一定能过”,毕竟每家公司的判断标准不一样,甚至同一家公司不同时期的尺度都可能调整,所有的结果,最终都要以保险公司核保部门的正式通知为准。
很多人总觉得”我没住院、没开刀、医生都说没事”就不算事儿,转头把报告塞抽屉最底层,等到真要找保险的时候才翻出来,那时候一堆既往记录躺在医院系统里,想装没发生过都难。
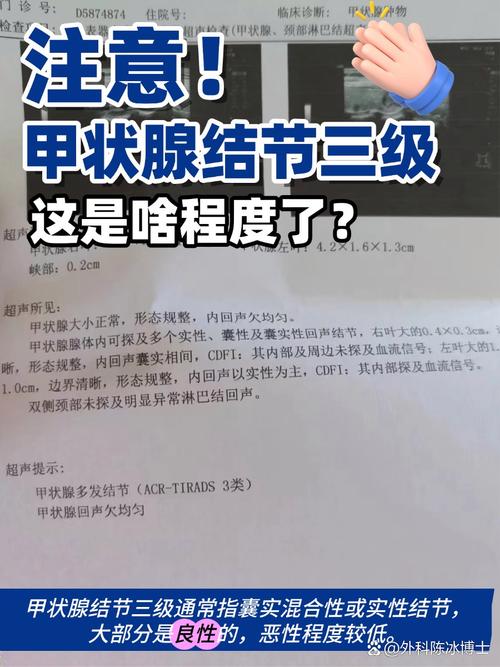
我见过太多人,拿着报告就开始自我否定,觉得”完了,我这辈子跟保险无缘了”,其实真的没必要,先把报告拿给临床医生看,搞清楚这个异常到底是”需要定期观察的小问题”,还是”需要立刻干预的病症”,心里有个底,再谈投保的事,根本不会慌。
特别容易踩的隐形坑:别把”临时抱佛脚”的操作当聪明
说实话,我接触过的不少朋友,一看到体检异常,第一反应不是找医生问清楚情况,是赶紧翻手机找之前存的保险链接,恨不得今天填完投保单,明天就过等待期。
甚至有人会耍点”小聪明”:健康告知里的问题,能不答就不答,觉得”我这个结节才3类,医生都说没事,我不说保险公司怎么会知道”。
大错特错。
现在医院的体检记录、门诊记录都是联网的,真到了要理赔的时候,保险公司是有合法权限调取你的就诊记录的,你当初故意隐瞒的那点小异常,到时候不仅可能赔不了,连已交的保费能不能全额退都不一定。
我之前碰到过一个小伙子,28岁,体检查出血压有点高,140/90,他觉得自己年轻,没症状,买重疾险的时候,健康告知里问”是否有高血压、血压超过140/90的记录”,他直接勾了”否”,结果两年后他因为心梗住院申请理赔,保险公司调取他的体检记录,发现他投保前半年就有血压超标的记录,最后因为他没有如实告知,理赔流程卡了快三个月,最后虽然协商下来赔了,但他说那三个月的煎熬,比生病还难受。
还有一种更离谱的操作:本来只是体检发现个小结节,医生说半年复查就行,他为了”让自己的记录更好看”,非要提前去做穿刺、做增强CT、做一堆没必要的检查。本来只是个良性的小结节,结果一堆有创检查的记录全存在系统里,本来可能很容易通过的核保,反而因为这些额外的记录变得复杂。
你说这是图啥呢?
真遇上体检异常别乱:这几件事做了比瞎焦虑强
第一,先听临床医生的建议。别自己在网上搜”XX结节会不会癌变”,越搜越怕,很多网上的内容都是博眼球的,你拿着报告找你的主治医生,问清楚需不需要治疗、多久复查一次、日常要注意什么,把小问题控制在萌芽状态,比啥都强。
第二,投保的时候,对着健康告知一条一条勾。人家问你什么,你就答什么,没问到的不用主动说,问到的、你知道的、有记录的,千万别瞒。很多人觉得”我少写一条就多一点通过率”,其实真不是,如实告知,既是对投保规则的尊重,也是对你自己未来理赔权益的保护。
第三,要是核保出了结果,不管是延期、加费还是除外责任,都别当场就崩溃。不同的核保结论只是代表保险公司当下对你的风险判断,不是说你”身体差到不配买保险”。你可以多了解不同的规则,等后续复查指标稳定了,再尝试申请也完全没问题。
就像张姐那天听完,终于把皱着的眉头松开了,她说之前自己吓自己,觉得天塌下来了,其实仔细想想,她的结节才3类,医生说半年复查就行,根本不是什么大问题,之前就是被网上的焦虑帖给吓住了。
说真的,体检发现异常真的不是坏事——总比你躺在病床上才第一次知道自己身体出问题要强吧?早发现早干预,很多小问题根本不会发展成大毛病,你提前把保障的逻辑理清楚,到时候真要用到的时候,也不至于手忙脚乱。
最后得跟大家说句实在的,以上内容都是我平时在社区跟大家聊保障常识的时候,攒下来的通用经验,不构成任何投保建议、核保结论或者理赔承诺。涉及到健康告知、核保尺度、免责条款、等待期、续保规则这些内容,大家一定要仔细看正式的保险合同,或者直接咨询保险公司的官方客服,别随便听网上陌生人的”经验分享”就做决定。
作者|dananjin
排版|dananjin
审核|乐乐