真的。
前阵子跟朋友吃饭聊到这个,直接被拍了下胳膊,说我嘴太晦气。
但你算笔账就懂了。
家里房贷还有120万没还,孩子明年要交小学择校费,每个月给老人的赡养费雷打不动要3000——这些钱,全靠你每个月赚的工资撑着。万一哪天你出了点啥意外,这些担子谁接?
定期寿险本质上,就是给这些“你走了也得还的债”买个兜底。
它到底保什么?跟你想的不一样
别被名字骗了。
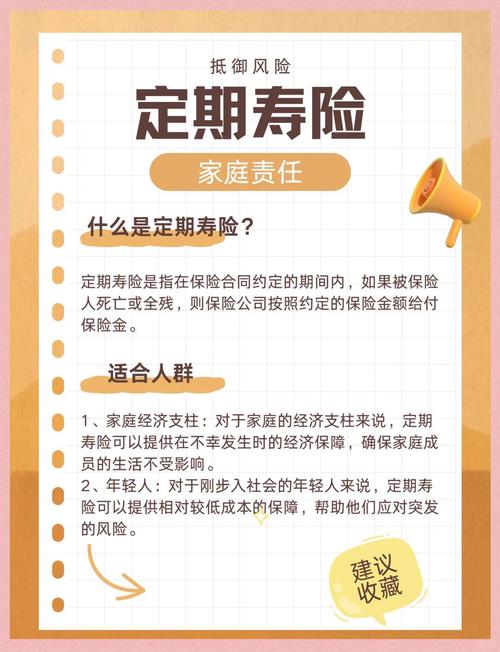
它不是保你“活多久赚多久”的理财型保险,也不是你老了就能领钱的养老金。定期寿险的赔付逻辑极其简单:在约定的保障期限内,被保险人身故(或者全残,具体范围看合同约定),保险公司直接赔一笔约定的保额给指定的受益人。
对,就是这么直接。
没有花式的期满返还,没有附带的轻症中症责任,你交的每一分保费,花的地方都明明白白——就买你“万一走了,能给家里留的那笔钱”。

你选保20年,那这20年里符合赔付条件就赔,20年之后合同到期,交的保费就全部消耗掉了,不会退给你。
很多人看到这就皱眉头,觉得亏。
但你换个角度想:你买一年的车险,没刮没碰没出险,那保费退给你吗?不退啊。你买的就是这一年里万一撞了车,保险公司帮你掏维修费的风险。定期寿险跟这个逻辑一模一样,只不过它扛的是对一个家庭来说,分量很重的那个风险。
哪些人真的需要考虑?别跟风瞎买
先给结论。
如果你现在是家里的主要经济来源,每个月赚的钱要覆盖房贷、车贷、孩子学费、老人日常医药费,那定期寿险的配置优先级,其实比很多花里胡哨的保险产品要高。
为什么?
因为你身上扛的责任,是实打实的。你倒下了,这些责任不会跟着你走。
那哪些人暂时不用考虑?
刚毕业没结婚,身上没负债,家里也不需要你赚钱贴补的年轻人。
已经退休,孩子已经独立,房贷早就还清,没有任何需要身后偿还的刚性债务的老年人。
说实话,给小孩买定期寿险真的没必要。小孩没有家庭经济责任,就算真的出事,对家庭的经济冲击更多是情感层面的,不是那种“欠了一堆债没人还”的刚性资金缺口。
买之前必须抠的3个条款细节,别等理赔才后悔
这里没有什么套路,全是签合同之前必须逐字读的内容。
第一,免责条款。
简单说就是哪些情况保险公司不承担赔付责任。比如故意犯罪、酒驾、合同生效两年内自杀这类,大部分产品的免责条目都有共性,但一定要逐字读,别听销售口头说“什么都赔”。所有的赔付范围,最终都以合同白纸黑字写的内容为准。
第二,健康告知的填报要求。
别觉得定期寿险是“身故才赔”就随便填。有结节、高血压、糖尿病这些健康问题的人,一定要如实走健康告知流程,不要刻意隐瞒病史。我见过太多人,觉得反正保险公司查不到,随便填“健康”,最后理赔的时候被翻出来几年前的体检记录,直接拒赔,悔得肠子都青了。隐瞒病史就算过了初期核保,真到理赔环节查出来,很大概率是拿不到对应赔款的。
第三,全残的定义判定标准。
很多产品除了身故责任,还会附带全残赔付。但全残的判定标准,合同里会写得非常细——比如是不是双眼永久不可逆失明、是不是两肢以上永久功能完全丧失,这些都有明确的医学判定规则,别自己想当然觉得“动不了就是全残”。
聊到这肯定有人要抬杠。
“我保20年,到期了我还活的好好的,交的那几千块钱不就全打水漂了?”
你交的那点保费,本来就是买这20年里的风险对冲。真要是20年平平安安,那是天大的好事——总比你真出事了,家里人拿不出钱还房贷,被银行收走房子强吧?
还有人问:“我自己买的寿险,受益人写我自己行不行?”
不行的。身故理赔金是赔给活着的受益人的,你自己都不在了,怎么领?一般受益人都是配偶、子女、父母这些直系亲属,你可以自己指定每个受益人拿的比例,想给谁多一点就写清楚,别默认选法定受益人,不然到时候家里人分钱还要扯一堆没必要的皮。
不过话说回来,真要是有人跟你说“定期寿险就是稳赚不赔的”,你直接转身走就行。这世界上哪有稳赚不赔的保险啊。
最后必须把话说在前面。
以上所有内容都是通用的保险常识科普,不构成任何投保建议,不推荐任何具体的保险公司或保险产品。
所有的健康告知要求、免责范围、理赔判定标准,都要以你拿到的正式保险合同条款、以及保险公司官方渠道的公开说明为准。
不要轻信非官方渠道的口头承诺,真要投保之前,一定要逐字把合同读明白,有不确定的地方直接打保险公司的官方客服电话问。
别嫌麻烦。
真的。
等你需要走理赔流程的时候就知道,当初多花10分钟读的条款,能省掉多少没必要的麻烦。
作者|dananjin
排版|dananjin
审核|白杨