上周帮朋友整理理赔材料,他说自己买了3年意外险,下楼踩空摔成脚踝骨裂,提交材料居然被拒了。
真的亏。
他当时还拍着胸脯跟我说,这个保险买得太值了,摔了全报。翻了他的合同才发现,他买的那款意外险,意外医疗责任只报社保范围内的费用,他去的骨科医院开的活血化瘀的进口药,全在社保目录外,报不了。
很多人对意外险的印象还停留在“一年几十块,摔了碰了都能报”,真到理赔的时候才发现,自己以为的“意外”,和合同写的根本不是一回事。
合同里的“意外”,有四个硬杠杠
别觉得意外是个很主观的事,在保险条款里,这个词有非常明确的判定标准,少一个都不算。
简单说就是四个条件:外来的、突发的、非本意的、非疾病的。
举个例子,走在路上被掉落的广告牌砸了,全中——是外部物体砸的,不是你自己故意凑上去的,事发突然根本反应不过来,也不是你本身的病导致的,算意外。
那哪些不算?
猝死。本质是潜在疾病急性发作导致的,属于“疾病”范畴,大部分普通意外险是不赔的,除非条款里明确附加了猝死责任。别跟我杠,我知道很多人觉得猝死太突然了,怎么就不算意外,你去翻翻普通意外险的条款,十有八九都把猝死归在免责里。
中暑。是长时间在高温环境下积累出来的身体反应,不是突发的,不算。
自己主动作大死的行为,比如无防护爬野山、参加职业赛车比赛摔了,这类只要写在免责条款里,也不赔。
就这么简单。

很多人栽就栽在这一步,买的时候根本没看判定标准,以为只要是自己没预料到的事都算,真到拒赔的时候才拍大腿。
别只盯着身故保额看,这几个责任缺了真没用
说实话,大部分人买意外险的时候,第一反应是“一年100万保额才几百块,好值”,但真用到的时候,根本碰不上100万的身故赔付,反而都是小磕小碰的花费。
核心责任其实分三块,缺了哪块,保障都有缺口。
第一块是意外身故/伤残,这是意外险的核心打底责任。很多人只看身故能赔多少钱,忘了伤残是按等级按比例赔的——1级伤残赔100%保额,10级伤残赔10%。举个例子,如果不小心切了半根手指,可能评上10级伤残,要是只买了10万保额,这部分只能赔1万块,连康复费都不够。
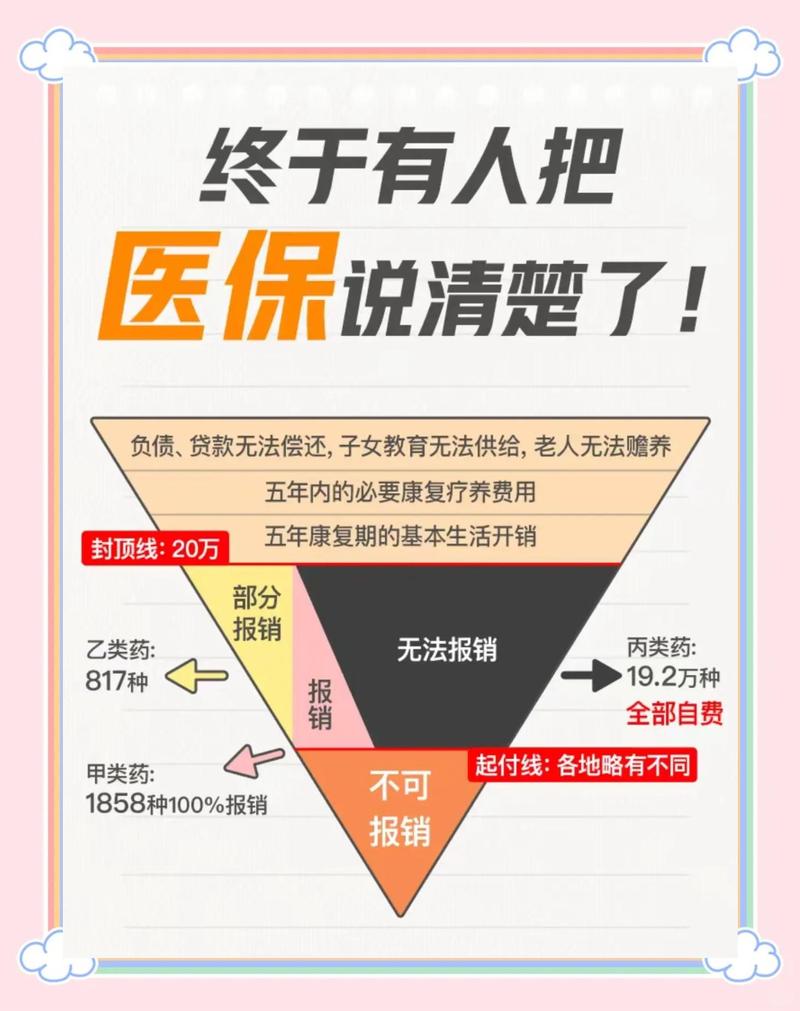
第二块是意外医疗,这是日常使用率最高的责任。猫抓狗咬打狂犬疫苗、摔破头缝针、走路崴脚拍片子,这类几百到几千的花费,全走这个责任。看这个责任的时候别光看“能报”俩字,得盯着三个细节:是只报社保内的费用,还是社保外的也能报;有没有免赔额,比如超过100块的部分才给报;报销比例是多少,是100%报还是只报80%。
第三块是可选的附加责任,比如住院津贴——住一天院给你补个几十上百块的收入损失,还有交通意外额外赔付,比如坐飞机出事了在基础保额上多赔一笔。这类不是必须的,根据自己的需求选就行。
不过话说回来,所有责任的具体范围、赔付比例,全以保险合同里的约定为准,别听销售嘴上说的“啥都能报”。
这些理赔误区,踩一次白交好几年保费

我接触过的理赔案例里,80%的拒赔,都不是保险公司故意找茬,是投保人自己对条款有误解。
第一个误区:只要是意外导致的受伤,就一定能赔。
不对。如果你的行为本身在免责条款里,就算是真的意外,也不赔。比如喝多了摔骨折、故意碰瓷被车撞、参与违法活动的时候受伤,这些全是常规免责项。
第二个误区:意外险买了就一直能保,啥年龄都能买。
不对。大部分意外险有投保年龄上限,而且很多一年期的意外险,不是保证续保的——要是产品停售了,或者你年纪大了身体出点小毛病,可能就再也买不了了。尤其是退休之后想找合适的意外险,选择其实比年轻人少很多。
第三个误区:意外险和工伤保险是一回事,报了一个就不能报另一个。
其实不冲突。比如上班路上出了交通事故,符合工伤认定标准的,工伤保险该赔的赔,要是同时符合意外险的判定标准,意外险该报的医疗费用、该赔的伤残补助,也得按合同来。
哦对,还有个很多人问的:自己在家练瑜伽拉抻伤了,算不算意外?真不算。这种是长期动作不当导致的慢性损伤,不是突发的,达不到意外险的判定标准。
最后说句实在的
以上说的所有内容,都是基于通用的意外险合同规则整理的科普内容,不代表你手里那份意外险的具体约定。
所有的健康告知要求、免责条款范围、理赔材料要求、续保规则,全要以你所投保的保险合同文本,以及保险公司官方渠道的正式说明为准。
我这里不推荐任何具体的保险产品,也不对任何理赔结果做承诺,要是拿不准自己的情况能不能赔,直接打保险公司的官方客服电话问,比你在网上搜十篇攻略都靠谱。
对吧?
作者|dananjin
排版|dananjin
审核|小北