拿到保险合同,先看哪三块?
不用从第一页咬文嚼字看到最后,抓核心就行。
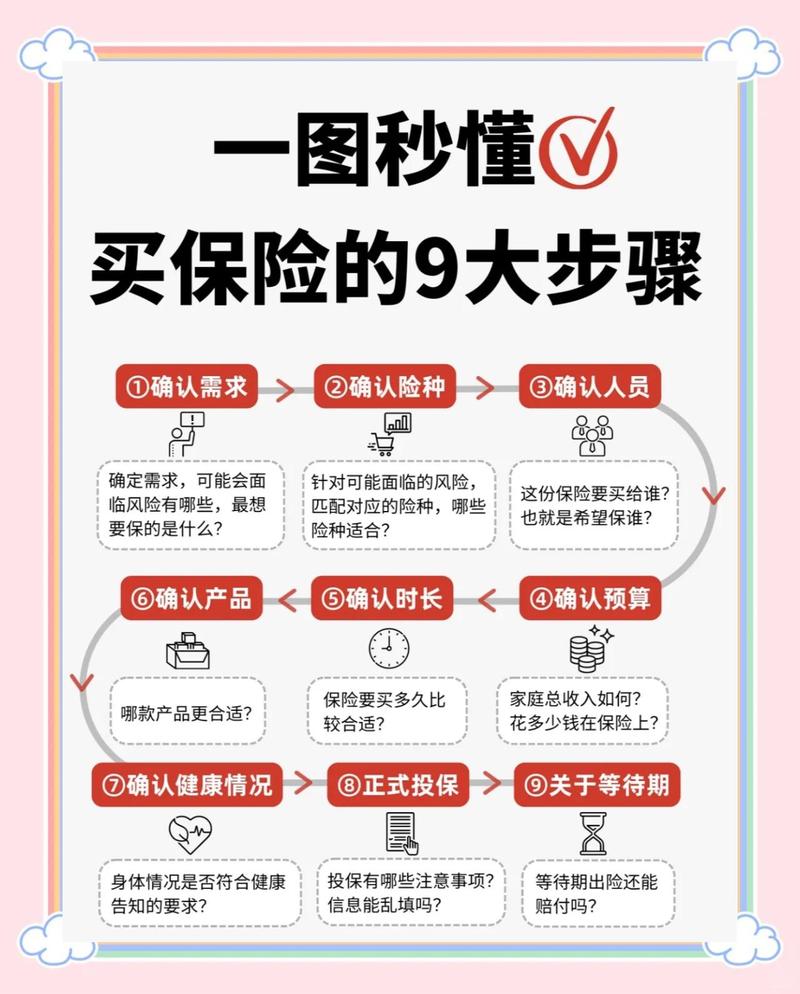
- 第一,核对基本信息:投保人、被保险人、受益人的名字、身份证号,一个错都不能有。别觉得这是小事,我见过理赔的时候因为名字错了一个同音字,跑了三趟派出所开证明的。真的耽误时间。
- 第二,看保障责任+免责条款:这是保险合同的核心,没有之一。保障责任写了什么,就是保险公司承诺赔什么。比如你买的重疾险,赔哪些重疾,赔付条件是什么,都写在这。免责条款写了什么,就是明确说什么情况不赔,比如酒驾、故意犯罪、既往症未如实告知,大部分都列在这里。
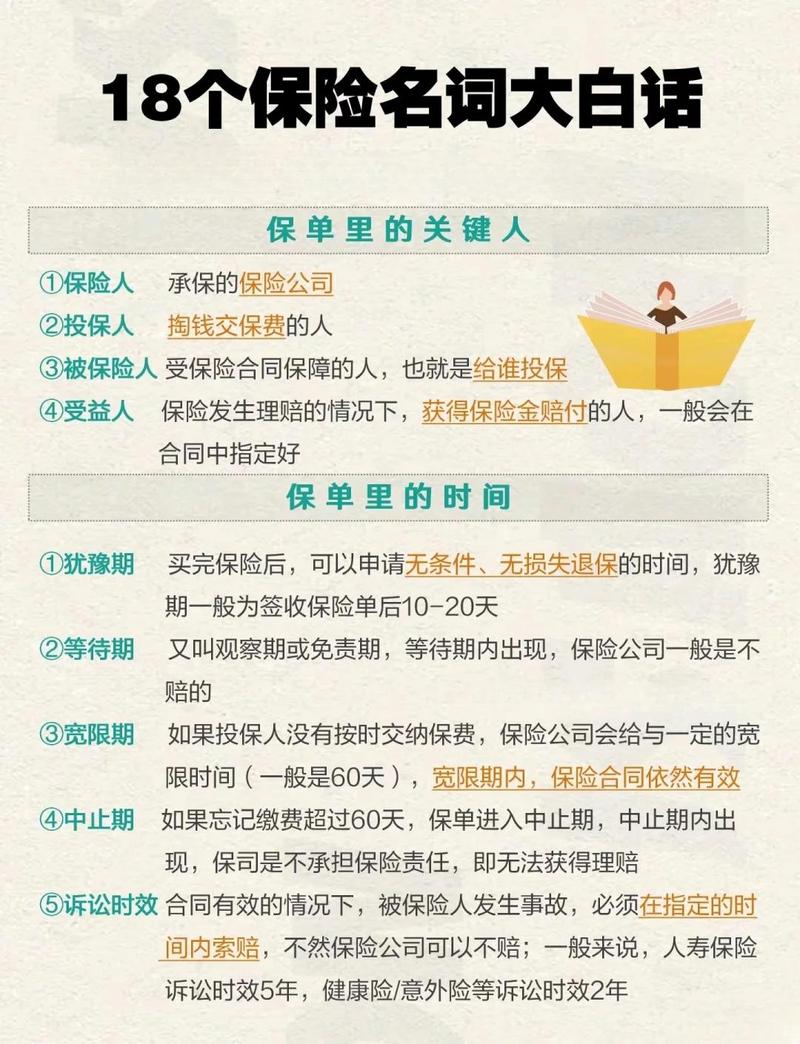
- 第三,记好三个关键时间:等待期、缴费期、保障期限。等待期是买完保险后,需要过了这段时间出险才会赔,是保险公司防范带病投保的规则,一定要记清楚。缴费期是你要交多少年保费,保障期限是这份保险保你多久,别交错钱,也别过期了都不知道。
关于保险合同的几个常见误解
传了好多年的错说法,今天掰扯清楚。
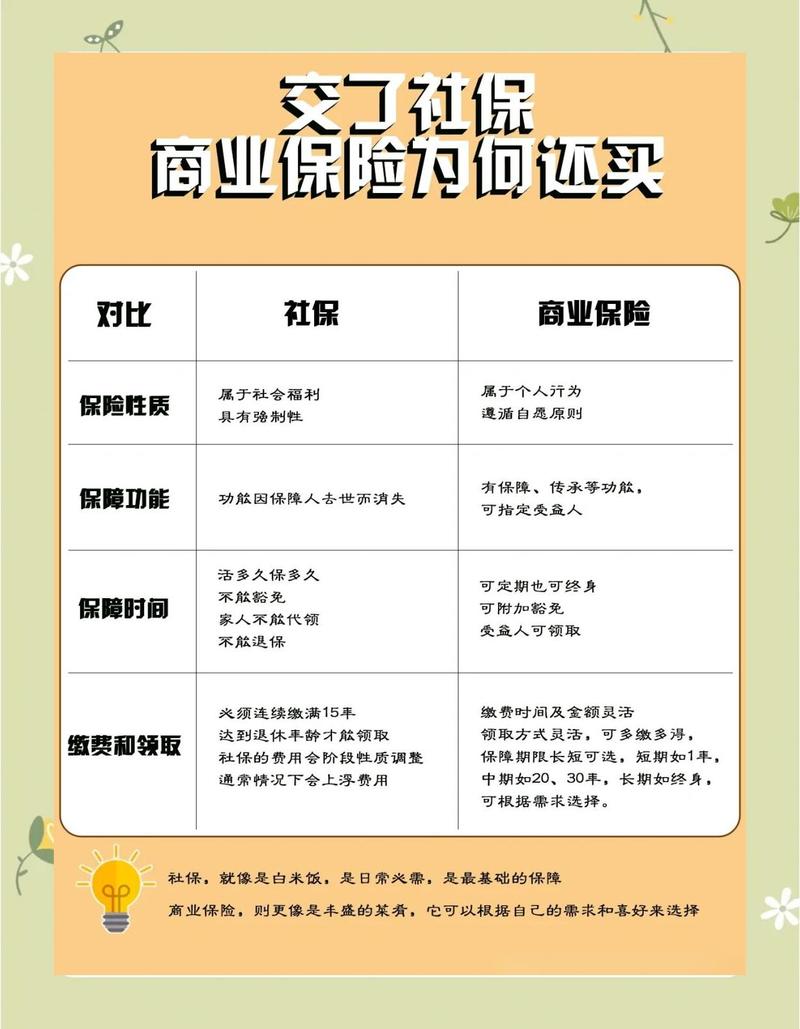
- 电子合同不作数?不对。根据法律规定,电子保险合同和纸质合同具备同等法律效力,银保监会认可,法院也认,完全不用担心。存在云盘里比纸质的还不容易丢。
- 业务员说的都算,不用看合同?说实话,这是最多人踩的坑。业务员口头说的“全赔”“什么都管”,如果没写进合同,不算数。真到理赔的时候,只认合同上白纸黑字写的内容。出过太多纠纷,都是因为当初信了口头承诺,没看合同。
- 合同里的小字都是坑,故意不让人看?不对。银保监会要求,免责条款这类对投保人有重大影响的内容,保险公司必须加粗高亮提示,不可能故意藏在犄角旮旯的小字里。当然,你自己懒得看,那不算。
- 我签了字就代表我同意所有内容,后悔也没用?不对。大部分长期保险都有犹豫期,一般是10到20天,犹豫期内退保,只扣一点点工本费,全额退保费,后悔了随时可以退。过了犹豫期退保,退的是现金价值,这个合同里也会写清楚。
看完保险合同,记得做这几件事
- 第一,错了赶紧改。信息错了,受益人没填,健康告知当时填错了,赶紧联系保险公司更正,别拖着,越拖越麻烦。
- 第二,给家里人留底。自己整理个简单的清单,把你买的所有保险,保多少钱,在哪家公司,联系方式写清楚,告诉配偶或者父母,别出事了,家人根本不知道你买过保险,钱都领不出来。
- 第三,存好。电子合同备份到云盘,纸质合同放去重要文件收纳盒,别搬个家就给扔了。就算真丢了也没关系,打保险公司官方电话就能补,线上也能重新下载,不用慌。
必须提醒的几个注意点
- 所有规则,最终都以保险合同原文和保险公司官方说明为准,任何和合同不一致的口头表述,都不要信。
- 本内容仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议。
- 核保结论、理赔结果都需要根据具体情况由保险公司判定,本内容不做任何承诺。
作者|dananjin
排版|dananjin
审核|安然